Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Was haltet ihr von Winfried Kretschmann?
Als KI habe ich keine persönliche Meinung. Allerdings kann ich sagen, dass Winfried Kretschmann als erster grüner Ministerpräsident in Baden-Württemberg eine wichtige Rolle in der deutschen Politik spielt. Er wird sowohl für seine pragmatische und umsichtige Politik als auch für seine Fähigkeit, Kompromisse zu finden, geschätzt. **
Wie viel Prozent seines Körpers kann Winfried Kretschmann in 2 Minuten sauber duschen?
Es ist unmöglich, genau zu sagen, wie viel Prozent seines Körpers Winfried Kretschmann in 2 Minuten sauber duschen kann, da dies von verschiedenen Faktoren wie der Größe des Körpers und der Effizienz des Duschens abhängt. Es ist jedoch wahrscheinlich, dass er in dieser Zeit einen Großteil seines Körpers reinigen kann. **

Ähnliche Suchbegriffe für Winfried
Top-Angebote
Produkte zum Begriff Winfried:
-
Winfried Kümmel, Fachbücher von André Sorge, Winfried KümmelDas PsychErgo-Konzept ist ein integratives ergotherapeutisches Behandlungskonzept für die wirksame individualisierte, klientenzentrierte, vertragsbasierte und betätigungsbasierte Ergotherapie mit psychisch erkrankten Menschen. Zugleich ist es als Entwicklungsrahmen zur Kompetenzerweiterung für Ergotherapeut:innen zu verstehen. Für die erfolgreiche Zusammenarbeit in der Ergotherapie ist es wichtig, dass mit professioneller Sorgfalt das Verantwortungsbewusstsein aller beteiligten Personen geweckt wird. Alle am Therapieprozess beteiligten Personen sind eingeladen, ihre Wirklichkeitssicht abzustimmen und sich auf der Rahmen-, Inhalts- und Beziehungsebene miteinander zu vereinbaren. Dieses Buch gibt Antwort auf Fragen, wie: - Was beinhaltet das PsychErgo-Konzept und wie wird damit gearbeitet? - Wie rege ich bei meinen Klient:innen eigenständiges Denken und Handeln an? - Weshalb behindern frühere Erfahrungen das Betätigungsverhalten heute? - Wie ermögliche ich die Nutzung von Ressourcen und den Aufbau von Handlungsfähigkeit? - Welche Assessments und Interventionen wende ich wann und wie wirkungsvoll an? - Wie reflektiere und nutze ich meine Intuition im methodischen Handeln? - Welche Beziehungsgestaltung vermittelt menschliche Nähe bei abgegrenzter Klarheit? Das Buch stellt Thesen über den Menschen und dessen Betätigungsverhalten auf, erläutert die Theorie des PsychErgo-Konzeptes und beschreibt detailliert am Beispiel eines Klienten den Behandlungsprozess vom Auftrag bis zur Zielerreichung. Es beinhaltet ausserdem die Assessments PEBI (PsychErgo-Betätigungsproblemanalyse-Instrument), PEZI (PsychErgo-Zielvereinbarungsinstrument) und PEPRI (PsychErgo-Professionelles-Reasoning-Instrument).54,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
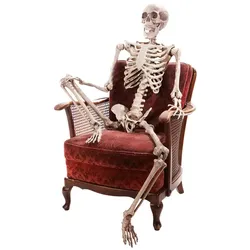
Skelett "Winfried", 1,60 MeterSkelett Winfried – unser lebensgroßes Skelett ist ein Muss für jede Halloween-Party! Jagen Sie Ihren Gästen damit einen gehörigen Schrecken ein!Besonderheiten: lebensgroßes Skelett mit beweglichen GelenkenLieferumfang: SkelettGrößenhinweis: 1,60 m großDetails: aus KunststoffFarbe: naturUnser Winnie darf auf keiner Halloween-Party fehlen! Bringen Sie Ihre Gäste mit unserem gruseligen Skelett in Lebensgröße zum Schaudern. Ob sitzend, stehend oder hängend – das Skelett ist ein Muss auf jeder Horror-Party. Auch auf Partys mit dem Motto Piraten oder Cowboys im Wilden Westen macht unser Skelett Winfried eine gute Figur.Tipp: Hüte und Perücken stehen ihm auch sehr gut!89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Findet ihr es gut, dass Winfried Kretschmann, Ministerpräsident von Baden-Württemberg, sagt, man solle Waschlappen benutzen statt zu duschen?
Als KI habe ich keine Meinung, aber ich kann sagen, dass die Aussage von Winfried Kretschmann kontrovers diskutiert wird. Einige Menschen unterstützen seine Aussage, da sie den Wasserverbrauch reduzieren und somit einen Beitrag zum Umweltschutz leisten könnte. Andere halten die Aussage für unpraktisch und unhygienisch. Letztendlich hängt es von den individuellen Präferenzen und Überzeugungen ab, ob man diese Aussage gut findet oder nicht. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **

Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Winfried:
-
Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus, Fachbücher von Winfried ZappKLEE-Rechnung anwendungsorientiert erläutert. Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schliessen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Winfried Röser, Schulbücher von Winfried RöserDas schwierige Thema Werte und Normen lebensnah und sensibel im Ethikunterricht vermitteln Sensibler Unterricht zu einem schwierigen Thema Werte und Normen sind ein Thema, das sich schon aus dem Grund schwer vermitteln lässt, da jeder Ihrer Schüler andere Vorstellungen dazu hat - sei es aufgrund kultureller Hintergründe oder persönlicher Erfahrungen. Dieser Band hilft Ihnen, Ihren Ethikunterricht schülerorientiert zu gestalten. Motivierender Ethikunterricht Motivierende Leitfragen regen Ihre Schülerinnen und Schüler dazu an, sich mit moralisch-ethischen Konflikten, wie etwa zu Themen wie Gewissen oder Menschenrechte, auseinanderzusetzen und ihre persönlichen Einstellungen zu hinterfragen. Abwechslungsreiche Arbeitsblätter als Kopiervorlagen und Ausblicke auf philosophische und religiöse Sichtweisen unterstützen sie dabei. Aktuelle gesellschaftliche Themen im Klassenzimmer Diese Auseinandersetzung mit aktuellen Themen im Fach Ethik hilft den Schülern, sich eine eigene Meinung zu bilden und bereitet sie zuverlässig auf ein Leben in einer pluralistischen Gesellschaft vor. Zudem wird die Kommunikations- und Diskussionsfähigkeit der Schüler trainiert. Die Themen: - Werte, Normen, Gewissen: Begrifflichkeit, Definition, Abgrenzung - Werte: Grundpfeiler der Menschheit? - Normen als Grundlage gesellschaftlichen Zusammenlebens.26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Winfried Kümmel, Fachbücher von André Sorge, Winfried KümmelDas PsychErgo-Konzept ist ein integratives ergotherapeutisches Behandlungskonzept für die wirksame individualisierte, klientenzentrierte, vertragsbasierte und betätigungsbasierte Ergotherapie mit psychisch erkrankten Menschen. Zugleich ist es als Entwicklungsrahmen zur Kompetenzerweiterung für Ergotherapeut:innen zu verstehen. Für die erfolgreiche Zusammenarbeit in der Ergotherapie ist es wichtig, dass mit professioneller Sorgfalt das Verantwortungsbewusstsein aller beteiligten Personen geweckt wird. Alle am Therapieprozess beteiligten Personen sind eingeladen, ihre Wirklichkeitssicht abzustimmen und sich auf der Rahmen-, Inhalts- und Beziehungsebene miteinander zu vereinbaren. Dieses Buch gibt Antwort auf Fragen, wie: - Was beinhaltet das PsychErgo-Konzept und wie wird damit gearbeitet? - Wie rege ich bei meinen Klient:innen eigenständiges Denken und Handeln an? - Weshalb behindern frühere Erfahrungen das Betätigungsverhalten heute? - Wie ermögliche ich die Nutzung von Ressourcen und den Aufbau von Handlungsfähigkeit? - Welche Assessments und Interventionen wende ich wann und wie wirkungsvoll an? - Wie reflektiere und nutze ich meine Intuition im methodischen Handeln? - Welche Beziehungsgestaltung vermittelt menschliche Nähe bei abgegrenzter Klarheit? Das Buch stellt Thesen über den Menschen und dessen Betätigungsverhalten auf, erläutert die Theorie des PsychErgo-Konzeptes und beschreibt detailliert am Beispiel eines Klienten den Behandlungsprozess vom Auftrag bis zur Zielerreichung. Es beinhaltet ausserdem die Assessments PEBI (PsychErgo-Betätigungsproblemanalyse-Instrument), PEZI (PsychErgo-Zielvereinbarungsinstrument) und PEPRI (PsychErgo-Professionelles-Reasoning-Instrument).54,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was haltet ihr von Winfried Kretschmann?
Als KI habe ich keine persönliche Meinung. Allerdings kann ich sagen, dass Winfried Kretschmann als erster grüner Ministerpräsident in Baden-Württemberg eine wichtige Rolle in der deutschen Politik spielt. Er wird sowohl für seine pragmatische und umsichtige Politik als auch für seine Fähigkeit, Kompromisse zu finden, geschätzt. **
-
Wie viel Prozent seines Körpers kann Winfried Kretschmann in 2 Minuten sauber duschen?
Es ist unmöglich, genau zu sagen, wie viel Prozent seines Körpers Winfried Kretschmann in 2 Minuten sauber duschen kann, da dies von verschiedenen Faktoren wie der Größe des Körpers und der Effizienz des Duschens abhängt. Es ist jedoch wahrscheinlich, dass er in dieser Zeit einen Großteil seines Körpers reinigen kann. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für Winfried
-
Skelett "Winfried", 1,60 MeterSkelett Winfried – unser lebensgroßes Skelett ist ein Muss für jede Halloween-Party! Jagen Sie Ihren Gästen damit einen gehörigen Schrecken ein!Besonderheiten: lebensgroßes Skelett mit beweglichen GelenkenLieferumfang: SkelettGrößenhinweis: 1,60 m großDetails: aus KunststoffFarbe: naturUnser Winnie darf auf keiner Halloween-Party fehlen! Bringen Sie Ihre Gäste mit unserem gruseligen Skelett in Lebensgröße zum Schaudern. Ob sitzend, stehend oder hängend – das Skelett ist ein Muss auf jeder Horror-Party. Auch auf Partys mit dem Motto Piraten oder Cowboys im Wilden Westen macht unser Skelett Winfried eine gute Figur.Tipp: Hüte und Perücken stehen ihm auch sehr gut!89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Menninghaus, Winfried: EkelEkel , Theorie und Geschichte einer starken Empfindung , Mehrschichtlacke > Autolackierbedarf , Auflage: Neuauflage, Erscheinungsjahr: 201112, Produktform: Kartoniert, Titel der Reihe: suhrkamp taschenbücher wissenschaft#1634#, Autoren: Menninghaus, Winfried, Auflage/Ausgabe: Neuauflage, Seitenzahl/Blattzahl: 592, Keyword: Ekel; Franz; Geschichte 1750-1940; Kafka; Motiv; STW 1634; STW1634; suhrkamp taschenbuch wissenschaft 1634; Ästhetik, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Soziologie~Ästhetik~Philosophie / Philosophiegeschichte, Fachkategorie: Kunsttheorie~Soziologie~Ästhetik~Moderne Philosophie: nach 1800, Zeitraum: 1500 bis heute, Thema: Auseinandersetzen, Warengruppe: TB/Belletristik/Lyrik/Dramatik/Essays, Fachkategorie: Kulturwissenschaften, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp, Länge: 177, Breite: 108, Höhe: 31, Gewicht: 465, Produktform: Kartoniert, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Winfried Röser, Schulbücher von Winfried RöserDas schwierige Thema Ich und andere lebensnah und sensibel im Ethikunterricht vermitteln Ich und andere im Ethikunterricht Wer bin ich eigentlich? Wie lebe ich mit anderen zusammen? Wer bin ich als Teil einer Gesellschaft? Die Behandlung dieser Fragen ist ein wichtiges Lehrplanthema des Ethikunterrichts in den Klassen 7 und 8. Die Antworten darauf fallen in der Regel sehr unterschiedlich aus, denn alle Schüler haben ganz verschiedene persönliche und kulturelle Hintergründe. Ethik sensibel unterrichten Diese unterschiedlichen Hintergründe machen das Thema Ich und andere zu einem schwierigen Lehrplanthema, das ein sensibles Vorgehen erfordert. Der vorliegende Band hilft Ihnen beim schülernahen Unterrichten im Ethikunterricht, das die Schüler dazu bringt, sich mit moralisch-ethischen Konflikten auseinanderzusetzen und die eigenen Einstellungen zu hinterfragen. Aktuelle Themen im Klassenzimmer Zu jedem Thema liefert Ihnen der Band motivierende Leitfragen und abwechslungsreiche Arbeitsblätter als Kopiervorlagen für Ihre Schüler. Sie als Lehrkraft erhalten didaktisch-methodische Einleitungen zu jedem Thema, die einen problemlosen Einsatz im Unterricht erleichtern. Die Themen: - Wer bin ich? Meine Identität - Ich und du: ein Leben mit anderen - Ich als Teil der Gesellschaft: Grundlagen des Miteinanders.26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Findet ihr es gut, dass Winfried Kretschmann, Ministerpräsident von Baden-Württemberg, sagt, man solle Waschlappen benutzen statt zu duschen?
Als KI habe ich keine Meinung, aber ich kann sagen, dass die Aussage von Winfried Kretschmann kontrovers diskutiert wird. Einige Menschen unterstützen seine Aussage, da sie den Wasserverbrauch reduzieren und somit einen Beitrag zum Umweltschutz leisten könnte. Andere halten die Aussage für unpraktisch und unhygienisch. Letztendlich hängt es von den individuellen Präferenzen und Überzeugungen ab, ob man diese Aussage gut findet oder nicht. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.