Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wann hat man ein Stillrhythmus?
Ein Stillrhythmus entwickelt sich normalerweise innerhalb der ersten Wochen nach der Geburt, wenn sich Mutter und Baby aufeinander eingestellt haben. Dieser Rhythmus kann variieren, aber in der Regel stillt ein Neugeborenes alle 2-3 Stunden. Ein Stillrhythmus kann sich auch durch das Wachstum des Babys, seine Bedürfnisse und seine Entwicklung ändern. Es ist wichtig, auf die Signale des Babys zu achten und flexibel zu sein, um seinen individuellen Stillrhythmus zu unterstützen. Letztendlich ist ein Stillrhythmus dann etabliert, wenn Mutter und Baby sich in einem harmonischen Muster des Stillens und der Nahrungsaufnahme befinden. **
Wann gibt es einen Stillrhythmus?
Ein Stillrhythmus kann sich bei einem gestillten Baby normalerweise innerhalb der ersten Wochen oder Monate nach der Geburt einstellen. Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Bedürfnis des Babys, der Milchproduktion der Mutter und der Art und Weise, wie das Baby gefüttert wird. Ein Stillrhythmus kann sich auch ändern, je nachdem wie das Baby wächst und sich entwickelt. Es ist wichtig, auf die Signale des Babys zu achten und flexibel zu sein, um seinen Bedürfnissen gerecht zu werden. Letztendlich ist jeder Stillrhythmus individuell und kann sich im Laufe der Zeit anpassen. **
Ähnliche Suchbegriffe für Stillrhythmus
Top-Angebote
Produkte zum Begriff Stillrhythmus:
-
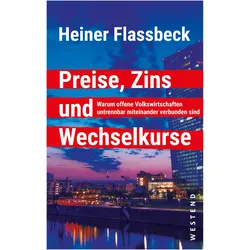
Preise, Zins und Wechselkurse, Fachbücher von Heiner FlassbeckAutor: Heiner Flassbeck Heiner Flassbeck arbeitete von 2000 bis 2012 bei den Vereinten Nationen in Genf und war dort als Direktor zuständig für Globalisierung und Entwicklung. Zuvor war er Staatssekretär im Bundesministerium für Finanzen. 2005 wurde Flassbeck von der Hamburger Universität zum Honorar-Professor für Wirtschaft und Politik ernannt. Sein Blog makroskop.eu liefert täglich Analysen und Kommentare zu Wirtschaft und Politik. Im Westend Verlag von ihm erschienen sind unter anderem die Bücher "Handelt jetzt. Das globale Manifest zur Rettung der Wirtschaft" (2013), "Die Marktwirtschaft des 21. Jahrhunderts" (2011), "Gescheitert" (2009) und "Das Euro-Desaster" (2018).25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie verändert sich der Stillrhythmus?
Der Stillrhythmus kann sich im Laufe der Zeit auf verschiedene Weisen verändern. In den ersten Wochen nach der Geburt stillt das Baby häufig und unregelmäßig, da es seinen Bedarf an Muttermilch noch nicht gut regulieren kann. Mit der Zeit etabliert sich jedoch meist ein gewisser Rhythmus, in dem das Baby alle paar Stunden gestillt werden möchte. Dieser Rhythmus kann sich im Laufe der Zeit wieder ändern, zum Beispiel wenn das Baby einen Wachstumsschub hat oder sich sein Schlafverhalten ändert. Auch die Einführung von Beikost kann den Stillrhythmus beeinflussen. Es ist wichtig, auf die Bedürfnisse des Babys einzugehen und flexibel auf Veränderungen im Stillrhythmus zu reagieren. **
-
Wann bekommt man einen Stillrhythmus?
Einen Stillrhythmus bekommt man in der Regel innerhalb der ersten Wochen nach der Geburt des Babys. Es kann jedoch auch einige Zeit dauern, bis sich ein regelmäßiger Stillrhythmus einstellt. Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Stillverhalten des Babys, der Menge der Milchproduktion der Mutter und der Unterstützung durch Stillberaterinnen oder Hebammen. Es ist wichtig, Geduld zu haben und sich auf die Bedürfnisse des Babys einzustellen, um einen harmonischen Stillrhythmus zu entwickeln. Regelmäßiges Anlegen und eine entspannte Atmosphäre können dabei helfen, einen guten Stillrhythmus zu etablieren. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **

Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Stillrhythmus:
-
Wann hat man ein Stillrhythmus?
Ein Stillrhythmus entwickelt sich normalerweise innerhalb der ersten Wochen nach der Geburt, wenn sich Mutter und Baby aufeinander eingestellt haben. Dieser Rhythmus kann variieren, aber in der Regel stillt ein Neugeborenes alle 2-3 Stunden. Ein Stillrhythmus kann sich auch durch das Wachstum des Babys, seine Bedürfnisse und seine Entwicklung ändern. Es ist wichtig, auf die Signale des Babys zu achten und flexibel zu sein, um seinen individuellen Stillrhythmus zu unterstützen. Letztendlich ist ein Stillrhythmus dann etabliert, wenn Mutter und Baby sich in einem harmonischen Muster des Stillens und der Nahrungsaufnahme befinden. **
-
Wann gibt es einen Stillrhythmus?
Ein Stillrhythmus kann sich bei einem gestillten Baby normalerweise innerhalb der ersten Wochen oder Monate nach der Geburt einstellen. Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Bedürfnis des Babys, der Milchproduktion der Mutter und der Art und Weise, wie das Baby gefüttert wird. Ein Stillrhythmus kann sich auch ändern, je nachdem wie das Baby wächst und sich entwickelt. Es ist wichtig, auf die Signale des Babys zu achten und flexibel zu sein, um seinen Bedürfnissen gerecht zu werden. Letztendlich ist jeder Stillrhythmus individuell und kann sich im Laufe der Zeit anpassen. **
-
Wie verändert sich der Stillrhythmus?
Der Stillrhythmus kann sich im Laufe der Zeit auf verschiedene Weisen verändern. In den ersten Wochen nach der Geburt stillt das Baby häufig und unregelmäßig, da es seinen Bedarf an Muttermilch noch nicht gut regulieren kann. Mit der Zeit etabliert sich jedoch meist ein gewisser Rhythmus, in dem das Baby alle paar Stunden gestillt werden möchte. Dieser Rhythmus kann sich im Laufe der Zeit wieder ändern, zum Beispiel wenn das Baby einen Wachstumsschub hat oder sich sein Schlafverhalten ändert. Auch die Einführung von Beikost kann den Stillrhythmus beeinflussen. Es ist wichtig, auf die Bedürfnisse des Babys einzugehen und flexibel auf Veränderungen im Stillrhythmus zu reagieren. **
-
Wann bekommt man einen Stillrhythmus?
Einen Stillrhythmus bekommt man in der Regel innerhalb der ersten Wochen nach der Geburt des Babys. Es kann jedoch auch einige Zeit dauern, bis sich ein regelmäßiger Stillrhythmus einstellt. Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Stillverhalten des Babys, der Menge der Milchproduktion der Mutter und der Unterstützung durch Stillberaterinnen oder Hebammen. Es ist wichtig, Geduld zu haben und sich auf die Bedürfnisse des Babys einzustellen, um einen harmonischen Stillrhythmus zu entwickeln. Regelmäßiges Anlegen und eine entspannte Atmosphäre können dabei helfen, einen guten Stillrhythmus zu etablieren. **
Ähnliche Suchbegriffe für Stillrhythmus
-
Preise, Zins und Wechselkurse, Fachbücher von Heiner FlassbeckAutor: Heiner Flassbeck Heiner Flassbeck arbeitete von 2000 bis 2012 bei den Vereinten Nationen in Genf und war dort als Direktor zuständig für Globalisierung und Entwicklung. Zuvor war er Staatssekretär im Bundesministerium für Finanzen. 2005 wurde Flassbeck von der Hamburger Universität zum Honorar-Professor für Wirtschaft und Politik ernannt. Sein Blog makroskop.eu liefert täglich Analysen und Kommentare zu Wirtschaft und Politik. Im Westend Verlag von ihm erschienen sind unter anderem die Bücher "Handelt jetzt. Das globale Manifest zur Rettung der Wirtschaft" (2013), "Die Marktwirtschaft des 21. Jahrhunderts" (2011), "Gescheitert" (2009) und "Das Euro-Desaster" (2018).25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Vergütung des Sachverständigen, Fachbücher von Andreas Weglage"Die Vergütung des Sachverständigen" ist ein umfassendes Fachbuch, das sich mit den aktuellen Regelungen zur Vergütung von Sachverständigen befasst. Verfasst von Andreas Weglage, bietet dieses Werk eine detaillierte Analyse des novellierten Justizvergütungs- und Entschädigungsgesetzes (JVEG), das seit dem 1. Januar 2021 in Kraft ist. Der Autor erläutert nicht nur die Vergütung für gerichtliche Gutachten, sondern auch die Regelungen für aussergerichtliche Tätigkeiten gemäss BGB. Die klare Struktur und die übersichtliche Darstellung der Vergütungsregeln nach Tätigkeitsgruppen ermöglichen es den Leser*innen, sich schnell in die komplexen Themen einzuarbeiten. Dieses Buch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Vergütung von Sachverständigen im rechtlichen Kontext auseinandersetzen.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.