Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Was ist stahlgüte?
Stahlgüte bezieht sich auf die Qualität und Eigenschaften von Stahl, die durch den Gehalt an Legierungselementen und den Herstellungsprozess bestimmt werden. Sie bestimmt die Härte, Festigkeit, Zähigkeit und Korrosionsbeständigkeit des Stahls. Die Stahlgüte wird oft durch eine Klassifizierung wie z.B. nach der DIN-Norm oder der ASTM-Norm angegeben. Eine höhere Stahlgüte bedeutet in der Regel eine bessere Leistungsfähigkeit des Stahls in bestimmten Anwendungen. Es ist wichtig, die richtige Stahlgüte für den jeweiligen Einsatzzweck zu wählen, um die gewünschten Eigenschaften zu erhalten. **
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Ähnliche Suchbegriffe für Stahlgüte
Top-Angebote
Produkte zum Begriff Stahlgüte:
-
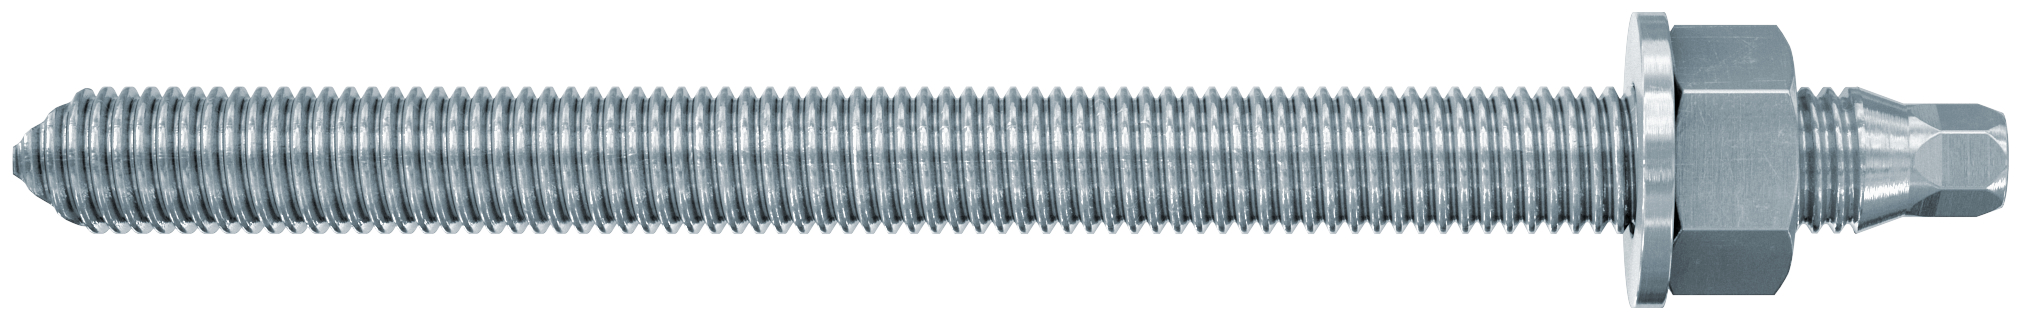
Fischer 10x Ankerstange FIS A M 16 x 1.000 mm galvanisch verzinkt Stahlgüte 8.8 - 509225Die fischer Ankerstange FIS A ist aus galvanisch verzinktem Stahl der Stahlgüte 8.8 gefertigt. Die Ankerstange ist ein Systembestandteil für die verschiedenen fischer Injektionsmörtel. In Verbindung mit den Injektionsmörteln ist die fischer Ankerstange für alle Untergründe geeignet bzw.zugelassen. Für die maximale Tragkraft des Systems wird eine gründliche Bohrlochreinigung empfohlen. Das System aus galvanisch verzinkter Ankerstange in Verbindung mit fischer Injektionsmörteln ist für Befestigungen in trockenen Innenräumen geeignet bzw. zugelassen.VorteileDie Ankerstange FIS A kann mit nahezu allen Fischer Injektionsmörteln (nicht mit Highbond-Spezialmörtel FIS HB) eingesetzt und je nach Anforderung individuell ausgewählt werdenDadurch wird ein breites Anwendungsspektrum ermöglichtDas breite Sortiment an zugelassenen Ankerstangen FIS A von M6 bis M30 eröffnet variable EinsatzmöglichkeitenBitte beachten Sie die Zulassungen der jeweiligen MörtelAnwendungenVerankerungen mit Injektionsmörteln FIS SB, FIS EM Plus, FIS V, FIS VL, Montagemörtel und Montagemörtel GREENBaustoffeDie Ankerstange FIS A ist in Verbindung mit den verschiedenen fischer Injektionsmörteln für unterschiedliche Baustoffe zugelassen bzw. geeignet.FunktionsweiseDie Ankerstange FIS A ist für Vorsteck- und Durchsteckmontage geeignet.Die Ankerstange FIS A wird von Hand unter leichter Drehbewegung bis zum Bohrlochgrund in das Bohrloch eingesetzt.127,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fischer 10x Ankerstange FIS A M 20 x 1.000 mm galvanisch verzinkt Stahlgüte 8.8 - 519410Die fischer Ankerstange FIS A ist aus galvanisch verzinktem Stahl der Stahlgüte 8.8 gefertigt. Die Ankerstange ist ein Systembestandteil für die verschiedenen fischer Injektionsmörtel. In Verbindung mit den Injektionsmörteln ist die fischer Ankerstange für alle Untergründe geeignet bzw.zugelassen. Für die maximale Tragkraft des Systems wird eine gründliche Bohrlochreinigung empfohlen. Das System aus galvanisch verzinkter Ankerstange in Verbindung mit fischer Injektionsmörteln ist für Befestigungen in trockenen Innenräumen geeignet bzw. zugelassen.VorteileDie Ankerstange FIS A kann mit nahezu allen fischer Injektionsmörteln (nicht mit Highbond-Spezialmörtel FIS HB) eingesetzt und je nach Anforderung individuell ausgewählt werden. Dadurch wird ein breites Anwendungsspektrum ermöglicht.Das breite Sortiment an zugelassenen Ankerstangen FIS A von M6 bis M30 eröffnet variable Einsatzmöglichkeiten.Bitte beachten Sie die Zulassungen der jeweiligen Mörtel.AnwendungenVerankerungen mit Injektionsmörteln FIS SB, FIS EM Plus, FIS V, FIS VL, Montagemörtel und Montagemörtel GREENBaustoffeDie Ankerstange FIS A ist in Verbindung mit den verschiedenen fischer Injektionsmörteln für unterschiedliche Baustoffe zugelassen bzw. geeignet.FunktionsweiseDie Ankerstange FIS A ist für Vorsteck- und Durchsteckmontage geeignet.Die Ankerstange FIS A wird von Hand unter leichter Drehbewegung bis zum Bohrlochgrund in das Bohrloch eingesetzt.225,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **

Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Stahlgüte:
-
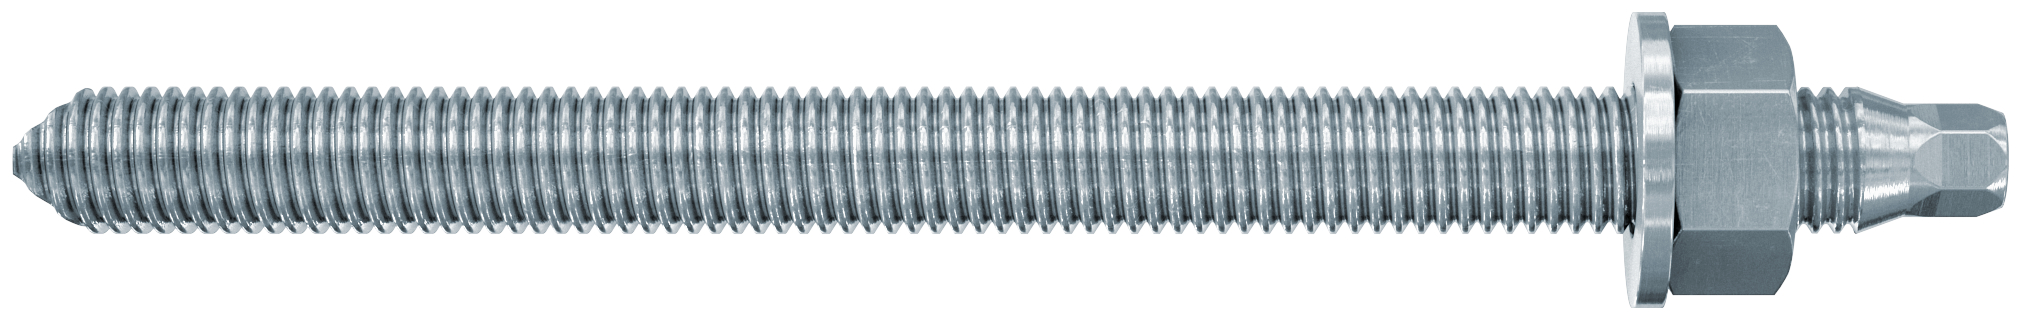
Fischer 10x Ankerstange FIS A M 10 x 200 mm galvanisch verzinkt Stahlgüte 5.8 - 90282Die fischer Ankerstange FIS A ist aus galvanisch verzinktem Stahl der Stahlgüte 5.8 gefertigt. Die Ankerstange ist ein Systembestandteil für die verschiedenen fischer Injektionsmörtel. In Verbindung mit den Injektionsmörteln ist die fischer Ankerstange für alle Untergründe geeignet bzw.zugelassen. Für die maximale Tragkraft des Systems wird eine gründliche Bohrlochreinigung empfohlen. Das System aus galvanisch verzinkter Ankerstange in Verbindung mit fischer Injektionsmörteln ist für Befestigungen in trockenen Innenräumen geeignet bzw. zugelassen.VorteileDie Ankerstange FIS A kann mit nahezu allen fischer Injektionsmörteln (nicht mit Highbond-Spezialmörtel FIS HB) eingesetzt und je nach Anforderung individuell ausgewählt werden. Dadurch wird ein breites Anwendungsspektrum ermöglicht.Das breite Sortiment an zugelassenen Ankerstangen FIS A von M6 bis M30 eröffnet variable Einsatzmöglichkeiten.Bitte beachten Sie die Zulassungen der jeweiligen Mörtel.AnwendungenVerankerungen mit Injektionsmörteln FIS SB, FIS EM Plus, FIS V, FIS VL, Montagemörtel und Montagemörtel GREENBaustoffeDie Ankerstange FIS A ist in Verbindung mit den verschiedenen fischer Injektionsmörteln für unterschiedliche Baustoffe zugelassen bzw. geeignet.FunktionsweiseDie Ankerstange FIS A ist für Vorsteck- und Durchsteckmontage geeignet.Die Ankerstange FIS A wird von Hand unter leichter Drehbewegung bis zum Bohrlochgrund in das Bohrloch eingesetzt.28,19 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Fischer 5x Ankerstange FIS A M 30 x 430 mm galvanisch verzinkt Stahlgüte 5.8 - 90297Die Fischer Ankerstange FIS A ist aus galvanisch verzinktem Stahl der Stahlgüte 5.8 gefertigtDie Ankerstange ist ein Systembestandteil für die verschiedenen Fischer InjektionsmörtelIn Verbindung mit den Injektionsmörteln ist die fischer Ankerstange für alle Untergründe geeignet bzw.zugelassenFür die maximale Tragkraft des Systems wird eine gründliche Bohrlochreinigung empfohlenDas System aus galvanisch verzinkter Ankerstange in Verbindung mit Fischer Injektionsmörteln ist für Befestigungen in trockenen Innenräumen geeignet bzw. zugelassenVorteileDie Ankerstange FIS A kann mit nahezu allen Fischer Injektionsmörteln (nicht mit Highbond-Spezialmörtel FIS HB) eingesetzt und je nach Anforderung individuell ausgewählt werdenDadurch wird ein breites Anwendungsspektrum ermöglichtDas breite Sortiment an zugelassenen Ankerstangen FIS A von M6 bis M30 eröffnet variable EinsatzmöglichkeitenBitte beachten Sie die Zulassungen der jeweiligen MörtelAnwendungenZugelassene Verankerungen mit Injektionsmörteln FIS SB, FIS EM, FIS EB, FIS V und FIS VLBaustoffeDie Ankerstange FIS A ist in Verbindung mit den verschiedenen Fischer Injektionsmörteln für unterschiedliche Baustoffe zugelassen bzw. geeignetFunktionsweiseDie Ankerstange FIS A ist für Vorsteck- und Durchsteckmontage geeignetDie Ankerstange FIS A wird von Hand unter leichter Drehbewegung bis zum Bohrlochgrund in das Bohrloch eingesetzt163,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fischer 10x Ankerstange FIS A M 16 x 1.000 mm galvanisch verzinkt Stahlgüte 8.8 - 509225Die fischer Ankerstange FIS A ist aus galvanisch verzinktem Stahl der Stahlgüte 8.8 gefertigt. Die Ankerstange ist ein Systembestandteil für die verschiedenen fischer Injektionsmörtel. In Verbindung mit den Injektionsmörteln ist die fischer Ankerstange für alle Untergründe geeignet bzw.zugelassen. Für die maximale Tragkraft des Systems wird eine gründliche Bohrlochreinigung empfohlen. Das System aus galvanisch verzinkter Ankerstange in Verbindung mit fischer Injektionsmörteln ist für Befestigungen in trockenen Innenräumen geeignet bzw. zugelassen.VorteileDie Ankerstange FIS A kann mit nahezu allen Fischer Injektionsmörteln (nicht mit Highbond-Spezialmörtel FIS HB) eingesetzt und je nach Anforderung individuell ausgewählt werdenDadurch wird ein breites Anwendungsspektrum ermöglichtDas breite Sortiment an zugelassenen Ankerstangen FIS A von M6 bis M30 eröffnet variable EinsatzmöglichkeitenBitte beachten Sie die Zulassungen der jeweiligen MörtelAnwendungenVerankerungen mit Injektionsmörteln FIS SB, FIS EM Plus, FIS V, FIS VL, Montagemörtel und Montagemörtel GREENBaustoffeDie Ankerstange FIS A ist in Verbindung mit den verschiedenen fischer Injektionsmörteln für unterschiedliche Baustoffe zugelassen bzw. geeignet.FunktionsweiseDie Ankerstange FIS A ist für Vorsteck- und Durchsteckmontage geeignet.Die Ankerstange FIS A wird von Hand unter leichter Drehbewegung bis zum Bohrlochgrund in das Bohrloch eingesetzt.127,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fischer 10x Ankerstange FIS A M 20 x 1.000 mm galvanisch verzinkt Stahlgüte 8.8 - 519410Die fischer Ankerstange FIS A ist aus galvanisch verzinktem Stahl der Stahlgüte 8.8 gefertigt. Die Ankerstange ist ein Systembestandteil für die verschiedenen fischer Injektionsmörtel. In Verbindung mit den Injektionsmörteln ist die fischer Ankerstange für alle Untergründe geeignet bzw.zugelassen. Für die maximale Tragkraft des Systems wird eine gründliche Bohrlochreinigung empfohlen. Das System aus galvanisch verzinkter Ankerstange in Verbindung mit fischer Injektionsmörteln ist für Befestigungen in trockenen Innenräumen geeignet bzw. zugelassen.VorteileDie Ankerstange FIS A kann mit nahezu allen fischer Injektionsmörteln (nicht mit Highbond-Spezialmörtel FIS HB) eingesetzt und je nach Anforderung individuell ausgewählt werden. Dadurch wird ein breites Anwendungsspektrum ermöglicht.Das breite Sortiment an zugelassenen Ankerstangen FIS A von M6 bis M30 eröffnet variable Einsatzmöglichkeiten.Bitte beachten Sie die Zulassungen der jeweiligen Mörtel.AnwendungenVerankerungen mit Injektionsmörteln FIS SB, FIS EM Plus, FIS V, FIS VL, Montagemörtel und Montagemörtel GREENBaustoffeDie Ankerstange FIS A ist in Verbindung mit den verschiedenen fischer Injektionsmörteln für unterschiedliche Baustoffe zugelassen bzw. geeignet.FunktionsweiseDie Ankerstange FIS A ist für Vorsteck- und Durchsteckmontage geeignet.Die Ankerstange FIS A wird von Hand unter leichter Drehbewegung bis zum Bohrlochgrund in das Bohrloch eingesetzt.225,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist stahlgüte?
Stahlgüte bezieht sich auf die Qualität und Eigenschaften von Stahl, die durch den Gehalt an Legierungselementen und den Herstellungsprozess bestimmt werden. Sie bestimmt die Härte, Festigkeit, Zähigkeit und Korrosionsbeständigkeit des Stahls. Die Stahlgüte wird oft durch eine Klassifizierung wie z.B. nach der DIN-Norm oder der ASTM-Norm angegeben. Eine höhere Stahlgüte bedeutet in der Regel eine bessere Leistungsfähigkeit des Stahls in bestimmten Anwendungen. Es ist wichtig, die richtige Stahlgüte für den jeweiligen Einsatzzweck zu wählen, um die gewünschten Eigenschaften zu erhalten. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Ähnliche Suchbegriffe für Stahlgüte
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prühs, Hagen: GmbH-Geschäftsführer-VergütungGmbH-Geschäftsführer-Vergütung , 100 Steuertipps zu den wichtigsten Vergütungsformen für GmbH-(Gesellschafter-)Geschäftsführer , Sonstige > Chiptuning & Motortuning , Auflage: 5. Auflage, Erscheinungsjahr: 20190805, Produktform: Kartoniert, Titel der Reihe: GmbH-Steuerpraxis-Ratgeber#22#, Autoren: Prühs, Hagen, Auflage: 19005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 223, Keyword: Vergütung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Thema: Optimieren, Warengruppe: HC/Steuern, Fachkategorie: Persönliche Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vsrw - Verlag, Verlag: Vsrw - Verlag, Verlag: VSRW-Verlag Dr. Hagen Prhs GmbH, Länge: 208, Breite: 149, Höhe: 13, Gewicht: 417, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783936623529 9783936623222 9783923763573 9783923763146, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 222073029,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.