Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Was ist die Bedeutung des Begriffs "Sakral" in verschiedenen religiösen Traditionen?
Der Begriff "sakral" bezieht sich auf etwas Heiliges oder Göttliches, das in verschiedenen religiösen Traditionen verehrt wird. In der christlichen Tradition können sakrale Gegenstände wie Kreuze oder Altäre als heilig angesehen werden. In anderen Religionen wie dem Hinduismus oder Buddhismus können Tempel, Statuen oder heilige Schriften als sakral betrachtet werden. **
Welche unterschiedlichen religiösen Bedeutungen und Symboliken werden mit dem Begriff "Sakral" in Verbindung gebracht?
Der Begriff "Sakral" wird in verschiedenen Religionen verwendet, um heilige Orte, Gegenstände oder Handlungen zu beschreiben. In der christlichen Tradition kann er sich auf Kirchen, Altäre oder Sakramente beziehen. Im Hinduismus kann er für Tempel, Statuen oder Rituale stehen. Andere Religionen haben ebenfalls eigene Interpretationen des Begriffs. **
Ähnliche Suchbegriffe für Sakral
Top-Angebote
Produkte zum Begriff Sakral:
-
Weber, Hanna: Zwischen sakral und profanZwischen sakral und profan , Umnutzung von Kirchen der Nachkriegsmoderne , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20231018, Produktform: Leinen, Autoren: Weber, Hanna, Seitenzahl/Blattzahl: 328, Abbildungen: Abbildungen in Farbe, Keyword: Architekturgeschichte; Bauen im Bestand; Denkmalpflege; Kirchenbau; Kirchenumnutzung; Moderner Kirchenbau; Nachkriegsmoderne; Sakralbautransformationen; Umnutzung, Fachschema: Deutschland / Westdeutschland~Westdeutschland~Bundesrepublik Deutschland~Architektur / Sakrale Architekur~Architektur / Geschichte, Regionen~Denkmal - Denkmalpflege - Denkmalschutz, Fachkategorie: Architektur: Kirchen, Sakralbauten~Geschichte der Architektur, Region: Westdeutschland, BRD bis 1990, Thema: Entdecken, Warengruppe: HC/Architektur, Fachkategorie: Erhaltung von Gebäuden und Baustoffen (Denkmalpflege), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bauhaus-Universität, Verlag: Bauhaus-Universität, Verlag: Bauhaus-Universittsverlag Weimar, Länge: 241, Breite: 173, Höhe: 25, Gewicht: 918, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Top-Angebote
Produkte zum Begriff Sakral:
-
Weber, Hanna: Zwischen sakral und profanZwischen sakral und profan , Umnutzung von Kirchen der Nachkriegsmoderne , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20231018, Produktform: Leinen, Autoren: Weber, Hanna, Seitenzahl/Blattzahl: 328, Abbildungen: Abbildungen in Farbe, Keyword: Architekturgeschichte; Bauen im Bestand; Denkmalpflege; Kirchenbau; Kirchenumnutzung; Moderner Kirchenbau; Nachkriegsmoderne; Sakralbautransformationen; Umnutzung, Fachschema: Deutschland / Westdeutschland~Westdeutschland~Bundesrepublik Deutschland~Architektur / Sakrale Architekur~Architektur / Geschichte, Regionen~Denkmal - Denkmalpflege - Denkmalschutz, Fachkategorie: Architektur: Kirchen, Sakralbauten~Geschichte der Architektur, Region: Westdeutschland, BRD bis 1990, Thema: Entdecken, Warengruppe: HC/Architektur, Fachkategorie: Erhaltung von Gebäuden und Baustoffen (Denkmalpflege), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bauhaus-Universität, Verlag: Bauhaus-Universität, Verlag: Bauhaus-Universittsverlag Weimar, Länge: 241, Breite: 173, Höhe: 25, Gewicht: 918, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Bedeutung des Begriffs "Sakral" in verschiedenen religiösen Traditionen?
Der Begriff "sakral" bezieht sich auf etwas Heiliges oder Göttliches, das in verschiedenen religiösen Traditionen verehrt wird. In der christlichen Tradition können sakrale Gegenstände wie Kreuze oder Altäre als heilig angesehen werden. In anderen Religionen wie dem Hinduismus oder Buddhismus können Tempel, Statuen oder heilige Schriften als sakral betrachtet werden. **
-
Welche unterschiedlichen religiösen Bedeutungen und Symboliken werden mit dem Begriff "Sakral" in Verbindung gebracht?
Der Begriff "Sakral" wird in verschiedenen Religionen verwendet, um heilige Orte, Gegenstände oder Handlungen zu beschreiben. In der christlichen Tradition kann er sich auf Kirchen, Altäre oder Sakramente beziehen. Im Hinduismus kann er für Tempel, Statuen oder Rituale stehen. Andere Religionen haben ebenfalls eigene Interpretationen des Begriffs. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für Sakral
-
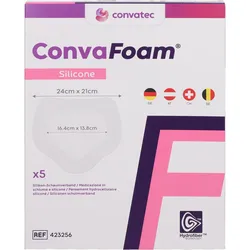
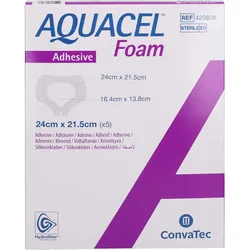
Aquacel Foam Adhäsiv Sakral 21.5x24cm 5 STProdukteigenschaften: Aquacel Foam Alles, was Sie an Schaumverbänden lieben -- und mehr: Aquacel Foam bietet Ihnen all die einzigartigen Vorteile der ConvaTec Wundverbandstechnologie -- Einfachheit, Komfort und die heilungsfördernden Eigenschaften der Hydrofiber Wundkontaktschicht. Aquacel Foam Schaumverbände bieten Ihnen: Einen wasserfesten Schutzfilm, der Verdunstung überschüssiger Feuchtigkeit zulässt, während er vor viraler/bakterieller Penetration schützt. Ein weiches, saugfähiges Schaumkissen zur Steigerung des Komforts und der Aufnahme überschüssiger Flüssigkeit. Eine Hydrofiber Wundkontaktschicht, die bei Kontakt mit Wundflüssigkeit geliert und heilungsfördernd ist und dem Patienten erlaubt sich zu duschen und zu baden. Einen sanften Silikonhaftstoff, der eine sichere, hautfreundliche Haftung sowie einfache Entfernung bietet und ein geringes Potential für Hautirritationen oder allergische Kontaktsensibilisierung aufweist. Indikation: Aquacel Foam eignet sich für die Versorgung von akuten und chronischen, mäßig exsudierenden Wunden, z.B.: Ulcus cruris venosum Ulcus cruris arteriosum Dekubitus Diabetische Fußulcera Chirurgische Wunden (Hautentnahmestellen) Sekundär heilende Wunden Aquacel Foam kann bei oberflächlichen Wunden als Primärverband und ab 3 mm Wundtiefe als Sekundärverband in Kombination mit einem Wundfüller, z.B. Aquacel Extra oder Aquacel Ag+ Extra, verwendet werden. Produkteigenschaften: Weich, anpassungsfähig und saugstark. Barriere gegen Viren und Bakterien. Zuschneidbar. Effektiv auch unter Kompression. Klebt weder am Handschuh noch an sich selbst. Einfach zu applizieren und zu entfernen. Wasserdicht und zum Duschen geeignet. Empfohlene Tragedauer: maximal 7 Tage. Die Hydrofiber Wundkontaktschicht bei Aquacel Foam: Reduktion von Schmerzen beim Tragen des Wundverbandes. Atraumatischer Verbandwechsel durch Gelbildung der Wundauflage. Keine Schädigung des empfindlichen Granulationsgewebes im Rahmen des Verbandwechsels. ConvaTec Hydrofiber Technologie -- die erste und beste Technologie mit Gelbildung - verleiht Aquacel Verbänden leistungsstarke Eigenschaften. Quelle: www.convatec.de Stand: 12/2021345,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.