Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Haben Infant Annihilator schon einmal ein Konzert gegeben?
Ja, Infant Annihilator haben bereits Konzerte gegeben. Die Deathcore-Band aus England ist bekannt für ihre energiegeladenen Live-Auftritte und hat in verschiedenen Ländern auf der ganzen Welt gespielt. Ihre Shows sind oft von intensiver Musik und einer beeindruckenden Bühnenpräsenz geprägt. **
Wie lassen sich die adidas Yeezy Boost 350 V2 Cream White Infant reinigen?
Um die adidas Yeezy Boost 350 V2 Cream White Infant zu reinigen, empfiehlt es sich, sie vorsichtig mit einem weichen Tuch und warmem Wasser abzuwischen. Verwende keine aggressiven Reinigungsmittel oder Bürsten, um Schäden am Material zu vermeiden. Lasse die Schuhe anschließend an der Luft trocknen, vermeide direkte Sonneneinstrahlung oder Hitzequellen. **

Ähnliche Suchbegriffe für SINDA---Standardized-Infant
Top-Angebote
Produkte zum Begriff SINDA---Standardized-Infant:
-
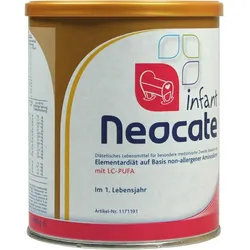
Neocate Infant PulverAnwendungsgebiet von Neocate Infant PulverNeocate Infant Pulver Neocate Infant ist eine Spezialnahrung auf Basis non-allergener Aminosäuren für die Ernährung von Säuglingen mit Kuhmilchallergie oder multiplen Nahrungsmittelallergien. Elementardiät für Säuglinge von 0 - 12 Monaten auf Basis non- allergener Aminosäuren zur diätetischen Ernährung bei Kuhmilchallergie und multiplen Nahrungsmittelallergien. Zur ausschließlichen und ergänzenden Ernährung geeignet. Non- allergene Aminosäuren Die Neocate Produkte basieren auf synthetisch hergestellten, freien Aminosäuren, die im Gegensatz zu hypoallergenen Spezialnahrungen auf Basis von hydrolysiertem Kuhmilcheiweiß keine Restallergenität besitzen und somit kein Risiko für eine allergische Reaktion bergen. der Eiweißanteil besteht zu 100 % aus freien, non-allergenen Aminosäuren guter Geschmack frei von Kuhmilch-, Hühnerei-, Soja- und Weizeneiweiß frei von Laktose, Galaktose, Saccharose frei von Gluten mit LC-PUFA (langkettige, mehrfach ungesättigte Fettsäuren) mit Nukleotiden mit 4 % MCT Pulvernahrung vollbilanziert leicht resorbierbar Wirkungsweise von Neocate Infant PulverDie Neocate Produkte sind geeignet zur diätetischen Behandlung von Kindern mit Kuhmilchallergie, multiplen Nahrungsmittelallergien und anderen Erkrankungen, die eine Elementardiät auf Aminosäurenbasis erfordern. Neocate Infant ist besonders geeignet für Säuglinge zur diätetischen Behandlung von: Kuhmilchallergie multiplen Nahrungsmittelallergien anderen Indikationen, für die eine Elementardiät auf Aminosäurenbasis empfohlen wirdWirkstoffe / Inhaltsstoffe / ZutatenZutaten von Neocate Infant Pulver: Getrockneter Glukosesirup, raffinierte pflanzliche Öle (nicht hydriertes Kokosöl, ölsäurereiches Sonnenblumenöl, Sonnenblumenöl, Rapsöl), L-Arginin-L-Aspartat, L-Leucin, L-Lysinacetat, Calciumdiphosp244,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hadders-Algra, Mijna: SINDA - Standardized Infant NeuroDevelopmental AssessmentSINDA - Standardized Infant NeuroDevelopmental Assessment , Untersuchung zur Früherkennung von neurologischen Erkrankungen und Entwicklungsstörungen im ersten Lebensjahr , Polituren & Wachse > Autopflege & Aufbereitung , Erscheinungsjahr: 20210721, Produktform: Kartoniert, Titel der Reihe: Pädiatrische Neurologie##, Autoren: Hadders-Algra, Mijna~Tacke, Uta~Pietz, Joachim~Philippi, Heike, Seitenzahl/Blattzahl: 206, Abbildungen: 150 Abbildungen, Themenüberschrift: MEDICAL / Pediatrics, Keyword: Entwicklungsneurologie; Entwicklungspsychologie; Kleinkind; Pädiatrie; Säugling, Fachschema: Kinderarzt~Kinderheilkunde~Pädiatrie~Neurologie~Neurologie / Neurophysiologie~Neurophysiologie~Physiologie / Neurophysiologie, Fachkategorie: Neurologie und klinische Neurophysiologie, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Pädiatrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 228, Breite: 151, Höhe: 12, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 264037239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BRIO Infant/ Toddler - DackelSeit 1958 Ein Klassiker. Bewegt Kopf Und Ohren Und Wedelt Mit Dem Schwanz.der Nachzieh-dackel Ist Nicht Nur Ein Entzückender Begleiter Für Jedes Kleinkind, Das Laufen Lernt Sondern Er Besticht Auch Durch Sein Zeitloses Design Und Seine Sorgfältige...20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neocate Infant 400 GProdukteigenschaften: Bezeichnung: Diätetisches Lebensmittel für besondere medizinische Zwecke (Bilanzierte Diät), zur diätetischen Behandlung von Kuhmilchallergie und multiplen Nahrungsmittelallergien Verwendung/Anwendung/Verzehrempfehlung: Die tägliche Gesamtmenge Neocate wird durch den behandelnden Arzt festgelegt und richtet sich nach Alter, Körpergewicht und klinischem Zustand des Kindes. Säuglingsnahrungspulver sind nicht steril, jede Nahrung deshalb frisch zubereiten und unmittelbar aufbrauchen. Reste verwerfen und Nahrung nicht erneut erwärmen.Standardauflösung:13,8 g Neocate Infant (3 Messlöffel) plus 90 ml Trinkwasser = 100 ml trinkfertige Nahrung. 1 Messlöffel fasst 4,6 g Neocate Infant. Für die Standardauflösung werden 30 ml Wasser pro gestrichenem Messlöffel Neocate Infant benötigt. Die Standardauflösung liefert 0,67 kcal/ml. Es kann mit einer geringeren Konzentration begonnen werden, die langsam bis zur Standardauflösung gesteigert wird. Zubereitung: Eine sorgfältige Einhaltung der Zubereitungshinweise ist wichtig. Waschen Sie Ihre Hände. Sterilisieren Sie die Flasche, den Sauger sowie weitere Zubereitungsutensilien. Trinkwasser abkochen, die erforderliche Menge in das Fläschchen/Gefäß füllen und abkühlen lassen. Vorgegebene Menge mit dem Messlöffel abmessen, Messlöffel mit einem Messerrücken glatt abstreichen, dabei das Pulver nicht in den Messlöffel pressen. Alternativ die vorgegebene Menge abwiegen und ins Fläschchen /Gefäß füllen. Fläschchen/Gefäß verschließen und gut schütteln, bis das Pulver aufgelöst ist. Bei Verwendung eines Messbechers mit dem Schneebesen gut verrühren. Auf Trinktemperatur (37°C) abkühlen lassen (Wangenprobe) und nach nochmaligem Schütteln füttern. Nährwertdeklaration: Nährwertzusammensetzung pro 100 g pro Portion (100 ml) Physikalischer Brennwert 2020 kJ/483 kcal 279 kJ/67 kcal Energiedichte 4,8 kcal/ml/g Broteinheiten 4,38 BE 0,6 BE Nährstoffrelation, davon Eiweiß 10,8 En% Kohlenhydrate 43,5 En% Fett 45,7 En% Ballaststoffe 0 En% Fett, davon 24,5 g 3,4 g • gesättigte Fettsäuren 8,9 g 1,2 g • einfach ungesättigte Fettsäuren 9,6 g 1,3 g • mehrfach ungesättigte Fettsäuren 4,8 g 0,66 g • Linolsäure 4.194 mg 579 mg • Alpha Linolsäure 419 mg 57,8 mg • Arachidonsäure 81,6 mg 11,3 mg • MCT 4% • LCT 96% Kohlenhydrate, davon 52,5 g 7,2 g • Zucker 4,7 g 0,65 g Ballaststoffe 0 g 0 g Eiweißäquivalente 13 g 1,8 g Salz 0,47 g 0,07 g Vitamine Vitamin A (RE) 406 μg 56 μg Vitamin D 8,8 μg 1,2 μg Vitamin E (TE) 4,8 mg 0,67 mg Vitamin K 42,5 μg 5,9 μg Vitamin B1 0,54 mg 0,07 mg Vitamin B2 0,54 mg 0,07 mg Niacin (NE) 10,2 mg 1,4 mg Pantothensäure 2,9 mg 0,40 mg Vitamin B6 0,54 mg 0,07 mg Folsäure 64 μg 8,8 μg Vitamin B12 1,3 μg 0,18 μg Biotin 19 μg 2,6 μg Vitamin C 51,6 mg 7,1 mg Mineralstoffe Natrium 189 mg 26,1 mg Kalium 525 mg 72,5 mg Chlorid 386 mg 53,3 mg Calcium 475 mg 65,6 mg Phosphor 341 mg 47,1 mg Magnesium 51 mg 7,0 mg Spurenelemente Eisen 7,3 mg 1,0 mg Zink 5,3 mg 0,73 mg Kupfer 0,41 mg 0,056 mg Mangan 0,2 mg 0,03 mg Molybdän 11, 3 μg 1,6 μg Selen 14,5 μg 2,0 μg Chrom 10,6 μg 1,5 μg Jod 100 μg 13,8 μg Andere Stoffe Cholin 95,4 mg 13,2 mg</56,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Top-Angebote
Produkte zum Begriff SINDA---Standardized-Infant:
-
SINDA - Standardized Infant NeuroDevelopmental Assessment, Taschenbuch von Mijna Hadders-Algra,Uta Tacke,Joachim Pietz,Heike Philippi, Kohlhammer,Sinda - Standardized Infant Neurodevelopmental Assessment, Taschenbuch Von Mijna Hadders-algra,uta Tacke,joachim Pietz,heike Philippi, Kohlhammer, 978-3-17-037922-0, Seitenanzahl: 20639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
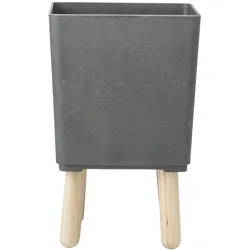
Bloomingville Blumentopf Sinda, L29 x B29 x H46cm, grauVerschönere deinen Balkon oder das Wohnzimmer mit diesem Blumentopf Sinda von Bloomingville. Der Blumentopf ist aus Kunststein und mit vier Beinen aus Bambus versehen. Dadurch kommen darin platzierte Dekorationen besser zur Geltung. Nutze den Topf für Kunstblumen, Trockenblumen oder verwende einen Übertopf, den du hineinstellen kannst um echte Pflanzen kunstvoll in Szene zu setzen. ,,Beachte: Dieser Blumentopf ist nur für Dekorationszwecke geeignet und sollte nicht mit Wasser gefüllt werden.,24,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Neocate Infant PulverAnwendungsgebiet von Neocate Infant PulverNeocate Infant Pulver Neocate Infant ist eine Spezialnahrung auf Basis non-allergener Aminosäuren für die Ernährung von Säuglingen mit Kuhmilchallergie oder multiplen Nahrungsmittelallergien. Elementardiät für Säuglinge von 0 - 12 Monaten auf Basis non- allergener Aminosäuren zur diätetischen Ernährung bei Kuhmilchallergie und multiplen Nahrungsmittelallergien. Zur ausschließlichen und ergänzenden Ernährung geeignet. Non- allergene Aminosäuren Die Neocate Produkte basieren auf synthetisch hergestellten, freien Aminosäuren, die im Gegensatz zu hypoallergenen Spezialnahrungen auf Basis von hydrolysiertem Kuhmilcheiweiß keine Restallergenität besitzen und somit kein Risiko für eine allergische Reaktion bergen. der Eiweißanteil besteht zu 100 % aus freien, non-allergenen Aminosäuren guter Geschmack frei von Kuhmilch-, Hühnerei-, Soja- und Weizeneiweiß frei von Laktose, Galaktose, Saccharose frei von Gluten mit LC-PUFA (langkettige, mehrfach ungesättigte Fettsäuren) mit Nukleotiden mit 4 % MCT Pulvernahrung vollbilanziert leicht resorbierbar Wirkungsweise von Neocate Infant PulverDie Neocate Produkte sind geeignet zur diätetischen Behandlung von Kindern mit Kuhmilchallergie, multiplen Nahrungsmittelallergien und anderen Erkrankungen, die eine Elementardiät auf Aminosäurenbasis erfordern. Neocate Infant ist besonders geeignet für Säuglinge zur diätetischen Behandlung von: Kuhmilchallergie multiplen Nahrungsmittelallergien anderen Indikationen, für die eine Elementardiät auf Aminosäurenbasis empfohlen wirdWirkstoffe / Inhaltsstoffe / ZutatenZutaten von Neocate Infant Pulver: Getrockneter Glukosesirup, raffinierte pflanzliche Öle (nicht hydriertes Kokosöl, ölsäurereiches Sonnenblumenöl, Sonnenblumenöl, Rapsöl), L-Arginin-L-Aspartat, L-Leucin, L-Lysinacetat, Calciumdiphosp244,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hadders-Algra, Mijna: SINDA - Standardized Infant NeuroDevelopmental AssessmentSINDA - Standardized Infant NeuroDevelopmental Assessment , Untersuchung zur Früherkennung von neurologischen Erkrankungen und Entwicklungsstörungen im ersten Lebensjahr , Polituren & Wachse > Autopflege & Aufbereitung , Erscheinungsjahr: 20210721, Produktform: Kartoniert, Titel der Reihe: Pädiatrische Neurologie##, Autoren: Hadders-Algra, Mijna~Tacke, Uta~Pietz, Joachim~Philippi, Heike, Seitenzahl/Blattzahl: 206, Abbildungen: 150 Abbildungen, Themenüberschrift: MEDICAL / Pediatrics, Keyword: Entwicklungsneurologie; Entwicklungspsychologie; Kleinkind; Pädiatrie; Säugling, Fachschema: Kinderarzt~Kinderheilkunde~Pädiatrie~Neurologie~Neurologie / Neurophysiologie~Neurophysiologie~Physiologie / Neurophysiologie, Fachkategorie: Neurologie und klinische Neurophysiologie, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Pädiatrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 228, Breite: 151, Höhe: 12, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 264037239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Infant Annihilator schon einmal ein Konzert gegeben?
Ja, Infant Annihilator haben bereits Konzerte gegeben. Die Deathcore-Band aus England ist bekannt für ihre energiegeladenen Live-Auftritte und hat in verschiedenen Ländern auf der ganzen Welt gespielt. Ihre Shows sind oft von intensiver Musik und einer beeindruckenden Bühnenpräsenz geprägt. **
-
Wie lassen sich die adidas Yeezy Boost 350 V2 Cream White Infant reinigen?
Um die adidas Yeezy Boost 350 V2 Cream White Infant zu reinigen, empfiehlt es sich, sie vorsichtig mit einem weichen Tuch und warmem Wasser abzuwischen. Verwende keine aggressiven Reinigungsmittel oder Bürsten, um Schäden am Material zu vermeiden. Lasse die Schuhe anschließend an der Luft trocknen, vermeide direkte Sonneneinstrahlung oder Hitzequellen. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für SINDA---Standardized-Infant
-
BRIO Infant/ Toddler - DackelSeit 1958 Ein Klassiker. Bewegt Kopf Und Ohren Und Wedelt Mit Dem Schwanz.der Nachzieh-dackel Ist Nicht Nur Ein Entzückender Begleiter Für Jedes Kleinkind, Das Laufen Lernt Sondern Er Besticht Auch Durch Sein Zeitloses Design Und Seine Sorgfältige...20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neocate Infant 400 GProdukteigenschaften: Bezeichnung: Diätetisches Lebensmittel für besondere medizinische Zwecke (Bilanzierte Diät), zur diätetischen Behandlung von Kuhmilchallergie und multiplen Nahrungsmittelallergien Verwendung/Anwendung/Verzehrempfehlung: Die tägliche Gesamtmenge Neocate wird durch den behandelnden Arzt festgelegt und richtet sich nach Alter, Körpergewicht und klinischem Zustand des Kindes. Säuglingsnahrungspulver sind nicht steril, jede Nahrung deshalb frisch zubereiten und unmittelbar aufbrauchen. Reste verwerfen und Nahrung nicht erneut erwärmen.Standardauflösung:13,8 g Neocate Infant (3 Messlöffel) plus 90 ml Trinkwasser = 100 ml trinkfertige Nahrung. 1 Messlöffel fasst 4,6 g Neocate Infant. Für die Standardauflösung werden 30 ml Wasser pro gestrichenem Messlöffel Neocate Infant benötigt. Die Standardauflösung liefert 0,67 kcal/ml. Es kann mit einer geringeren Konzentration begonnen werden, die langsam bis zur Standardauflösung gesteigert wird. Zubereitung: Eine sorgfältige Einhaltung der Zubereitungshinweise ist wichtig. Waschen Sie Ihre Hände. Sterilisieren Sie die Flasche, den Sauger sowie weitere Zubereitungsutensilien. Trinkwasser abkochen, die erforderliche Menge in das Fläschchen/Gefäß füllen und abkühlen lassen. Vorgegebene Menge mit dem Messlöffel abmessen, Messlöffel mit einem Messerrücken glatt abstreichen, dabei das Pulver nicht in den Messlöffel pressen. Alternativ die vorgegebene Menge abwiegen und ins Fläschchen /Gefäß füllen. Fläschchen/Gefäß verschließen und gut schütteln, bis das Pulver aufgelöst ist. Bei Verwendung eines Messbechers mit dem Schneebesen gut verrühren. Auf Trinktemperatur (37°C) abkühlen lassen (Wangenprobe) und nach nochmaligem Schütteln füttern. Nährwertdeklaration: Nährwertzusammensetzung pro 100 g pro Portion (100 ml) Physikalischer Brennwert 2020 kJ/483 kcal 279 kJ/67 kcal Energiedichte 4,8 kcal/ml/g Broteinheiten 4,38 BE 0,6 BE Nährstoffrelation, davon Eiweiß 10,8 En% Kohlenhydrate 43,5 En% Fett 45,7 En% Ballaststoffe 0 En% Fett, davon 24,5 g 3,4 g • gesättigte Fettsäuren 8,9 g 1,2 g • einfach ungesättigte Fettsäuren 9,6 g 1,3 g • mehrfach ungesättigte Fettsäuren 4,8 g 0,66 g • Linolsäure 4.194 mg 579 mg • Alpha Linolsäure 419 mg 57,8 mg • Arachidonsäure 81,6 mg 11,3 mg • MCT 4% • LCT 96% Kohlenhydrate, davon 52,5 g 7,2 g • Zucker 4,7 g 0,65 g Ballaststoffe 0 g 0 g Eiweißäquivalente 13 g 1,8 g Salz 0,47 g 0,07 g Vitamine Vitamin A (RE) 406 μg 56 μg Vitamin D 8,8 μg 1,2 μg Vitamin E (TE) 4,8 mg 0,67 mg Vitamin K 42,5 μg 5,9 μg Vitamin B1 0,54 mg 0,07 mg Vitamin B2 0,54 mg 0,07 mg Niacin (NE) 10,2 mg 1,4 mg Pantothensäure 2,9 mg 0,40 mg Vitamin B6 0,54 mg 0,07 mg Folsäure 64 μg 8,8 μg Vitamin B12 1,3 μg 0,18 μg Biotin 19 μg 2,6 μg Vitamin C 51,6 mg 7,1 mg Mineralstoffe Natrium 189 mg 26,1 mg Kalium 525 mg 72,5 mg Chlorid 386 mg 53,3 mg Calcium 475 mg 65,6 mg Phosphor 341 mg 47,1 mg Magnesium 51 mg 7,0 mg Spurenelemente Eisen 7,3 mg 1,0 mg Zink 5,3 mg 0,73 mg Kupfer 0,41 mg 0,056 mg Mangan 0,2 mg 0,03 mg Molybdän 11, 3 μg 1,6 μg Selen 14,5 μg 2,0 μg Chrom 10,6 μg 1,5 μg Jod 100 μg 13,8 μg Andere Stoffe Cholin 95,4 mg 13,2 mg</56,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.