Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Warum heißt ein Ort an der Rur "Einruhr" und nicht "Einrur"?
Der Ort an der Rur heißt "Einruhr" und nicht "Einrur", da der Name auf die Lage des Ortes an der Einmündung des Flusses Rur in den Obersee des Rurstausees hinweist. Der Name "Einruhr" ist also eine Zusammensetzung aus "Ein" für die Einmündung und "Ruhr" für den Fluss Rur. **
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Ähnliche Suchbegriffe für Rur
Top-Angebote
Produkte zum Begriff Rur:
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
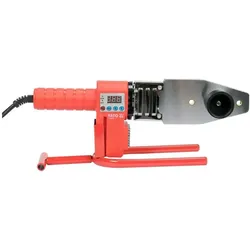
Yato, Schweissgerät, Zgrzewarka Do Rur Termoplastycznych 800wDas Yato YT-82251 Kunststoffschweissgerät ist ein leistungsstarkes Werkzeug, das speziell für das Schweissen von thermoplastischen Rohren entwickelt wurde. Mit einer Leistung von 800 Watt bietet es eine effiziente und zuverlässige Lösung für verschiedene Schweissanwendungen. Das Gerät ist für den Netzbetrieb konzipiert und ermöglicht eine einfache Handhabung, wodurch es sowohl für professionelle als auch für private Anwendungen geeignet ist. Das geringe Gewicht von 700 Gramm sorgt für eine angenehme Bedienbarkeit, während die Sicherheitsmerkmale wie die Kennzeichnung für gesundheitliche Gefahren und entzündbare Materialien auf die notwendige Vorsicht hinweisen. Dieses Schweissgerät ist eine wertvolle Ergänzung für jede Werkstatt oder Baustelle, die mit thermoplastischen Materialien arbeitet. - Energiequelle: Netzbetrieb für kontinuierliche Leistung - Sicherheitsmerkmale: GHS05 ätzend und GHS07 Gesundheitsgefahr - Hergestellt in Polen, bekannt für hohe Qualität - Leichtgewicht mit nur 700 g für einfache Handhabung.44,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **

Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Rur:
-
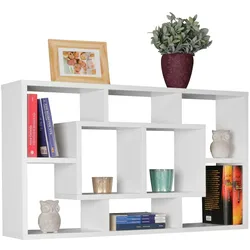
Wandregal `Rur`: Modernes Design, `Rur`, melaminharzbeschichtet. Weiß, 85x16x48 cm | Kadima DesignTechnische Details: Abmessungen: Höhe: 48 cm Breite: 85 cm Tiefe: 16 cm Größe: 85 x 16 x 48 cm Materialien: Material Korpus: MDF (melaminharzbeschichtet) Materialhinweis: Komplettes Regal: MDF, melaminharzbeschichtet Materialzusammensetzung: 100% MDF Holzart: MDF Farben: Farbe: Weiß Technische Spezifikationen: Belastbarkeit: 5 kg Gewicht: 10 kg Design und Wohnraum: Style: Modern Wohnraum: Wohnzimmer, Arbeitszimmer, Büro, Schlafzimmer, Esszimmer, Flur, Diele Lieferdetails und Montage: Lieferzustand: Zerlegt Artikelnummer: BARWL5.167 Kollektion: RUR69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
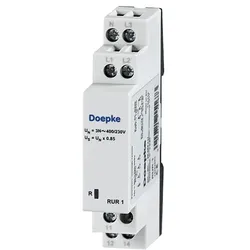
Doepke Unterspannungsmesser RUR 1Bemessungsspannung=250 VBemessungsfrequenz=48..63 HzAngegebener Messbereich=3N, 400/230 VMax. Schaltleistung=1250 VAAuslöseverzögerung=200 msMax. elektrische Schalthäufigkeit=60 c/minSpannungsart=ACMontageart=DIN-SchieneBreite in Teilungseinheiten=1Einbauhöhe=87 mmSchutzart (IP)=IP4078,75 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum heißt ein Ort an der Rur "Einruhr" und nicht "Einrur"?
Der Ort an der Rur heißt "Einruhr" und nicht "Einrur", da der Name auf die Lage des Ortes an der Einmündung des Flusses Rur in den Obersee des Rurstausees hinweist. Der Name "Einruhr" ist also eine Zusammensetzung aus "Ein" für die Einmündung und "Ruhr" für den Fluss Rur. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Ähnliche Suchbegriffe für Rur
-
Yato, Schweissgerät, Zgrzewarka Do Rur Termoplastycznych 800wDas Yato YT-82251 Kunststoffschweissgerät ist ein leistungsstarkes Werkzeug, das speziell für das Schweissen von thermoplastischen Rohren entwickelt wurde. Mit einer Leistung von 800 Watt bietet es eine effiziente und zuverlässige Lösung für verschiedene Schweissanwendungen. Das Gerät ist für den Netzbetrieb konzipiert und ermöglicht eine einfache Handhabung, wodurch es sowohl für professionelle als auch für private Anwendungen geeignet ist. Das geringe Gewicht von 700 Gramm sorgt für eine angenehme Bedienbarkeit, während die Sicherheitsmerkmale wie die Kennzeichnung für gesundheitliche Gefahren und entzündbare Materialien auf die notwendige Vorsicht hinweisen. Dieses Schweissgerät ist eine wertvolle Ergänzung für jede Werkstatt oder Baustelle, die mit thermoplastischen Materialien arbeitet. - Energiequelle: Netzbetrieb für kontinuierliche Leistung - Sicherheitsmerkmale: GHS05 ätzend und GHS07 Gesundheitsgefahr - Hergestellt in Polen, bekannt für hohe Qualität - Leichtgewicht mit nur 700 g für einfache Handhabung.44,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Awtools, Drehmomentschlüssel, KLUCZ DO RUR / STILLSON 350mmDer KLUCZ DO RUR / STILLSON 350mm von Awtools ist ein vielseitiger und robuster Drehmomentschlüssel, der für eine Vielzahl von Klempner- und Schlosserarbeiten konzipiert wurde. Hergestellt aus hochwertigem CrMo-Stahl, bietet dieser Schlüssel eine hohe Festigkeit und Langlebigkeit. Die geschmiedeten, geschlitzten Backen aus gehärtetem Stahl sorgen für eine zuverlässige Greifkraft und ermöglichen das sichere Entfernen von Rohren, Armaturen, Schrauben und Muttern. Der ergonomisch gestaltete Griff ist mit rutschfestem Kunststoff überzogen, was eine komfortable Handhabung und einen sicheren Halt gewährleistet, selbst bei anspruchsvollen Anwendungen. Mit einem maximalen Abstand zwischen den Backen von 50 mm ist dieser Schlüssel ideal für den Einsatz in Werkstätten, im Heimwerkerbereich und im Service. Seine durchdachte Konstruktion macht ihn zu einem unverzichtbaren Werkzeug für jede Werkzeugkiste. - Hergestellt aus hochwertigem CrMo-Stahl für hohe Festigkeit und Langlebigkeit - Geschmiedete, geschlitzte Backen aus gehärtetem Stahl für zuverlässige Greifkraft - Ergonomischer, rutschfester Griff für komfortable Handhabung - Maximaler Abstand zwischen den Backen von 50 mm, geeignet für verschiedene Anwendungen.25,96 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.