Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Was ist ein aktiver Rechtsträger?
Ein aktiver Rechtsträger ist eine juristische Person, die befugt ist, Rechte und Pflichten zu haben und diese auch aktiv auszuüben. Das bedeutet, dass sie Verträge abschließen, Eigentum besitzen, klagen und verklagt werden können. Beispiele für aktive Rechtsträger sind Unternehmen, Vereine, Stiftungen und staatliche Organisationen. Im Gegensatz dazu stehen passive Rechtsträger, die zwar Rechte und Pflichten haben, diese aber nicht aktiv ausüben können. Es ist wichtig, zwischen aktiven und passiven Rechtsträgern zu unterscheiden, um die rechtlichen Beziehungen und Verantwortlichkeiten klar zu definieren. **
Wer sind die Rechtsträger einer Schule?
Die Rechtsträger einer Schule können je nach Land und Schulsystem unterschiedlich sein. In vielen Fällen sind die Rechtsträger öffentliche oder staatliche Institutionen wie Kommunen oder Bildungsministerien. In einigen Fällen können aber auch private Organisationen oder Stiftungen die Rechtsträger von Schulen sein. **

Ähnliche Suchbegriffe für Rechtsträger
Top-Angebote
Produkte zum Begriff Rechtsträger:
-
Was ist der Unterschied zwischen einem Linksträger und einem Rechtsträger?
Ein Linksträger ist eine Person, die politisch eher linke oder progressive Ansichten vertritt und sich für soziale Gerechtigkeit und Gleichheit einsetzt. Ein Rechtsträger hingegen vertritt politisch eher konservative oder rechte Ansichten und legt Wert auf individuelle Freiheit und Marktwirtschaft. Der Unterschied liegt also in den politischen Überzeugungen und Zielen, die sie verfolgen. **
-
Warum sind Einzelunternehmen von Freiberuflern keine verschmelzungsfähigen oder abspaltungsfähigen Rechtsträger im UmwG?
Einzelunternehmen von Freiberuflern sind keine verschmelzungsfähigen oder abspaltungsfähigen Rechtsträger im Umwandlungsgesetz (UmwG), da sie keine eigenständige juristische Person sind. Sie werden als natürliche Personen geführt und können daher nicht in andere Rechtsträger eingegliedert oder von ihnen abgespalten werden. Die Umwandlungsmöglichkeiten nach dem UmwG stehen nur juristischen Personen wie GmbHs oder AGs zur Verfügung. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **

Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Rechtsträger:
-
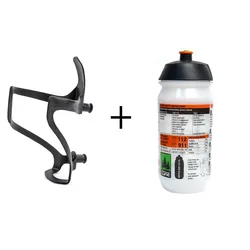
TUNE Flaschenhalter RechtsträgerTUNE Flaschenhalter Rechtsträger Mit dem Rechtsträger bringt Tune jetzt einen Flaschenhalter speziell für Fullys und Rahmen mit kleinem Rahmendreieck, bei dem die Trinkflasche seitlich entnommen wird. Er bietet sicheren Halt auch bei härtesten Einsatz und ist somit Ideal für die Nutzung am Rennrad, Cross Country Bike bis hin zum Enduro. Hier in der ergonomisch speziell auf Rechtshänder angepassten Ausführung. Der Flaschenhalter kommt Tune-typisch in dezentem Matt-Carbon daher und passt somit optisch nahezu an jedes Bike. technische Daten: Material: Carbon Schrauben: Aluminium Trägerplatte: Aluminium Ausführung: Rechtshänder Farbe: carbon-schwarz Finish: UD matt Gewicht: ca. 21g (Halter)44,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
TUNE Flaschenhalter Rechtsträger inklusive Flasche 500 mlTUNE Flaschenhalter Rechtsträger inklusive Flasche Mit dem Rechtsträger bringt Tune jetzt einen Flaschenhalter speziell für Fullys und Rahmen mit kleinem Rahmendreieck, bei dem die Trinkflasche seitlich entnommen wird. Er bietet sicheren Halt auch bei härtesten Einsatz und ist somit Ideal für die Nutzung am Rennrad, Cross Country Bike bis hin zum Enduro. Hier in der ergonomisch speziell auf Rechtshänder angepassten Ausführung. Der Flaschenhalter kommt Tune-typisch in dezentem Matt-Carbon daher und passt somit optisch nahezu an jedes Bike. technische Daten: Material: Carbon Schrauben: Aluminium Trägerplatte: Aluminium Ausführung: Rechtshänder Flaschengröße: 0,5l oder 0,75l Farbe: carbon-schwarz Finish: UD matt Gewicht: ca. 21g (Halter)49,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Was ist ein aktiver Rechtsträger?
Ein aktiver Rechtsträger ist eine juristische Person, die befugt ist, Rechte und Pflichten zu haben und diese auch aktiv auszuüben. Das bedeutet, dass sie Verträge abschließen, Eigentum besitzen, klagen und verklagt werden können. Beispiele für aktive Rechtsträger sind Unternehmen, Vereine, Stiftungen und staatliche Organisationen. Im Gegensatz dazu stehen passive Rechtsträger, die zwar Rechte und Pflichten haben, diese aber nicht aktiv ausüben können. Es ist wichtig, zwischen aktiven und passiven Rechtsträgern zu unterscheiden, um die rechtlichen Beziehungen und Verantwortlichkeiten klar zu definieren. **
-
Wer sind die Rechtsträger einer Schule?
Die Rechtsträger einer Schule können je nach Land und Schulsystem unterschiedlich sein. In vielen Fällen sind die Rechtsträger öffentliche oder staatliche Institutionen wie Kommunen oder Bildungsministerien. In einigen Fällen können aber auch private Organisationen oder Stiftungen die Rechtsträger von Schulen sein. **
-
Was ist der Unterschied zwischen einem Linksträger und einem Rechtsträger?
Ein Linksträger ist eine Person, die politisch eher linke oder progressive Ansichten vertritt und sich für soziale Gerechtigkeit und Gleichheit einsetzt. Ein Rechtsträger hingegen vertritt politisch eher konservative oder rechte Ansichten und legt Wert auf individuelle Freiheit und Marktwirtschaft. Der Unterschied liegt also in den politischen Überzeugungen und Zielen, die sie verfolgen. **
-
Warum sind Einzelunternehmen von Freiberuflern keine verschmelzungsfähigen oder abspaltungsfähigen Rechtsträger im UmwG?
Einzelunternehmen von Freiberuflern sind keine verschmelzungsfähigen oder abspaltungsfähigen Rechtsträger im Umwandlungsgesetz (UmwG), da sie keine eigenständige juristische Person sind. Sie werden als natürliche Personen geführt und können daher nicht in andere Rechtsträger eingegliedert oder von ihnen abgespalten werden. Die Umwandlungsmöglichkeiten nach dem UmwG stehen nur juristischen Personen wie GmbHs oder AGs zur Verfügung. **
Ähnliche Suchbegriffe für Rechtsträger
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.