Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Was ist die Bedeutung von Carl Orffs Werk?
Carl Orffs Werk hat eine große Bedeutung in der Musikwelt, insbesondere durch sein bekanntestes Werk "Carmina Burana". Orff war ein bedeutender Komponist des 20. Jahrhunderts, der für seine innovative Verwendung von Rhythmus und Percussioninstrumenten bekannt ist. Seine Musik ist kraftvoll, rhythmisch und oft sehr emotional. Orffs Werk hat auch einen starken Einfluss auf die Musikpädagogik gehabt, besonders durch sein Schulwerk "Orff-Schulwerk", das eine spielerische und kreative Herangehensweise an das Musizieren fördert. **
Wie nennt sich genau die Musikrichtung von Carl Orffs "Carmina Burana"?
Die Musikrichtung von Carl Orffs "Carmina Burana" wird oft als "Neue Musik" oder "Moderne Klassik" bezeichnet. Es enthält Elemente des 20. Jahrhunderts, wie zum Beispiel dissonante Harmonien und rhythmische Komplexität, während es gleichzeitig von mittelalterlicher Musik und Texten inspiriert ist. Es ist eine Mischung aus Chor, Orchester und Solisten und wird oft als Oratorium oder Kantate klassifiziert. **
Ähnliche Suchbegriffe für Orffs
Top-Angebote
Produkte zum Begriff Orffs:
-
Preise, Zins und Wechselkurse, Fachbücher von Heiner FlassbeckAutor: Heiner Flassbeck Heiner Flassbeck arbeitete von 2000 bis 2012 bei den Vereinten Nationen in Genf und war dort als Direktor zuständig für Globalisierung und Entwicklung. Zuvor war er Staatssekretär im Bundesministerium für Finanzen. 2005 wurde Flassbeck von der Hamburger Universität zum Honorar-Professor für Wirtschaft und Politik ernannt. Sein Blog makroskop.eu liefert täglich Analysen und Kommentare zu Wirtschaft und Politik. Im Westend Verlag von ihm erschienen sind unter anderem die Bücher "Handelt jetzt. Das globale Manifest zur Rettung der Wirtschaft" (2013), "Die Marktwirtschaft des 21. Jahrhunderts" (2011), "Gescheitert" (2009) und "Das Euro-Desaster" (2018).25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frühauf:Güter, Markt & Preise einfach u, Schulbücher von Louisa FrühaufWaren, Märkte und Preise werden auf einfache und lebendige Weise erklärt: Wirtschaftliche Zusammenhänge werden so präsentiert, dass sie leicht zu lernen sind und methodisch abwechslungsreich gestaltet sind (8. bis 10. Klasse).25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **

Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Top-Angebote
Produkte zum Begriff Orffs:
-
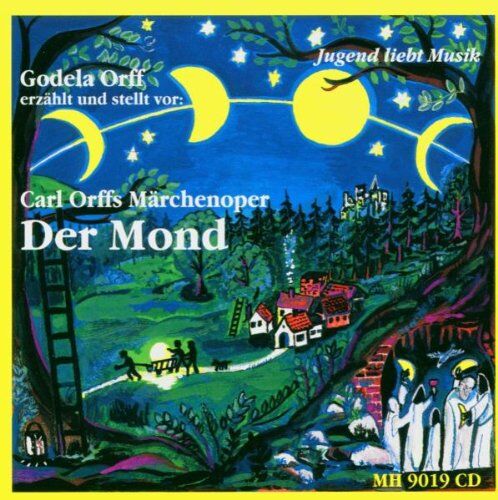
Gondela Orff - Der Mond-Carl Orffs Märchenoper - Preis vom 24.10.2026 19:17:51 hBinding : Audio CD, Label : Edition Hieber (Bogner Records), Publisher : Edition Hieber (Bogner Records), NumberOfDiscs : 1, medium : Audio CD, releaseDate : 2004-10-18, artists : Gondela Orff, Rsol, composers : Carl Orff, languages : german3,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preise, Zins und Wechselkurse, Fachbücher von Heiner FlassbeckAutor: Heiner Flassbeck Heiner Flassbeck arbeitete von 2000 bis 2012 bei den Vereinten Nationen in Genf und war dort als Direktor zuständig für Globalisierung und Entwicklung. Zuvor war er Staatssekretär im Bundesministerium für Finanzen. 2005 wurde Flassbeck von der Hamburger Universität zum Honorar-Professor für Wirtschaft und Politik ernannt. Sein Blog makroskop.eu liefert täglich Analysen und Kommentare zu Wirtschaft und Politik. Im Westend Verlag von ihm erschienen sind unter anderem die Bücher "Handelt jetzt. Das globale Manifest zur Rettung der Wirtschaft" (2013), "Die Marktwirtschaft des 21. Jahrhunderts" (2011), "Gescheitert" (2009) und "Das Euro-Desaster" (2018).25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Bedeutung von Carl Orffs Werk?
Carl Orffs Werk hat eine große Bedeutung in der Musikwelt, insbesondere durch sein bekanntestes Werk "Carmina Burana". Orff war ein bedeutender Komponist des 20. Jahrhunderts, der für seine innovative Verwendung von Rhythmus und Percussioninstrumenten bekannt ist. Seine Musik ist kraftvoll, rhythmisch und oft sehr emotional. Orffs Werk hat auch einen starken Einfluss auf die Musikpädagogik gehabt, besonders durch sein Schulwerk "Orff-Schulwerk", das eine spielerische und kreative Herangehensweise an das Musizieren fördert. **
-
Wie nennt sich genau die Musikrichtung von Carl Orffs "Carmina Burana"?
Die Musikrichtung von Carl Orffs "Carmina Burana" wird oft als "Neue Musik" oder "Moderne Klassik" bezeichnet. Es enthält Elemente des 20. Jahrhunderts, wie zum Beispiel dissonante Harmonien und rhythmische Komplexität, während es gleichzeitig von mittelalterlicher Musik und Texten inspiriert ist. Es ist eine Mischung aus Chor, Orchester und Solisten und wird oft als Oratorium oder Kantate klassifiziert. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für Orffs
-
Frühauf:Güter, Markt & Preise einfach u, Schulbücher von Louisa FrühaufWaren, Märkte und Preise werden auf einfache und lebendige Weise erklärt: Wirtschaftliche Zusammenhänge werden so präsentiert, dass sie leicht zu lernen sind und methodisch abwechslungsreich gestaltet sind (8. bis 10. Klasse).25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Vergütung des Sachverständigen, Fachbücher von Andreas Weglage"Die Vergütung des Sachverständigen" ist ein umfassendes Fachbuch, das sich mit den aktuellen Regelungen zur Vergütung von Sachverständigen befasst. Verfasst von Andreas Weglage, bietet dieses Werk eine detaillierte Analyse des novellierten Justizvergütungs- und Entschädigungsgesetzes (JVEG), das seit dem 1. Januar 2021 in Kraft ist. Der Autor erläutert nicht nur die Vergütung für gerichtliche Gutachten, sondern auch die Regelungen für aussergerichtliche Tätigkeiten gemäss BGB. Die klare Struktur und die übersichtliche Darstellung der Vergütungsregeln nach Tätigkeitsgruppen ermöglichen es den Leser*innen, sich schnell in die komplexen Themen einzuarbeiten. Dieses Buch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Vergütung von Sachverständigen im rechtlichen Kontext auseinandersetzen.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.