Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Was ist situ?
Was ist situ? Situ ist eine Abkürzung für die Situation oder den aktuellen Stand der Dinge. Es bezieht sich darauf, was gerade passiert oder vorhanden ist. Situ kann in verschiedenen Kontexten verwendet werden, um den aktuellen Zustand oder die Umstände zu beschreiben. Es kann auch bedeuten, sich bewusst zu sein, was um einen herum geschieht und wie man darauf reagieren sollte. Insgesamt ist situ ein Begriff, der verwendet wird, um den aktuellen Kontext oder die aktuelle Situation zu beschreiben. **
Was ist ein duktales Carcinoma in situ?
Ein duktales Carcinoma in situ ist eine Form von Brustkrebs, bei der sich abnormale Zellen in den Milchgängen der Brust bilden, aber noch nicht in das umliegende Gewebe eingedrungen sind. Es wird als nicht-invasiver Brustkrebs betrachtet, da es sich noch nicht in andere Teile der Brust oder des Körpers ausgebreitet hat. Es wird oft durch Mammographie entdeckt und kann in der Regel gut behandelt werden. Es ist wichtig, dass Frauen mit dieser Diagnose regelmäßig von einem Arzt überwacht werden, um sicherzustellen, dass sich der Krebs nicht weiterentwickelt. **
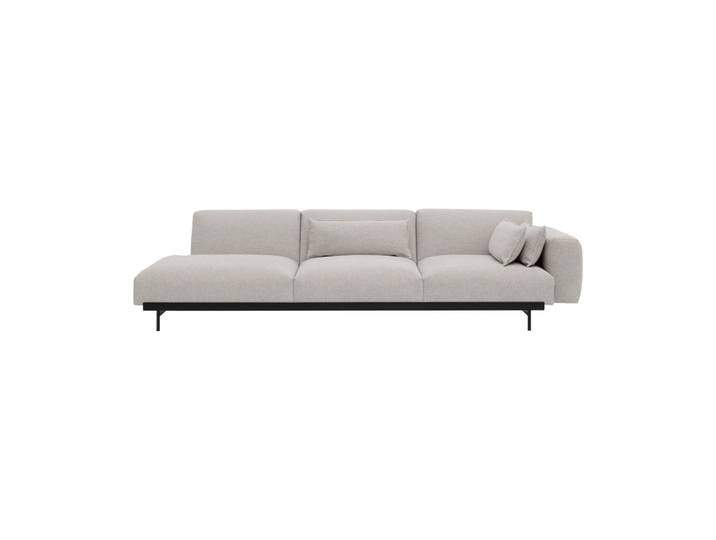
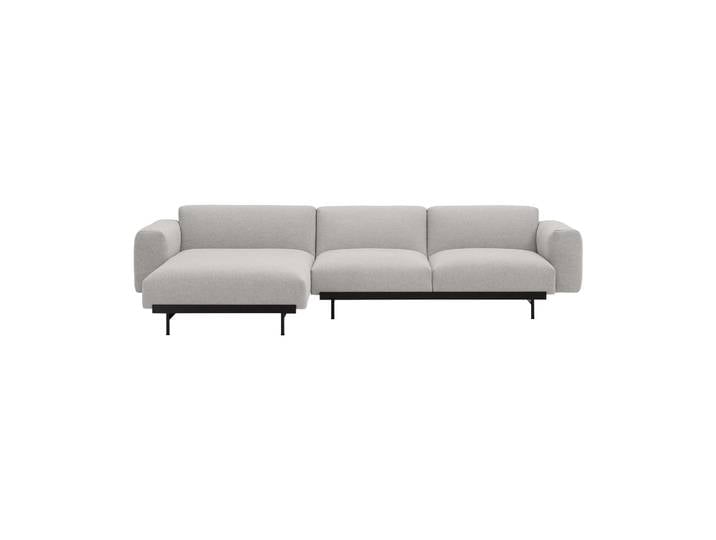
Ähnliche Suchbegriffe für Muuto-In-Situ-Modulsofa
Top-Angebote
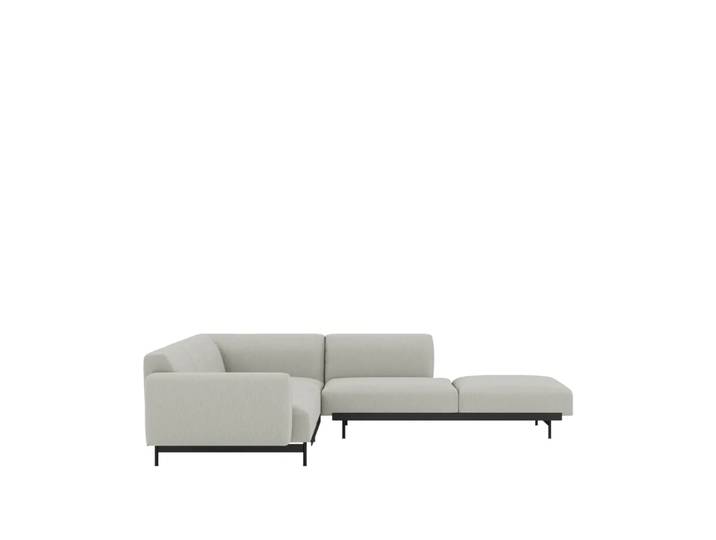
Produkte zum Begriff Muuto-In-Situ-Modulsofa:
-
Haarmeyer, Hans: Vergütung in Krise, Sanierung und InsolvenzVergütung in Krise, Sanierung und Insolvenz , Zum Werk Mehr als 20 Jahre nach Inkrafttreten der InsO liegt die erste empirische Untersuchung zur Praxis des Vergütungsrechts vor und zeigt massive Mängel auf. Als erster Kommentar basiert die 7. Auflage dieses Standardkommentars auf diesen empirischen Erkenntnissen und bringt sie in einen systematischen Zusammenhang. Zugleich werden erstmals in der 7. Auflage alle Vergütungsarten rund um Krise, Sanierung und Insolvenz in einer Kommentierung zusammengefasst, zeigt Verbindungslinien auf und gibt erstmals Maßgaben für die Praxis. Die vollständig neu bearbeitete 7. Auflage bringt das gesamte Vergütungsrecht in Krise, Sanierung und Insolvenz auf den neusten Stand. Vorteile auf einen Blick Kommentierung aller Vergütungsarten für Beratung, Sanierung, Restrukturierung und Insolvenzverwaltung Vergütungsrechtlicher Leitfaden für GmbH-Geschäftsführerinnen und GmbH-Geschäftsführer in der Krise systematische Rechtsprechungsübersichten ausführliche Prüfkriterien für Vergütungsanträge Prüfungsleitfäden für Gläubigerinnen und Gläubiger und die Unternehmensberatung wirtschaftliche Betrachtung professioneller Krisen- und Insolvenzverwaltung Zur Neuauflage Die 7. Auflage ist die erste Kommentierung aller vergütungsrechtlichen Tätigkeiten rund um Krise, Sanierung und Insolvenzverwaltung und damit ein unverzichtbarer Ratgeber für Unternehmensberatung, Sanierung und Insolvenzverwaltung. Auf dem Stand des Jahres 2023 kommentiert er die Vergütungen nach der InsO, dem StaRUG, des JVEG und der EuInsVO für Sachverständige sowie erstmals auch die vergütungsrechtlichen Regelungen im Aktien- und GmbH-Recht. Der Haarmeyer/Mock gehört zu den bei den meisten Insolvenzgerichten in Deutschland genutzten Kommentaren. Zielgruppe Für Insolvenzverwalterinnen und Insolvenzverwalter, Richterschaft, Rechtspflegerinnen und Rechtspfleger, Gläubigervertreterinnen und Gläubigervertreter, Rechtsanwaltschaft, Banken, beratende Berufe und Insolvenzbetroffene. , Sonstige > Beleuchtung , Auflage: 7., neu bearbeitete Auflage, Erscheinungsjahr: 20240419, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare#52#, Autoren: Haarmeyer, Hans~Mock, Sebastian, Edition: NED, Auflage: 24007, Auflage/Ausgabe: 7., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 881, Keyword: Dienstleister; Festsetzung der Vergütung; InsVV; Insolvenzgläubiger; Insolvenzverwalter; Kosten; Vergütung Sanierungsberater; Vergütung Treuhändler; Vergütungsantrag; Vergütungstabellen; Verwaltervergütung; angemessene Vergütung in der Eigenverwaltung, Fachschema: Insolvenz - Insolvenzrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 881 Blätter, Länge: 200, Breite: 142, Höhe: 53, Gewicht: 1013, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
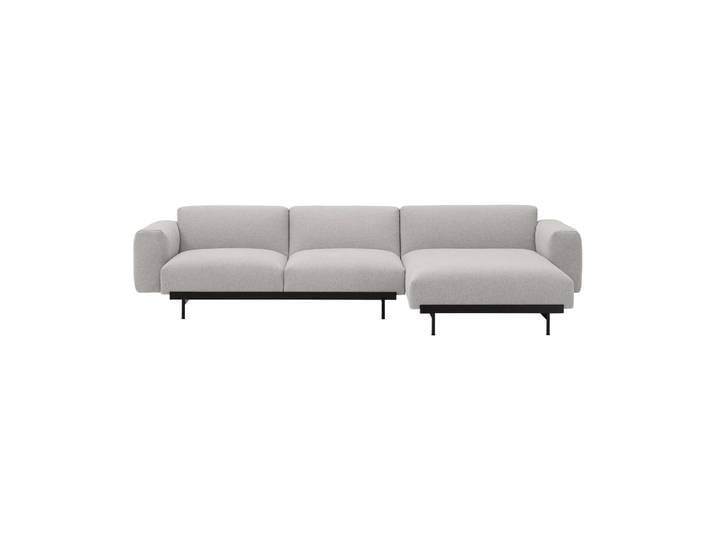

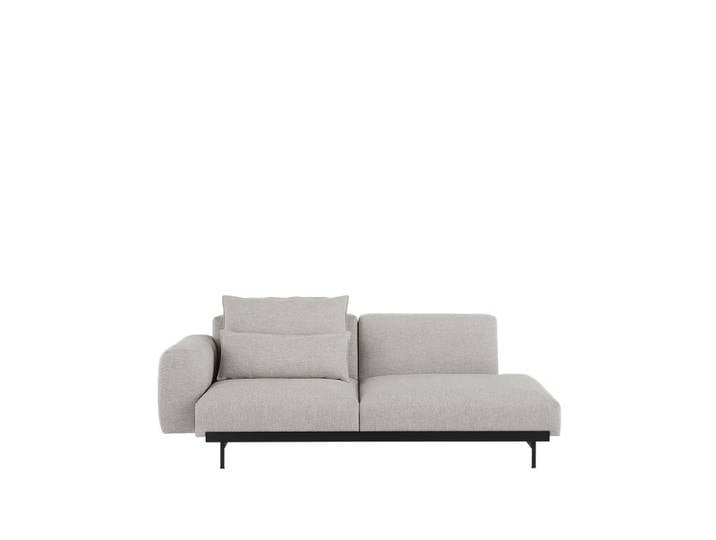
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Top-Angebote
Produkte zum Begriff Muuto-In-Situ-Modulsofa:
-
Haarmeyer, Hans: Vergütung in Krise, Sanierung und InsolvenzVergütung in Krise, Sanierung und Insolvenz , Zum Werk Mehr als 20 Jahre nach Inkrafttreten der InsO liegt die erste empirische Untersuchung zur Praxis des Vergütungsrechts vor und zeigt massive Mängel auf. Als erster Kommentar basiert die 7. Auflage dieses Standardkommentars auf diesen empirischen Erkenntnissen und bringt sie in einen systematischen Zusammenhang. Zugleich werden erstmals in der 7. Auflage alle Vergütungsarten rund um Krise, Sanierung und Insolvenz in einer Kommentierung zusammengefasst, zeigt Verbindungslinien auf und gibt erstmals Maßgaben für die Praxis. Die vollständig neu bearbeitete 7. Auflage bringt das gesamte Vergütungsrecht in Krise, Sanierung und Insolvenz auf den neusten Stand. Vorteile auf einen Blick Kommentierung aller Vergütungsarten für Beratung, Sanierung, Restrukturierung und Insolvenzverwaltung Vergütungsrechtlicher Leitfaden für GmbH-Geschäftsführerinnen und GmbH-Geschäftsführer in der Krise systematische Rechtsprechungsübersichten ausführliche Prüfkriterien für Vergütungsanträge Prüfungsleitfäden für Gläubigerinnen und Gläubiger und die Unternehmensberatung wirtschaftliche Betrachtung professioneller Krisen- und Insolvenzverwaltung Zur Neuauflage Die 7. Auflage ist die erste Kommentierung aller vergütungsrechtlichen Tätigkeiten rund um Krise, Sanierung und Insolvenzverwaltung und damit ein unverzichtbarer Ratgeber für Unternehmensberatung, Sanierung und Insolvenzverwaltung. Auf dem Stand des Jahres 2023 kommentiert er die Vergütungen nach der InsO, dem StaRUG, des JVEG und der EuInsVO für Sachverständige sowie erstmals auch die vergütungsrechtlichen Regelungen im Aktien- und GmbH-Recht. Der Haarmeyer/Mock gehört zu den bei den meisten Insolvenzgerichten in Deutschland genutzten Kommentaren. Zielgruppe Für Insolvenzverwalterinnen und Insolvenzverwalter, Richterschaft, Rechtspflegerinnen und Rechtspfleger, Gläubigervertreterinnen und Gläubigervertreter, Rechtsanwaltschaft, Banken, beratende Berufe und Insolvenzbetroffene. , Sonstige > Beleuchtung , Auflage: 7., neu bearbeitete Auflage, Erscheinungsjahr: 20240419, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare#52#, Autoren: Haarmeyer, Hans~Mock, Sebastian, Edition: NED, Auflage: 24007, Auflage/Ausgabe: 7., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 881, Keyword: Dienstleister; Festsetzung der Vergütung; InsVV; Insolvenzgläubiger; Insolvenzverwalter; Kosten; Vergütung Sanierungsberater; Vergütung Treuhändler; Vergütungsantrag; Vergütungstabellen; Verwaltervergütung; angemessene Vergütung in der Eigenverwaltung, Fachschema: Insolvenz - Insolvenzrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 881 Blätter, Länge: 200, Breite: 142, Höhe: 53, Gewicht: 1013, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist situ?
Was ist situ? Situ ist eine Abkürzung für die Situation oder den aktuellen Stand der Dinge. Es bezieht sich darauf, was gerade passiert oder vorhanden ist. Situ kann in verschiedenen Kontexten verwendet werden, um den aktuellen Zustand oder die Umstände zu beschreiben. Es kann auch bedeuten, sich bewusst zu sein, was um einen herum geschieht und wie man darauf reagieren sollte. Insgesamt ist situ ein Begriff, der verwendet wird, um den aktuellen Kontext oder die aktuelle Situation zu beschreiben. **
-
Was ist ein duktales Carcinoma in situ?
Ein duktales Carcinoma in situ ist eine Form von Brustkrebs, bei der sich abnormale Zellen in den Milchgängen der Brust bilden, aber noch nicht in das umliegende Gewebe eingedrungen sind. Es wird als nicht-invasiver Brustkrebs betrachtet, da es sich noch nicht in andere Teile der Brust oder des Körpers ausgebreitet hat. Es wird oft durch Mammographie entdeckt und kann in der Regel gut behandelt werden. Es ist wichtig, dass Frauen mit dieser Diagnose regelmäßig von einem Arzt überwacht werden, um sicherzustellen, dass sich der Krebs nicht weiterentwickelt. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für Muuto-In-Situ-Modulsofa
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.