Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie funktioniert die Lademechanik einer Schrotflinte? Welches ist die effektivste Art, eine Schrotflinte zu reinigen?
Die Lademechanik einer Schrotflinte funktioniert durch das manuelle Nachladen von Patronen in den Patronenlager. Beim Schießen wird der Verschluss geöffnet, die leere Hülse ausgeworfen und eine neue Patrone in das Patronenlager geladen. Die effektivste Art, eine Schrotflinte zu reinigen, ist durch das Zerlegen der Waffe und gründliches Reinigen aller Komponenten mit speziellen Reinigungsmitteln. Anschließend sollten alle Teile trocken gerieben und wieder zusammengebaut werden, um sicherzustellen, dass die Schrotflinte einwandfrei funktioniert. Es ist wichtig, regelmäßig zu reinigen, um die Lebensdauer der Waffe zu verlängern und die Sicherheit beim Schie **
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **


Ähnliche Suchbegriffe für Lademechanik
Top-Angebote
Produkte zum Begriff Lademechanik:
-
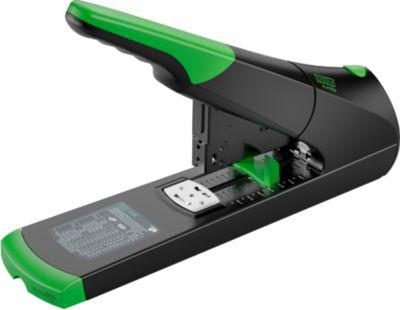
Blockheftgerät NOVUS B 56 re+new, für Klammern Typ 23/8 bis 23/24, bis zu 200 Blatt, Lademechanik, ABS, Vollmetall & Recycling-KunststoffDas Blockheftgerät B 56 re+new von NOVUS ist bestens dafür geeignet, um umfangreiche Papierunterlagen professionell abzuheften. Ausgeführt für die Aufnahme von Klammern des Typs 23/8 bis 23/24, punktet es mit einer starken Heftleistung von bis 200 Blatt Papier einer Qualität von 80 g/m2. Die Einlegetiefe des Papiers ist variabel bis zu einem Bereich von 75 mm einstellbar. Gefertigt aus robustem Vollmetall mit einer Ummantelung aus Recycling-Kunststoff, bietet der Blockhefter darüber hinaus hohen Bedienkomfort. So sorgt sein integriertes Antiblockiersystem für unkompliziertes Heften, die Express-Störungsbeseitigung ermöglicht eine Leerheftung im Bedarfsfall. Die integrierte Springfachlademechanik mit doppelter und federgelagerter Klammerführung erleichtert die Beladung mit Heftklammern, während die Wendematrize für einen zügigen Wechsel zwischen Parallel- und Bypassheftung sorgt. Das in Deutschland hergestellte Blockheftgerät B 56 re+new von NOVUS besitzt ein Gesamtgewicht von ungefähr 1,67 kg. Ausführung: * Hochwertiger Blockhefter * ideal für professionelle Abheftung von umfangreichen Papierdokumenten * Geeignet für Klammern des Typs 23/8 bis 23/24 * Heftleistung von bis zu 200 Blatt Papier (80 g/m²) * Antiblockiersystem für störungsfreies Heften * Variable Papier-Einlegetiefe bis 75 mm * Express Störungsbeseitigung für Leerheftung im Bedarfsfall * Springfachlademechanik mit doppelter, federgelagerter Klammerführung * Wendematrize für schnellen Wechsel zwischen Parallel- und Bypassheftung * Made in Germany Weitere Details: * Material: Vollmetall, mit Recycling-Kunststoffummantelung * Gewicht: ca. 1,67 kg184,45 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **

Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Lademechanik:
-
Blockheftgerät NOVUS B 56XL, für Klammern Typ 23/8, bis zu 170 Blatt, bis zu 100 Klammern, Lademechanik, ABS, Papieranschlag, Vollmetall, grauDas Blockheftgerät B 56XL von NOVUS ist genau die richtige Wahl, um umfangreiche Unterlagen professionell abzuheften. Geeignet für Klammern des Typs 23/8, überzeugt es hierbei durch seine starke Heftleistung von bis 170 Blatt Papier einer Qualität von 80 g/m2 und einer Ladekapazität von bis zu 100 Klammern. Die Einlegetiefe des Papiers ist variabel bis zu einem Bereich von 250 mm einstellbar. Gefertigt aus robustem Vollmetall mit einer Ummantelung aus Kunststoff, bietet der farblich in Grau gehaltene Blockhefter zudem ein hohes Maß an Bedienkomfort. So sorgt sein integriertes Antiblockiersystem für störungsfreies Heften, der Papieranschlag für präzises Heften über Eck. Die integrierte Springfachlademechanik mit doppelter und federgelagerter Klammerführung erleichtert die Beladung mit Heftklammern, während die Wendematrize einen zügigen Wechsel zwischen Parallel- und Bypassheftung ermöglicht. Das in Deutschland gefertigte Blockheftgerät B 56XL von NOVUS ist GS-geprüft und wurde vom Hersteller mit 25 Jahren Garantie versehen. Sein Gesamtgewicht beläuft sich auf ungefähr 2,4 kg. Ausführung: * Hochwertiger Blockhefter * ideal für professionelle Abheftung von umfangreichen Papierdokumenten * Geeignet für Klammern des Typs 23/8 * Ladekapazität von bis zu 100 Klammern * Heftleistung von bis zu 170 Blatt Papier (80 g/m²) * Antiblockiersystem für störungsfreies Heften * Variable Papier-Einlegetiefe bis 250 mm * Papieranschlag für präzises Heften über Eck * Springfachlademechanik mit doppelter, federgelagerter Klammerführung * Wendematrize für schnellen Wechsel zwischen Parallel- und Bypassheftung * GS-geprüft * Made in Germany * 25 Jahre Herstellergarantie Weitere Details: * Material: Vollmetall, mit Kunststoffummantelung * Farbe: grau * Gewicht: ca. 2,4 kg184,45 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Blockheftgerät NOVUS B 50 re+new, für Klammern Typ 23/6 bis 23/13, bis zu 140 Blatt, Lademechanik, ABS, Vollmetall & Recycling-KunststoffDas Blockheftgerät B 50 re+new von NOVUS ist ideal für die professionelle Abheftung von umfangreichen Papierunterlagen. Konzipiert für die Aufnahme von Klammern des Typs 23/6 bis 23/13, bietet es mit eine starke Heftleistung von bis 140 Blatt Papier einer Qualität von 80 g/m2. Die Einlegetiefe des Papiers ist variabel bis zu einem Bereich von 75 mm einstellbar. Bestehend aus stabilem Vollmetall mit einer Ummantelung aus Recycling-Kunststoff, überzeugt der Blockhefter ebenfalls mit seinem hohen Bedienkomfort. So sorgt sein integriertes Antiblockiersystem für unkompliziertes Heften, die Express-Störungsbeseitigung ermöglicht eine Leerheftung im Bedarfsfall. Die integrierte Springfachlademechanik mit doppelter und federgelagerter Klammerführung erleichtert die Beladung mit Heftklammern, während die Wendematrize einen zügigen Wechsel zwischen Parallel- und Bypassheftung gewährleistet. Das Gesamtgewicht des in Deutschland gefertigten Blockheftgerätes B 50 re+new von NOVUS beläuft sich auf ungefähr 1,46 kg. Ausführung: * Hochwertiger Blockhefter * ideal für professionelle Abheftung von umfangreichen Papierdokumenten * Geeignet für Klammern des Typs 23/6 bis 23/13 * Heftleistung von bis zu 140 Blatt Papier (80 g/m²) * Antiblockiersystem für störungsfreies Heften * Variable Papier-Einlegetiefe bis 75 mm * Express Störungsbeseitigung für Leerheftung im Bedarfsfall * Springfachlademechanik mit doppelter, federgelagerter Klammerführung * Wendematrize für schnellen Wechsel zwischen Parallel- und Bypassheftung * Made in Germany Weitere Details: * Material: Vollmetall, mit Recycling-Kunststoffummantelung * Gewicht: ca. 1,46 kg98,76 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Blockheftgerät NOVUS B 56 re+new, für Klammern Typ 23/8 bis 23/24, bis zu 200 Blatt, Lademechanik, ABS, Vollmetall & Recycling-KunststoffDas Blockheftgerät B 56 re+new von NOVUS ist bestens dafür geeignet, um umfangreiche Papierunterlagen professionell abzuheften. Ausgeführt für die Aufnahme von Klammern des Typs 23/8 bis 23/24, punktet es mit einer starken Heftleistung von bis 200 Blatt Papier einer Qualität von 80 g/m2. Die Einlegetiefe des Papiers ist variabel bis zu einem Bereich von 75 mm einstellbar. Gefertigt aus robustem Vollmetall mit einer Ummantelung aus Recycling-Kunststoff, bietet der Blockhefter darüber hinaus hohen Bedienkomfort. So sorgt sein integriertes Antiblockiersystem für unkompliziertes Heften, die Express-Störungsbeseitigung ermöglicht eine Leerheftung im Bedarfsfall. Die integrierte Springfachlademechanik mit doppelter und federgelagerter Klammerführung erleichtert die Beladung mit Heftklammern, während die Wendematrize für einen zügigen Wechsel zwischen Parallel- und Bypassheftung sorgt. Das in Deutschland hergestellte Blockheftgerät B 56 re+new von NOVUS besitzt ein Gesamtgewicht von ungefähr 1,67 kg. Ausführung: * Hochwertiger Blockhefter * ideal für professionelle Abheftung von umfangreichen Papierdokumenten * Geeignet für Klammern des Typs 23/8 bis 23/24 * Heftleistung von bis zu 200 Blatt Papier (80 g/m²) * Antiblockiersystem für störungsfreies Heften * Variable Papier-Einlegetiefe bis 75 mm * Express Störungsbeseitigung für Leerheftung im Bedarfsfall * Springfachlademechanik mit doppelter, federgelagerter Klammerführung * Wendematrize für schnellen Wechsel zwischen Parallel- und Bypassheftung * Made in Germany Weitere Details: * Material: Vollmetall, mit Recycling-Kunststoffummantelung * Gewicht: ca. 1,67 kg184,45 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Lademechanik einer Schrotflinte? Welches ist die effektivste Art, eine Schrotflinte zu reinigen?
Die Lademechanik einer Schrotflinte funktioniert durch das manuelle Nachladen von Patronen in den Patronenlager. Beim Schießen wird der Verschluss geöffnet, die leere Hülse ausgeworfen und eine neue Patrone in das Patronenlager geladen. Die effektivste Art, eine Schrotflinte zu reinigen, ist durch das Zerlegen der Waffe und gründliches Reinigen aller Komponenten mit speziellen Reinigungsmitteln. Anschließend sollten alle Teile trocken gerieben und wieder zusammengebaut werden, um sicherzustellen, dass die Schrotflinte einwandfrei funktioniert. Es ist wichtig, regelmäßig zu reinigen, um die Lebensdauer der Waffe zu verlängern und die Sicherheit beim Schie **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Ähnliche Suchbegriffe für Lademechanik
-
Kosten und Preise bei verbundener Produktion, Substitutionskonkurrenz und verbundener Nachfrage, Taschenbuch von Paul Riebel, VS Verlag fürKosten Und Preise Bei Verbundener Produktion, Substitutionskonkurrenz Und Verbundener Nachfrage, Taschenbuch Von Paul Riebel, Vs Verlag Für Sozialwissenschaften, 978-3-531-11096-7, Seitenanzahl: 11954,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosten und Preise in wettbewerblichen Ortsnetzen, Taschenbuch von Horst Albach,Günter Knieps, Nomos, 978-3-7890-4968-2Kosten Und Preise In Wettbewerblichen Ortsnetzen, Taschenbuch Von Horst Albach,günter Knieps, Nomos, 978-3-7890-4968-2, Seitenanzahl: 11117,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.