Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **

Ähnliche Suchbegriffe für Kinderholzkreuz---Schutz-und
Top-Angebote
Produkte zum Begriff Kinderholzkreuz---Schutz-und:
-
Lehrbuch Geprüfte Schutz- und SicherheitskraftLehrbuch Geprüfte Schutz- und Sicherheitskraft , Unentbehrlich für Quereinsteiger Das stark nachgefragte Lehrbuch begleitet Sicherheitskräfte zielsicher während der Prüfungsvorbereitung sowie bei der Erlangung und Weiterentwicklung der berufsspezifischen Fähigkeiten. Die für das Sicherheitsgewerbe relevanten Rechtsänderungen sind in dieser Neuauflage berücksichtigt. Umfassende Darstellung Erfahrene Autoren erläutern, orientiert am gleichnamigen Weiterbildungskonzept des DIHK-Rahmenplans, die erforderlichen Lerninhalte wie: Rechtskunde, Dienstkunde und Brandschutz Arbeits-, Gesundheits- und Umweltschutz Technische Einsatzmittel sowie Schutz- und Sicherungseinrichtungen Grundlagen der Kommunikation, Information und Dokumentation Verhalten und Situationsbewältigung Serviceorientierung und Zusammenarbeit Auf aktuellem Stand Große Neuerungen brachte die EU-Datenschutzgrundverordnung (DSGVO) für das Datenschutzrecht ab dem 25.05.2018 mit sich. Die für das Sicherheitsgewerbe relevanten Änderungen sind in dieser Neuauflage berücksichtigt. Weiterhin eingearbeitet sind die aktuellen Rechtsänderungen, die sich insbesondere im Bereich des Gewerberechts (Änderung der Gewerbeordnung vom 29.11.2018 sowie Neufassung der Bewachungsverordnung vom 03.05.2019) oder durch die Neugestaltung der Normenreihe DIN 77200 ergeben haben. Übersichtliche Gestaltung Auch in der 5. Auflage legen die Autoren Wert auf eine übersichtliche und anschauliche Darlegung des Stoffes. Mit zusätzlichen Gliederungspunkten und kurzen Abschnitten sind die einzelnen Kapitel nun noch verständlicher dargestellt. Ein neues, besonders lesefreundliches Format sowie die mehrfarbige Gestaltung des Werkes tragen ebenso hierzu bei. Ferner sind relevante Passagen optisch als Hinweis- oder Merksätze besonders hervorgehoben. Mit Beispielen und Prüfungstipps Zahlreiche Beispiele und Abbildungen sowie Empfehlungen für die Prüfung runden das Buch ab. Empfehlenswert für die erfolgreiche Prüfungsvorbereitung Personen, die bereits in der Wach- und Sicherheitsbranche tätig sind und sich weiterqualifizieren oder aus anderen Bereichen, z.B. der Bundeswehr, umschulen möchten, können sich mit dem Lehrbuch optimal auf die Prüfung vorbereiten. Dozenten dient das Standardwerk zur erfolgreichen Unterrichtsgestaltung. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 5., überarbeitete Auflage, 2019, Erscheinungsjahr: 20190701, Produktform: Kartoniert, Bearbeitung: Ebert, Frank~Foerster, Wolfgang~Holleuffer-Kypke, Rainer von~Jochmann, Ulrich~Katschemba, Torsten~Pfeiffer, Werner, Auflage: 19005, Auflage/Ausgabe: 5., überarbeitete Auflage, 2019, Seitenzahl/Blattzahl: 448, Abbildungen: Mit Abbildungen, Keyword: Ausbildungsbetrieb; Streifendienst; Sicherheitsdienst; Schutz; Torkontroll- und Empfangsdienst; Eigensicherung; DGUV; Sozialkunde; Sicherheitsbranche; Rechtskunde; Methodenkompetenz; Sozialkompetenz; Rechtsgrundlagen; Serviceorientierung; Fachkompetenz; ÖPNV; Dienstkunde; Berufsschule; Lernkompetenz; Personenkontrolle; Brandschutz; Sicherheitswirtschaft; Sicherheit; Alarm- und Interventionsdienst; Gefahrenabwehr; Sicherheitsdienstleistung; Sicherheitstechnik; Dienstanweisung; Einbruchschutz; Unternehmenssicherheit, Fachschema: Arbeitssicherheit~Sicherheit / Arbeitssicherheit~Sicherheit~Sicherung / Absicherung~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Dienstleistung~Tertiärer Sektor~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Dienstleistungsgewerbe~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Sprache: Deutsch, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Polizei und Sicherheitsdienste, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Richard Boorberg Verlag, Länge: 168, Breite: 237, Höhe: 27, Gewicht: 848, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783415053038 9783415045361 9783415040342 9783415036956, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 123688344,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
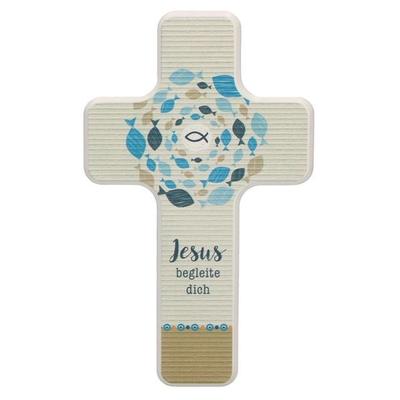
Kinderholzkreuz - Jesus begleite dichDieses Detailreich Gestaltete Kinderholzkreuz Misst 11 X 18 Cm Und Wurde Aus Robuster Buche Gefertigt. Eine Weiße Lackierung Bildet Dessen Produktbasis, Veredelt Durch Einen Hochwertigen Farbdruck. Dieser Zeigt Ein Kreis Der Aus Mehreren Fischen...16,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Kinderholzkreuz - Du bist einzigartigUnser Holzkreuz Ist Nicht Nur Ein Dekoratives Element, Sondern Ein Sinnstiftendes Geschenk Für Besondere Anlässe, Insbesondere Für Mädchen Zur Erstkommunion. Aus Buchenholz Gefertigt, Weiß Lackiert Und Farbig Bedruckt, Misst Das Kreuz 11 X 18 Cm Und...16,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Kinderholzkreuz---Schutz-und:
-
Lehrbuch Geprüfte Schutz- und SicherheitskraftLehrbuch Geprüfte Schutz- und Sicherheitskraft , Unentbehrlich für Quereinsteiger Das stark nachgefragte Lehrbuch begleitet Sicherheitskräfte zielsicher während der Prüfungsvorbereitung sowie bei der Erlangung und Weiterentwicklung der berufsspezifischen Fähigkeiten. Die für das Sicherheitsgewerbe relevanten Rechtsänderungen sind in dieser Neuauflage berücksichtigt. Umfassende Darstellung Erfahrene Autoren erläutern, orientiert am gleichnamigen Weiterbildungskonzept des DIHK-Rahmenplans, die erforderlichen Lerninhalte wie: Rechtskunde, Dienstkunde und Brandschutz Arbeits-, Gesundheits- und Umweltschutz Technische Einsatzmittel sowie Schutz- und Sicherungseinrichtungen Grundlagen der Kommunikation, Information und Dokumentation Verhalten und Situationsbewältigung Serviceorientierung und Zusammenarbeit Auf aktuellem Stand Große Neuerungen brachte die EU-Datenschutzgrundverordnung (DSGVO) für das Datenschutzrecht ab dem 25.05.2018 mit sich. Die für das Sicherheitsgewerbe relevanten Änderungen sind in dieser Neuauflage berücksichtigt. Weiterhin eingearbeitet sind die aktuellen Rechtsänderungen, die sich insbesondere im Bereich des Gewerberechts (Änderung der Gewerbeordnung vom 29.11.2018 sowie Neufassung der Bewachungsverordnung vom 03.05.2019) oder durch die Neugestaltung der Normenreihe DIN 77200 ergeben haben. Übersichtliche Gestaltung Auch in der 5. Auflage legen die Autoren Wert auf eine übersichtliche und anschauliche Darlegung des Stoffes. Mit zusätzlichen Gliederungspunkten und kurzen Abschnitten sind die einzelnen Kapitel nun noch verständlicher dargestellt. Ein neues, besonders lesefreundliches Format sowie die mehrfarbige Gestaltung des Werkes tragen ebenso hierzu bei. Ferner sind relevante Passagen optisch als Hinweis- oder Merksätze besonders hervorgehoben. Mit Beispielen und Prüfungstipps Zahlreiche Beispiele und Abbildungen sowie Empfehlungen für die Prüfung runden das Buch ab. Empfehlenswert für die erfolgreiche Prüfungsvorbereitung Personen, die bereits in der Wach- und Sicherheitsbranche tätig sind und sich weiterqualifizieren oder aus anderen Bereichen, z.B. der Bundeswehr, umschulen möchten, können sich mit dem Lehrbuch optimal auf die Prüfung vorbereiten. Dozenten dient das Standardwerk zur erfolgreichen Unterrichtsgestaltung. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 5., überarbeitete Auflage, 2019, Erscheinungsjahr: 20190701, Produktform: Kartoniert, Bearbeitung: Ebert, Frank~Foerster, Wolfgang~Holleuffer-Kypke, Rainer von~Jochmann, Ulrich~Katschemba, Torsten~Pfeiffer, Werner, Auflage: 19005, Auflage/Ausgabe: 5., überarbeitete Auflage, 2019, Seitenzahl/Blattzahl: 448, Abbildungen: Mit Abbildungen, Keyword: Ausbildungsbetrieb; Streifendienst; Sicherheitsdienst; Schutz; Torkontroll- und Empfangsdienst; Eigensicherung; DGUV; Sozialkunde; Sicherheitsbranche; Rechtskunde; Methodenkompetenz; Sozialkompetenz; Rechtsgrundlagen; Serviceorientierung; Fachkompetenz; ÖPNV; Dienstkunde; Berufsschule; Lernkompetenz; Personenkontrolle; Brandschutz; Sicherheitswirtschaft; Sicherheit; Alarm- und Interventionsdienst; Gefahrenabwehr; Sicherheitsdienstleistung; Sicherheitstechnik; Dienstanweisung; Einbruchschutz; Unternehmenssicherheit, Fachschema: Arbeitssicherheit~Sicherheit / Arbeitssicherheit~Sicherheit~Sicherung / Absicherung~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Dienstleistung~Tertiärer Sektor~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Dienstleistungsgewerbe~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Sprache: Deutsch, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Polizei und Sicherheitsdienste, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Richard Boorberg Verlag, Länge: 168, Breite: 237, Höhe: 27, Gewicht: 848, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783415053038 9783415045361 9783415040342 9783415036956, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 123688344,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Ähnliche Suchbegriffe für Kinderholzkreuz---Schutz-und
-
Kinderholzkreuz - Jesus begleite dichDieses Detailreich Gestaltete Kinderholzkreuz Misst 11 X 18 Cm Und Wurde Aus Robuster Buche Gefertigt. Eine Weiße Lackierung Bildet Dessen Produktbasis, Veredelt Durch Einen Hochwertigen Farbdruck. Dieser Zeigt Ein Kreis Der Aus Mehreren Fischen...16,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Kinderholzkreuz - Du bist einzigartigUnser Holzkreuz Ist Nicht Nur Ein Dekoratives Element, Sondern Ein Sinnstiftendes Geschenk Für Besondere Anlässe, Insbesondere Für Mädchen Zur Erstkommunion. Aus Buchenholz Gefertigt, Weiß Lackiert Und Farbig Bedruckt, Misst Das Kreuz 11 X 18 Cm Und...16,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
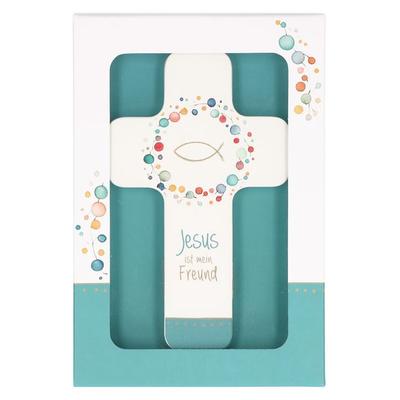
Kinderholzkreuz - Jesus ist mein FreundKinderholzkreuz Aus Eiche – Weiß Lackiert, Farbig Bedruckt Mit „jesus Ist Mein Freund“ Dieses Liebevoll Gestaltete Kinderholzkreuz Ist Ein Wertvolles Geschenk Zur Erstkommunion. Aus Weiß Lackierter Eiche Gefertigt Und Mit Einem Farbenfrohen Druck...16,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.