Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Ist Geld eine Sache ISD 985 BGB?
Ist Geld eine Sache im Sinne des § 985 BGB? Diese Frage ist nicht eindeutig zu beantworten, da Geld sowohl als bewegliche Sache als auch als Forderung betrachtet werden kann. Nach herrschender Meinung in der Rechtswissenschaft wird Geld jedoch in der Regel als Forderung angesehen, da es einen bestimmten Geldbetrag repräsentiert. Somit fällt Geld nicht unter die Definition einer Sache im Sinne des BGB. Es ist daher fraglich, ob § 985 BGB auf Geld anwendbar ist, da dieser sich auf die Herausgabe einer konkreten Sache bezieht. Letztendlich hängt die Einordnung von Geld als Sache davon ab, welcher rechtlichen Betrachtungsweise man folgt. **
Wo findet man beitragspflichtige Einnahmen ISD deutschen gesetzlichen Rentenversicherung?
Beitragspflichtige Einnahmen in der deutschen gesetzlichen Rentenversicherung finden sich in verschiedenen Einkommensarten, wie zum Beispiel Arbeitseinkommen aus abhängiger Beschäftigung, selbstständiger Tätigkeit oder geringfügiger Beschäftigung. Auch Einnahmen aus Minijobs, Entgeltersatzleistungen wie Krankengeld oder Arbeitslosengeld sowie Renten aus der gesetzlichen Rentenversicherung selbst zählen dazu. Zudem werden auch bestimmte Sonderzahlungen wie Weihnachts- oder Urlaubsgeld als beitragspflichtige Einnahmen betrachtet. Die genauen Regelungen und Einkommensarten sind im Sozialgesetzbuch festgelegt. **


Ähnliche Suchbegriffe für ISD
Top-Angebote
Produkte zum Begriff ISD:
-
LEXMARK MX632adwe SPR inkl. ISDDas Lexmark MX632adwe ist ein monochromes A4-Laser-Multifunktionsgerät zum Drucken, Kopieren, Scannen und Faxen mit Duplex und WLAN. Auf einen BlickTypLaser-Multifunktionsgerät, monochromFunktionenDrucken, Kopieren, Scannen, FaxenFormatbis DIN A4DuplexjaAnschlussLAN, WLANProduktbeschreibung Das MX632adwe deckt die typischen Aufgaben im Büro ab: Drucken, Kopieren, Scannen und Faxen in einem Gerät. Der automatische Duplexdruck spart Papier, über LAN und WLAN wird das Gerät im Netzwerk eingebunden. Merkmale4-in-1: Drucken, Kopieren, Scannen, FaxenMonochromer Laserdruck bis DIN A4Automatischer DuplexdruckNetzwerk per LAN und WLANHinweis: Diese Produktbeschreibung wurde teilweise mit Unterstützung künstlicher Intelligenz erstellt. Trotz sorgfältiger Prüfung können wir die vollständige Richtigkeit aller Angaben nicht garantieren – maßgeblich sind stets die offiziellen Herstellerangaben.1568,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
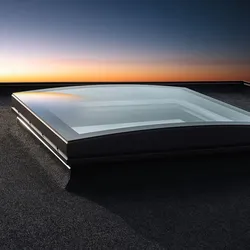
VELUX KUPPEL ISD 150150 0000 klar, AcrylDie VELUX Flachdachfenster-Verglasung ISD ist das Ober-Element für die Flachdach-Basiselemente CFP, CSP, CVP und CXP. Sie ist in vier Ausführungen erhältlich: als bekannte Kuppel aus kratzfestem Acrylglas (wahlweise durchsichtig oder undurchsichtig), als Flachglas aus 4 mm gehärtetem Einscheiben-Sicherheitsglas mit natürlichem Reinigungseffekt und, neu in 2017, als KONVEX-GLAS mit gebogener und randloser Oberfläche, das sich durch seine klare Sicht und den großzügigen Tageslichteinfall vor allem für sichtbare Installationen im Dach empfiehlt. Alle Verglasungen verfügen über eine zusätzliche Isolierglasscheibe mit innenliegendem Verbundsicherheitsglas für exzellente Wärmedämmwerte und verminderte Regengeräusche. Durchsturzsicherheit sowie 10 Jahre Herstellergarantie runden das Angebot ab.650,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **


Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Top-Angebote
Produkte zum Begriff ISD:
-
LEXMARK MX632adwe SPR inkl. ISDDas Lexmark MX632adwe ist ein monochromes A4-Laser-Multifunktionsgerät zum Drucken, Kopieren, Scannen und Faxen mit Duplex und WLAN. Auf einen BlickTypLaser-Multifunktionsgerät, monochromFunktionenDrucken, Kopieren, Scannen, FaxenFormatbis DIN A4DuplexjaAnschlussLAN, WLANProduktbeschreibung Das MX632adwe deckt die typischen Aufgaben im Büro ab: Drucken, Kopieren, Scannen und Faxen in einem Gerät. Der automatische Duplexdruck spart Papier, über LAN und WLAN wird das Gerät im Netzwerk eingebunden. Merkmale4-in-1: Drucken, Kopieren, Scannen, FaxenMonochromer Laserdruck bis DIN A4Automatischer DuplexdruckNetzwerk per LAN und WLANHinweis: Diese Produktbeschreibung wurde teilweise mit Unterstützung künstlicher Intelligenz erstellt. Trotz sorgfältiger Prüfung können wir die vollständige Richtigkeit aller Angaben nicht garantieren – maßgeblich sind stets die offiziellen Herstellerangaben.1568,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Geld eine Sache ISD 985 BGB?
Ist Geld eine Sache im Sinne des § 985 BGB? Diese Frage ist nicht eindeutig zu beantworten, da Geld sowohl als bewegliche Sache als auch als Forderung betrachtet werden kann. Nach herrschender Meinung in der Rechtswissenschaft wird Geld jedoch in der Regel als Forderung angesehen, da es einen bestimmten Geldbetrag repräsentiert. Somit fällt Geld nicht unter die Definition einer Sache im Sinne des BGB. Es ist daher fraglich, ob § 985 BGB auf Geld anwendbar ist, da dieser sich auf die Herausgabe einer konkreten Sache bezieht. Letztendlich hängt die Einordnung von Geld als Sache davon ab, welcher rechtlichen Betrachtungsweise man folgt. **
-
Wo findet man beitragspflichtige Einnahmen ISD deutschen gesetzlichen Rentenversicherung?
Beitragspflichtige Einnahmen in der deutschen gesetzlichen Rentenversicherung finden sich in verschiedenen Einkommensarten, wie zum Beispiel Arbeitseinkommen aus abhängiger Beschäftigung, selbstständiger Tätigkeit oder geringfügiger Beschäftigung. Auch Einnahmen aus Minijobs, Entgeltersatzleistungen wie Krankengeld oder Arbeitslosengeld sowie Renten aus der gesetzlichen Rentenversicherung selbst zählen dazu. Zudem werden auch bestimmte Sonderzahlungen wie Weihnachts- oder Urlaubsgeld als beitragspflichtige Einnahmen betrachtet. Die genauen Regelungen und Einkommensarten sind im Sozialgesetzbuch festgelegt. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für ISD
-
VELUX KUPPEL ISD 150150 0000 klar, AcrylDie VELUX Flachdachfenster-Verglasung ISD ist das Ober-Element für die Flachdach-Basiselemente CFP, CSP, CVP und CXP. Sie ist in vier Ausführungen erhältlich: als bekannte Kuppel aus kratzfestem Acrylglas (wahlweise durchsichtig oder undurchsichtig), als Flachglas aus 4 mm gehärtetem Einscheiben-Sicherheitsglas mit natürlichem Reinigungseffekt und, neu in 2017, als KONVEX-GLAS mit gebogener und randloser Oberfläche, das sich durch seine klare Sicht und den großzügigen Tageslichteinfall vor allem für sichtbare Installationen im Dach empfiehlt. Alle Verglasungen verfügen über eine zusätzliche Isolierglasscheibe mit innenliegendem Verbundsicherheitsglas für exzellente Wärmedämmwerte und verminderte Regengeräusche. Durchsturzsicherheit sowie 10 Jahre Herstellergarantie runden das Angebot ab.650,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prühs, Hagen: GmbH-Geschäftsführer-VergütungGmbH-Geschäftsführer-Vergütung , 100 Steuertipps zu den wichtigsten Vergütungsformen für GmbH-(Gesellschafter-)Geschäftsführer , Sonstige > Chiptuning & Motortuning , Auflage: 5. Auflage, Erscheinungsjahr: 20190805, Produktform: Kartoniert, Titel der Reihe: GmbH-Steuerpraxis-Ratgeber#22#, Autoren: Prühs, Hagen, Auflage: 19005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 223, Keyword: Vergütung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Thema: Optimieren, Warengruppe: HC/Steuern, Fachkategorie: Persönliche Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vsrw - Verlag, Verlag: Vsrw - Verlag, Verlag: VSRW-Verlag Dr. Hagen Prhs GmbH, Länge: 208, Breite: 149, Höhe: 13, Gewicht: 417, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783936623529 9783936623222 9783923763573 9783923763146, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 222073029,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VELUX KUPPEL ISD 100150 0000 klar, AcrylDie VELUX Flachdachfenster-Verglasung ISD ist das Ober-Element für die Flachdach-Basiselemente CFP, CSP, CVP und CXP. Sie ist in vier Ausführungen erhältlich: als bekannte Kuppel aus kratzfestem Acrylglas (wahlweise durchsichtig oder undurchsichtig), als Flachglas aus 4 mm gehärtetem Einscheiben-Sicherheitsglas mit natürlichem Reinigungseffekt und, neu in 2017, als KONVEX-GLAS mit gebogener und randloser Oberfläche, das sich durch seine klare Sicht und den großzügigen Tageslichteinfall vor allem für sichtbare Installationen im Dach empfiehlt. Alle Verglasungen verfügen über eine zusätzliche Isolierglasscheibe mit innenliegendem Verbundsicherheitsglas für exzellente Wärmedämmwerte und verminderte Regengeräusche. Durchsturzsicherheit sowie 10 Jahre Herstellergarantie runden das Angebot ab.568,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.