Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie zitiere ich eine Handreichung?
Um eine Handreichung zu zitieren, solltest du den Autor oder die Organisation, den Titel der Handreichung, das Erscheinungsjahr und gegebenenfalls die Seitenzahl angeben. Beispiel: Autor/Organisation (Jahr). Titel der Handreichung. Seitenzahl. **
Wie kann man helfen, eine Handreichung zu geben?
Man kann helfen, indem man Informationen und Ressourcen sammelt, die für die Handreichung relevant sind. Man kann auch bei der Organisation und Strukturierung der Inhalte unterstützen. Zudem kann man Feedback geben und bei der Überarbeitung der Handreichung helfen. **


Ähnliche Suchbegriffe für Handreichung
Top-Angebote
Produkte zum Begriff Handreichung:
-
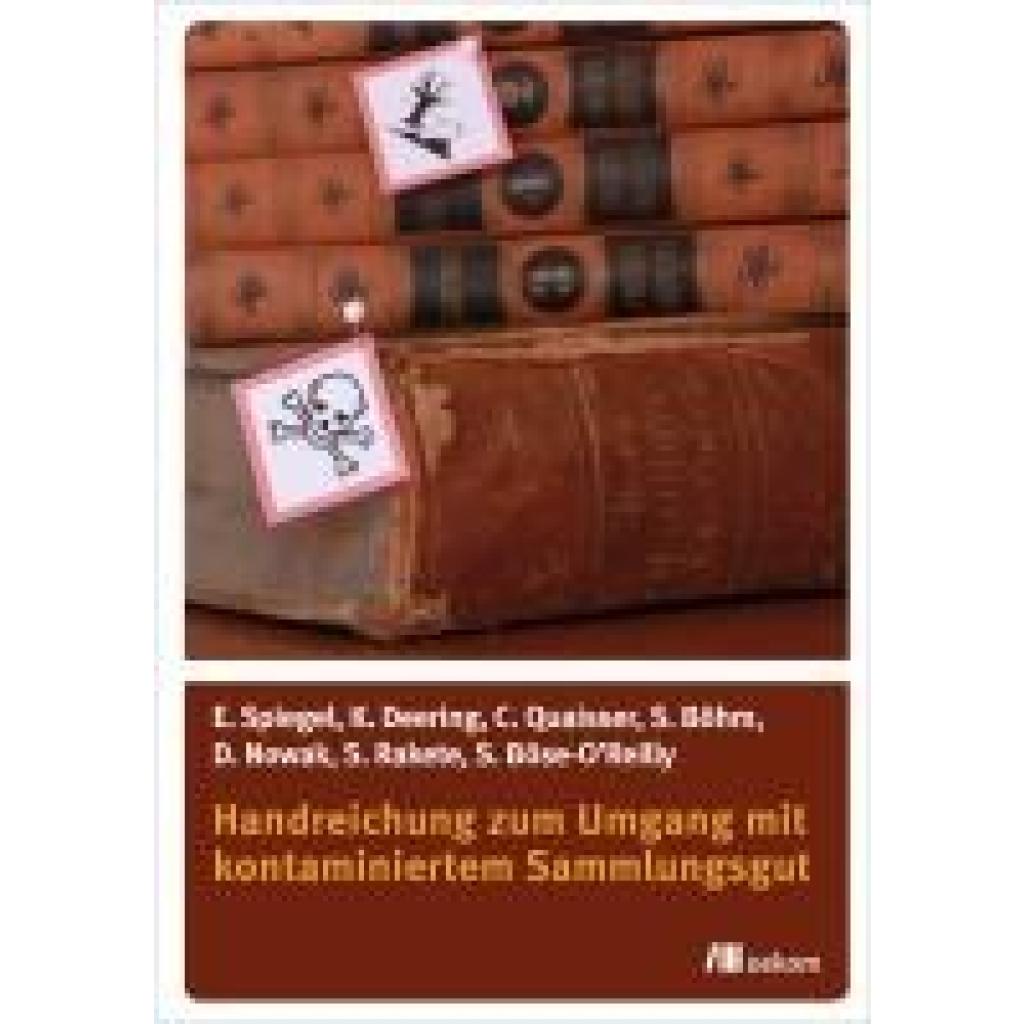
Deering, Katharina: Handreichung zum Umgang mit kontaminiertem SammlungsgutHandreichung zum Umgang mit kontaminiertem Sammlungsgut , Objekte in musealen Sammlungen wurden in der Vergangenheit zu ihrem Schutz und Erhalt oft mit Bioziden behandelt, die - wie wir heute wissen - oft gesundheitsschädlich sind. Die Folge sind zum Teil stark kontaminierte Objekte und Arbeitsplätze in Museen, Depots und Archiven. Welche Auswirkungen hat das für die Beschäftigten und Besucher? Welche Möglichkeiten gibt es, Sammlungen sicher zu gestalten? Eine frühzeitige und fundierte Aufklärung ist wichtig, um einen professionellen Umgang mit kontaminierten Objekten zu ermöglichen und Beschäftigte bei der Arbeit bestmöglich zu schützen. Hier setzt das interdisziplinäre Autorenteam für einen Bereich an, für den es bislang keine spezifische Hilfestellung zum Umgang mit kontaminiertem Kulturgut gab. Zielgruppe sind gleichermaßen Arbeitgeber und Beschäftigte in musealen Einrichtungen, restauratorisch-konservatorischen Bereichen und Werkstätten. Die Publikation bietet umfassende Einblicke und unterstützt dabei, eigenes Wissen aufzubauen, um kompetent die notwendigen Maßnahmen in die Wege zu leiten sowie deren Umsetzung kontrollieren zu können. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20190606, Produktform: Kartoniert, Autoren: Deering, Katharina~Quaisser, Christiane~Böhm, Susann~Nowak, Dennis~Rakete, Stefan~Böse-O'Reilly, Stephan, Redaktion: Spiegel, Elise, Seitenzahl/Blattzahl: 101, Keyword: Kunst; Museum; Kultur, Fachschema: Restaurierung - Restaurator~Archiv, Fachkategorie: Kunst: Erhaltung und Restauration~Archivierung, Konservierung und Digitalisierung, Warengruppe: TB/Geschichte/Sonstiges, Fachkategorie: Sozial- und Kulturgeschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oekom Verlag GmbH, Verlag: Oekom Verlag GmbH, Verlag: oekom verlag, Länge: 233, Breite: 166, Höhe: 10, Gewicht: 217, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 194928929,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **


Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Top-Angebote
Produkte zum Begriff Handreichung:
-
Handreichung zum Umgang mit Friedhofsfreiflächen, Fachbücher von Lara SchinkDie Handreichung zum Umgang mit Friedhofsfreiflächen bietet eine umfassende Analyse und praxisnahe Lösungen für die Herausforderungen, die viele Friedhöfe in Deutschland derzeit bewältigen müssen. Angesichts des Wandels in der Bestattungskultur, der zu einem Anstieg von Urnenbeisetzungen führt, entsteht ein Flächenüberhang, der ungenutzte Potenziale birgt. Diese Handreichung zeigt auf, wie Friedhofsfreiflächen multifunktional gestaltet werden können, um als Orte der Begegnung, Lebensräume für Flora und Fauna sowie als wertvolle Erholungsräume zu fungieren. Sie basiert auf den Ergebnissen des Dresdner Modellprojekts „Green Urban Labs II“ und bietet rechtliche Orientierung, Finanzierungsmöglichkeiten sowie zahlreiche Praxisbeispiele und Gestaltungsideen. Die Leser erhalten wertvolle Einblicke, wie sie Friedhöfe zukunftsfähig weiterentwickeln und die Beteiligung von Bürgerschaft und Verwaltung fördern können. Diese Handreichung ist ein unverzichtbares Werkzeug für alle, die Friedhöfe mit Respekt vor ihrer Geschichte und Mut zur Veränderung neu denken möchten.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handreichung zum Umgang mit kontaminiertem Sammlungsgut, Fachbücher von Dennis NowakObjekte in musealen Sammlungen wurden in der Vergangenheit zu ihrem Schutz und Erhalt oft mit Bioziden behandelt, die – wie wir heute wissen – oft gesundheitsschädlich sind. Die Folge sind zum Teil stark kontaminierte Objekte und Arbeitsplätze in Museen, Depots und Archiven. Welche Auswirkungen hat das für die Beschäftigten und Besucher? Welche Möglichkeiten gibt es, Sammlungen sicher zu gestalten? Eine frühzeitige und fundierte Aufklärung ist wichtig, um einen professionellen Umgang mit kontaminierten Objekten zu ermöglichen und Beschäftigte bei der Arbeit bestmöglich zu schützen. Hier setzt das interdisziplinäre Autorenteam für einen Bereich an, für den es bislang keine spezifische Hilfestellung zum Umgang mit kontaminiertem Kulturgut gab. Zielgruppe sind gleichermassen Arbeitgeber und Beschäftigte in musealen Einrichtungen, restauratorisch-konservatorischen Bereichen und Werkstätten. Die Publikation bietet umfassende Einblicke und unterstützt dabei, eigenes Wissen aufzubauen, um kompetent die notwendigen Massnahmen in die Wege zu leiten sowie deren Umsetzung kontrollieren zu können.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deering, Katharina: Handreichung zum Umgang mit kontaminiertem SammlungsgutHandreichung zum Umgang mit kontaminiertem Sammlungsgut , Objekte in musealen Sammlungen wurden in der Vergangenheit zu ihrem Schutz und Erhalt oft mit Bioziden behandelt, die - wie wir heute wissen - oft gesundheitsschädlich sind. Die Folge sind zum Teil stark kontaminierte Objekte und Arbeitsplätze in Museen, Depots und Archiven. Welche Auswirkungen hat das für die Beschäftigten und Besucher? Welche Möglichkeiten gibt es, Sammlungen sicher zu gestalten? Eine frühzeitige und fundierte Aufklärung ist wichtig, um einen professionellen Umgang mit kontaminierten Objekten zu ermöglichen und Beschäftigte bei der Arbeit bestmöglich zu schützen. Hier setzt das interdisziplinäre Autorenteam für einen Bereich an, für den es bislang keine spezifische Hilfestellung zum Umgang mit kontaminiertem Kulturgut gab. Zielgruppe sind gleichermaßen Arbeitgeber und Beschäftigte in musealen Einrichtungen, restauratorisch-konservatorischen Bereichen und Werkstätten. Die Publikation bietet umfassende Einblicke und unterstützt dabei, eigenes Wissen aufzubauen, um kompetent die notwendigen Maßnahmen in die Wege zu leiten sowie deren Umsetzung kontrollieren zu können. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20190606, Produktform: Kartoniert, Autoren: Deering, Katharina~Quaisser, Christiane~Böhm, Susann~Nowak, Dennis~Rakete, Stefan~Böse-O'Reilly, Stephan, Redaktion: Spiegel, Elise, Seitenzahl/Blattzahl: 101, Keyword: Kunst; Museum; Kultur, Fachschema: Restaurierung - Restaurator~Archiv, Fachkategorie: Kunst: Erhaltung und Restauration~Archivierung, Konservierung und Digitalisierung, Warengruppe: TB/Geschichte/Sonstiges, Fachkategorie: Sozial- und Kulturgeschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oekom Verlag GmbH, Verlag: Oekom Verlag GmbH, Verlag: oekom verlag, Länge: 233, Breite: 166, Höhe: 10, Gewicht: 217, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 194928929,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie zitiere ich eine Handreichung?
Um eine Handreichung zu zitieren, solltest du den Autor oder die Organisation, den Titel der Handreichung, das Erscheinungsjahr und gegebenenfalls die Seitenzahl angeben. Beispiel: Autor/Organisation (Jahr). Titel der Handreichung. Seitenzahl. **
-
Wie kann man helfen, eine Handreichung zu geben?
Man kann helfen, indem man Informationen und Ressourcen sammelt, die für die Handreichung relevant sind. Man kann auch bei der Organisation und Strukturierung der Inhalte unterstützen. Zudem kann man Feedback geben und bei der Überarbeitung der Handreichung helfen. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für Handreichung
-
Deutsch als Fremd- und Zweitsprache im Strafvollzug. Evaluationsbasierte Handreichung für die Unterrichtung nichtdeutscher Muttersprachler,Deutsch Als Fremd- Und Zweitsprache Im Strafvollzug. Evaluationsbasierte Handreichung Für Die Unterrichtung Nichtdeutscher Muttersprachler, Taschenbuch Von Manuel Mesterharm,andré Laukner, Grin, 978-3-346-01965-3, Seitenanzahl: 29252,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.