Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Was versteht man gemäß Handelsgesetzbuch unter einem Kaufmann?
Was versteht man gemäß Handelsgesetzbuch unter einem Kaufmann? Gemäß dem Handelsgesetzbuch ist ein Kaufmann eine Person, die ein Handelsgewerbe betreibt. Dabei ist es unerheblich, ob die Person natürliche oder juristische Person ist. Ein Kaufmann ist also jemand, der ein Gewerbe betreibt, das nach Art und Umfang einen kaufmännischen Geschäftsbetrieb erfordert. Zudem muss der Kaufmann im Handelsregister eingetragen sein. Insgesamt definiert das Handelsgesetzbuch also einen Kaufmann als eine Person, die ein Handelsgewerbe betreibt und im Handelsregister eingetragen ist. **
Nach dem Handelsgesetzbuch (HGB) sind welche Kaufleute immer Kaufleute?
Nach dem Handelsgesetzbuch (HGB) sind immer natürliche Personen Kaufleute, die ein Handelsgewerbe betreiben und im Handelsregister eingetragen sind. Darüber hinaus können auch juristische Personen (z.B. GmbH, AG) und bestimmte Personengesellschaften (z.B. OHG, KG) als Kaufleute gelten, unabhängig von ihrer Eintragung im Handelsregister. **
Ähnliche Suchbegriffe für Handelsgesetzbuch
Top-Angebote
Produkte zum Begriff Handelsgesetzbuch:
-
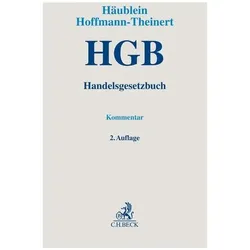
Handelsgesetzbuch. HGBHandelsgesetzbuch. HGB , Kommentar , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20231221, Redaktion: Häublein, Martin~Hoffmann-Theinert, Roland, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 2703, Keyword: Bilanzrecht; HGB; Handelsgesetzbuch; Handelsrecht; Kaufmann; MoPeG; Personengesellschaft, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~Handelsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2703 Blätter, Länge: 245, Breite: 170, Höhe: 65, Gewicht: 1928, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **


Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Top-Angebote
Produkte zum Begriff Handelsgesetzbuch:
-
Handelsgesetzbuch, Fachbücher von Martin Häublein, Roland Hoffmann-TheinertZum Werk Der Kommentar behandelt systematisch und praxisorientiert alle Fragen rund um das Handelsrecht. Er ist speziell für schnelles und effektives Arbeiten aufbereitet, ohne dabei die in der wirtschaftsrechtlichen Beratung unerlässliche wissenschaftliche Fundierung zu vernachlässigen. Die Schwerpunkte liegen dort, wo die Praxis vertiefte Kommentierungen erwartet. Ein hochspezialisiertes Autorenteam von Rechtsanwälten, Steuerberatern und Wirtschaftsprüfern, das täglich mit den §§ 238 ff. HGB arbeitet, bietet in besonderer Tiefe den zentralen Bereich der Handelsbücher. Auf handbuchartige Anhänge wird verzichtet, und die Praxisprobleme werden durchgängig den Kommentierungen der Einzelparagrafen zugeordnet. Vorteile auf einen Blick: Der kompakte dreistufige Aufbau sorgt schnell für Klarheit (Überblicks-Ebene mit knapper Kurzerläuterung, Standard-Ebene mit ausführlicher Kommentierung, Detail-Ebene mit Rechtsprechungsbeispielen und Praxistipps). Starker Praxisbezug durch den Schwerpunkt auf der Rechtsprechung. Zur Neuauflage Die Neuauflage berücksichtigt die neuesten Entwicklungen in Gesetzgebung, Rechtsprechung und Literatur, insbesondere: - Die Neuerungen durch das Gesetz zur Modernisierung des Gesellschaftsrechts (MoPeG) - Gesetz zur Umsetzung der Digitalisierungsrichtlinie (DiRUG) - Gesetz zur Umsetzung der Umwandlungs-RL - Gesetz zur Umsetzung der Richtlinie (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragssteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen - Auszug aus der Abschlussprüfungs-VO Zielgruppe Für Rechtsanwaltschaft, Gerichte, Steuerberatung, Wirtschaftsprüfung, Wirtschaftsberatung, Kaufleute, Rechtsabteilungen und Geschäftsführung von Unternehmen.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
dtv Gesetzbuch Beck-Texte, Handelsgesetzbuch HGB, Taschenbuch, 70. AuflageBeinhaltet Handelsgesetzbuch mit Einführungsgesetz, Publizitätsgesetz & Handelsregisterverordnung Für Unternehmen, Juristen, Kaufleute, Schüler und Studierende Überarbeitete 71. Auflage mit Rechtsstand vom 20. August 2025 Die Neuauflage enthält u.a. Änderungen durch das Finanzmarktdigitalisierungsgesetz und das Vierte Bürokratieentlastungsgesetz Für Juristinnen und Juristen, Rechtsanwaltschaft, Rechtsabteilungen von Unternehmen, Betriebswirtinnen und Betriebswirte, Steuerberatung, Wirtschaftsprüfung, Kaufleute, Studierende der Rechtswissenschaften und der Betriebs- und Volkswirtschaftslehre. Merkmale: Thema: Handelsgesetzbuch weitere Produktinformationen: Titel: Handelsgesetzbuch HGB Rechtsstand: 16. Oktober 2025, 71. Auflage Ausführung: Taschenbuch Seitenanzahl: 397 Seiten ISBN: 978-3-423-53315-711,90 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Handelsgesetzbuch. HGBHandelsgesetzbuch. HGB , Kommentar , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20231221, Redaktion: Häublein, Martin~Hoffmann-Theinert, Roland, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 2703, Keyword: Bilanzrecht; HGB; Handelsgesetzbuch; Handelsrecht; Kaufmann; MoPeG; Personengesellschaft, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~Handelsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2703 Blätter, Länge: 245, Breite: 170, Höhe: 65, Gewicht: 1928, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man gemäß Handelsgesetzbuch unter einem Kaufmann?
Was versteht man gemäß Handelsgesetzbuch unter einem Kaufmann? Gemäß dem Handelsgesetzbuch ist ein Kaufmann eine Person, die ein Handelsgewerbe betreibt. Dabei ist es unerheblich, ob die Person natürliche oder juristische Person ist. Ein Kaufmann ist also jemand, der ein Gewerbe betreibt, das nach Art und Umfang einen kaufmännischen Geschäftsbetrieb erfordert. Zudem muss der Kaufmann im Handelsregister eingetragen sein. Insgesamt definiert das Handelsgesetzbuch also einen Kaufmann als eine Person, die ein Handelsgewerbe betreibt und im Handelsregister eingetragen ist. **
-
Nach dem Handelsgesetzbuch (HGB) sind welche Kaufleute immer Kaufleute?
Nach dem Handelsgesetzbuch (HGB) sind immer natürliche Personen Kaufleute, die ein Handelsgewerbe betreiben und im Handelsregister eingetragen sind. Darüber hinaus können auch juristische Personen (z.B. GmbH, AG) und bestimmte Personengesellschaften (z.B. OHG, KG) als Kaufleute gelten, unabhängig von ihrer Eintragung im Handelsregister. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für Handelsgesetzbuch
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.