Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie sieht eine gesunde Gingiva aus?
Wie sieht eine gesunde Gingiva aus? Eine gesunde Gingiva ist blassrosa, fest und gut durchblutet. Sie sollte keine Schwellungen, Rötungen oder Blutungen aufweisen. Zudem ist sie eng an den Zähnen anliegend und bildet einen festen Abschluss zum Zahnfleischsaum. Eine gesunde Gingiva hat zudem keine Anzeichen von Rückgang des Zahnfleisches oder Zahnfleischtaschen. **
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Ähnliche Suchbegriffe für Gingiva
Top-Angebote
Produkte zum Begriff Gingiva:
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Feligum Gingiva Vet 120 GProdukteigenschaften: Bezeichnung: FeliGum Gingiva Ergänzungsfuttermittel für Katzen und kleine Hunde Fütterungsempfehlung: 1 x täglich 1 Kaudrops Empfohlene Fütterungsdauer: Mindestens 6 Wochen. Dauergabe ist unbedenklich. Zusammensetzung: Fleisch und tierische Nebenerzeugnisse, Glycerin, Sorbitol, Fischöl, Glucosesirup, Reisquellstärke, Natriumchlorid. Analytische Bestandteile: Rohfett 14,4 %, Rohfaser 0,6 %, Rohprotein 27,7 %, Rohasche 12,5 %, Feuchtigkeit 16,5 % Omega-3-Fettsäuren 4,5 %. Zusatzstoffe pro kg: Ernährungsphysiologische Zusatzstoffe: Vitamin E 300 mg Aromastoffe: Weidenrindenextrakt Antioxidationsmittel 3.300 mg Aufbewahrungsbedingungen: Nicht über 25 °C und trocken lagern. Beutel nach Gebrauch gut verschließen. Weitere Hinweise: Zusätzlich sollte immer frisches Wasser zur freien Verfügung angeboten werden. Die Kaudrops sind sehr schmackhaft und können aufgrund der weichen Konsistenz auch von Tieren mit Zahnfleischentzündung gut aufgenommen werden. Quelle: Angaben des Herstellers Stand: 09/202314,85 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter


-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **

Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Gingiva:
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie sieht eine gesunde Gingiva aus?
Wie sieht eine gesunde Gingiva aus? Eine gesunde Gingiva ist blassrosa, fest und gut durchblutet. Sie sollte keine Schwellungen, Rötungen oder Blutungen aufweisen. Zudem ist sie eng an den Zähnen anliegend und bildet einen festen Abschluss zum Zahnfleischsaum. Eine gesunde Gingiva hat zudem keine Anzeichen von Rückgang des Zahnfleisches oder Zahnfleischtaschen. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Ähnliche Suchbegriffe für Gingiva
-
Feligum Gingiva Vet 120 GProdukteigenschaften: Bezeichnung: FeliGum Gingiva Ergänzungsfuttermittel für Katzen und kleine Hunde Fütterungsempfehlung: 1 x täglich 1 Kaudrops Empfohlene Fütterungsdauer: Mindestens 6 Wochen. Dauergabe ist unbedenklich. Zusammensetzung: Fleisch und tierische Nebenerzeugnisse, Glycerin, Sorbitol, Fischöl, Glucosesirup, Reisquellstärke, Natriumchlorid. Analytische Bestandteile: Rohfett 14,4 %, Rohfaser 0,6 %, Rohprotein 27,7 %, Rohasche 12,5 %, Feuchtigkeit 16,5 % Omega-3-Fettsäuren 4,5 %. Zusatzstoffe pro kg: Ernährungsphysiologische Zusatzstoffe: Vitamin E 300 mg Aromastoffe: Weidenrindenextrakt Antioxidationsmittel 3.300 mg Aufbewahrungsbedingungen: Nicht über 25 °C und trocken lagern. Beutel nach Gebrauch gut verschließen. Weitere Hinweise: Zusätzlich sollte immer frisches Wasser zur freien Verfügung angeboten werden. Die Kaudrops sind sehr schmackhaft und können aufgrund der weichen Konsistenz auch von Tieren mit Zahnfleischentzündung gut aufgenommen werden. Quelle: Angaben des Herstellers Stand: 09/202314,85 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
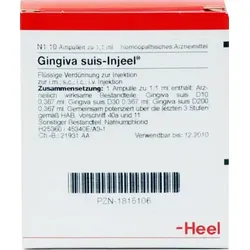
Gingiva Suis Inj Or 10 STWichtige Hinweise (Pflichtangaben): Gingiva suis-Injeel, Flüssige Verdünnung zur Injektion. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Gingiva suis-Injeel, Flüssige Verdünnung zur Injektion Homöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen. Gegenanzeigen: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung: Wie alle Arzneimittel sollten auch homöopathische Arzneimittel während der Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden. Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es soll deshalb bei Kindern unter 12 Jahren nicht angewendet werden. Wechselwirkungen: Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen Sie Ihren Arzt. Dauer der Behandlung: Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Nebenwirkungen: Keine bekannt. Hinweis: Bei der Anwendung eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger-Allee 3, D-53175 Bonn, Website: www.bfarm.de anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. Hinweise zu Verfallsdatum und Aufbewahrung: Arzneimittel unzugänglich für Kinder aufbewahren! Das Verfallsdatum dieser Packung ist auf Behältnis und äußere Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich. Zusammensetzung: 1 Ampulle zu 1,1 ml (= 1,1 g) enthält: Wirkstoffe: Gingiva suis Dil. D10 (HAB, Vorschrift 42a) 0,367 ml, Gingiva suis Dil. D30 (HAB, Vorschrift 42a) 0,367 ml, Gingiva suis Dil. D200 (HAB, Vorschrift 42a) 0,367 ml. Gemeinsame Potenzierung über die letzten 3 Stufen. Sonstiger Bestandteil: Natriumchlorid. Packungsgrößen: Flüssige Verdünnung zur Injektion. 10 und 100 Ampullen zu 1,1 ml. Pharmazeutischer Unternehmer und Hersteller: Biologische Heilmittel Heel GmbH Dr.-Reckeweg-Str. 2-4 76532 Baden-Baden Telefon: 07221 501-00 Telefax: 07221 501-210 E-Mail: info@heel.de Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2015 Quelle: Angaben der Packungsbeilage Stand: 07/201622,80 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.