Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Was ist ein Exon?
Ein Exon ist ein Abschnitt der DNA oder RNA, der die genetische Information für die Bildung eines Proteins enthält. Exons werden während der Transkription und Translation in Proteine umgewandelt. Sie werden von Introns, nicht kodierenden Abschnitten der DNA oder RNA, getrennt. **
Was ist ein Exon?
Ein Exon ist ein Abschnitt einer DNA-Sequenz, der während der Transkription in mRNA transkribiert und anschließend in Proteine übersetzt wird. Exons enthalten die codierenden Informationen für Proteine und sind durch Introns, nicht-codierende DNA-Abschnitte, voneinander getrennt. Durch den Prozess des Spleißens werden die Exons während der RNA-Verarbeitung zusammengefügt, um die reife mRNA zu bilden. Mutationen in Exons können zu genetischen Erkrankungen führen, da sie die Proteinstruktur und -funktion beeinflussen können. Insgesamt spielen Exons eine entscheidende Rolle bei der Regulation der Genexpression und der Proteinsynthese. **

Ähnliche Suchbegriffe für Exon
Top-Angebote
Produkte zum Begriff Exon:
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Works of That Learned and Judicious Divine Mr. Richard Hooker, Belletristik von Izaak Walton, Richard Hooker, John ExonDie Werke des gelehrten und weitsichtigen Theologen Richard Hooker sind eine bedeutende Sammlung, die sich mit den Gesetzen der kirchlichen Ordnung befasst. Diese Ausgabe umfasst die acht Bücher, die die Grundlagen der anglikanischen Theologie und Kirchenpolitik behandeln, sowie mehrere andere Schriften, die das Denken und die Philosophie Hookers widerspiegeln. Die vorliegende Neuauflage von 2018 ist ein hochwertiger Nachdruck der Originalausgabe von 1793 und bietet Lesenden die Möglichkeit, in die tiefgründigen Überlegungen eines der einflussreichsten Theologen der englischen Kirchengeschichte einzutauchen. Die Einführung von Izaak Walton, die das Leben und die Gedanken des Autors beleuchtet, ergänzt die Sammlung und bietet wertvolle Einblicke in Hookers Werk und dessen historische Bedeutung. Hansebooks widmet sich der Erhaltung und Wiederveröffentlichung historischer Literatur, um das Wissen vergangener Zeiten für zukünftige Generationen zugänglich zu machen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Works of That Learned and Judicious Divine Mr. Richard Hooker, Belletristik von Richard Hooker, Izaak Walton, John ExonThe Works of That Learned and Judicious Divine Mr. Richard Hooker, Belletristik von Richard Hooker, Izaak Walton, John Exon34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Exon-Shuffling und alternatives Spleißen?
Exon-Shuffling bezieht sich auf den Prozess, bei dem Exons (codierende Abschnitte) in einem Gen neu angeordnet werden, um neue Proteine zu bilden. Alternatives Spleißen hingegen bezieht sich auf den Prozess, bei dem verschiedene Kombinationen von Exons aus einem Gen verwendet werden, um verschiedene mRNA-Transkripte und letztendlich verschiedene Proteine zu erzeugen. Während Exon-Shuffling die Anordnung von Exons ändert, bleibt die Anzahl der Exons gleich, während alternatives Spleißen die Anzahl und Kombination der Exons verändert. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Exon:
-
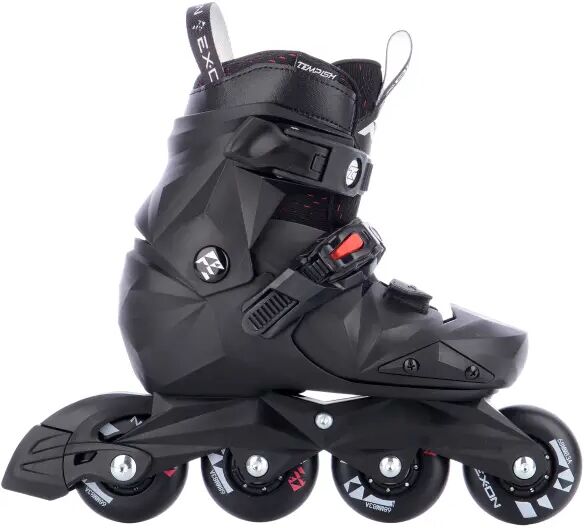
Tempish Exon Freeskates (Schwarz - 28-31)Die Tempish Exon Freeskates sind perfekt für Kinder aller Könnensstufen, vom Anfänger bis zum fortgeschrittenen Skater. Durch die verstellbare Größe können die Skates mit den Füßen deines Kindes mitwachsen und bieten eine bequeme Passform. Der harte, einteilige Schuh bietet einen guten Knöchelhalt und ist sehr langlebig. Zu den weiteren Merkmalen gehören eine Mikroschnalle für einen sicheren Ristriemen, austauschbare externe Ristprotektoren und ein verstellbarer Geschwindigkeitsregulierungsmechanismus. Die hochwertigen ABEC-7 Kugellager sorgen für eine reibungslose Fahrt, und die Rollen bieten eine tolle Kombination aus Geschwindigkeit und Stabilität.74,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
BMX Reifen Colony EXON 20" Flatland (1.75" - Schwarz)Der Colony EXON Flatland ist ein leistungsstarker BMX-Reifen, und geeignet für Park und Streetfahrer. Mit einem Gewicht von nur 547g, macht dieser leichte BMX-Reifen dein Bike wendiger und es ist einfacher Tricks zu machen. Da die Ersatzreifen faltbar sind, kannst du sie problemlos überall hin mitnehmen. Der maximale Reifendruck von 110 psi macht Spin-Tricks einfacher. Hinweis: Dieser Colony BMX-Reifen ist kompatibel mit Bikes der Reifenbreite 1.75".29,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Works of That Learned and Judicious Divine Mr. Richard Hooker, Belletristik von Izaak Walton, Richard Hooker, John ExonDie Werke des gelehrten und weitsichtigen Theologen Richard Hooker sind eine bedeutende Sammlung, die sich mit den Gesetzen der kirchlichen Ordnung befasst. Diese Ausgabe umfasst die acht Bücher, die die Grundlagen der anglikanischen Theologie und Kirchenpolitik behandeln, sowie mehrere andere Schriften, die das Denken und die Philosophie Hookers widerspiegeln. Die vorliegende Neuauflage von 2018 ist ein hochwertiger Nachdruck der Originalausgabe von 1793 und bietet Lesenden die Möglichkeit, in die tiefgründigen Überlegungen eines der einflussreichsten Theologen der englischen Kirchengeschichte einzutauchen. Die Einführung von Izaak Walton, die das Leben und die Gedanken des Autors beleuchtet, ergänzt die Sammlung und bietet wertvolle Einblicke in Hookers Werk und dessen historische Bedeutung. Hansebooks widmet sich der Erhaltung und Wiederveröffentlichung historischer Literatur, um das Wissen vergangener Zeiten für zukünftige Generationen zugänglich zu machen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Exon?
Ein Exon ist ein Abschnitt der DNA oder RNA, der die genetische Information für die Bildung eines Proteins enthält. Exons werden während der Transkription und Translation in Proteine umgewandelt. Sie werden von Introns, nicht kodierenden Abschnitten der DNA oder RNA, getrennt. **
-
Was ist ein Exon?
Ein Exon ist ein Abschnitt einer DNA-Sequenz, der während der Transkription in mRNA transkribiert und anschließend in Proteine übersetzt wird. Exons enthalten die codierenden Informationen für Proteine und sind durch Introns, nicht-codierende DNA-Abschnitte, voneinander getrennt. Durch den Prozess des Spleißens werden die Exons während der RNA-Verarbeitung zusammengefügt, um die reife mRNA zu bilden. Mutationen in Exons können zu genetischen Erkrankungen führen, da sie die Proteinstruktur und -funktion beeinflussen können. Insgesamt spielen Exons eine entscheidende Rolle bei der Regulation der Genexpression und der Proteinsynthese. **
-
Was ist der Unterschied zwischen Exon-Shuffling und alternatives Spleißen?
Exon-Shuffling bezieht sich auf den Prozess, bei dem Exons (codierende Abschnitte) in einem Gen neu angeordnet werden, um neue Proteine zu bilden. Alternatives Spleißen hingegen bezieht sich auf den Prozess, bei dem verschiedene Kombinationen von Exons aus einem Gen verwendet werden, um verschiedene mRNA-Transkripte und letztendlich verschiedene Proteine zu erzeugen. Während Exon-Shuffling die Anordnung von Exons ändert, bleibt die Anzahl der Exons gleich, während alternatives Spleißen die Anzahl und Kombination der Exons verändert. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Ähnliche Suchbegriffe für Exon
-
The Works of That Learned and Judicious Divine Mr. Richard Hooker, Belletristik von Richard Hooker, Izaak Walton, John ExonThe Works of That Learned and Judicious Divine Mr. Richard Hooker, Belletristik von Richard Hooker, Izaak Walton, John Exon34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosten und Preise bei verbundener Produktion, Substitutionskonkurrenz und verbundener Nachfrage, Taschenbuch von Paul Riebel, VS Verlag fürKosten Und Preise Bei Verbundener Produktion, Substitutionskonkurrenz Und Verbundener Nachfrage, Taschenbuch Von Paul Riebel, Vs Verlag Für Sozialwissenschaften, 978-3-531-11096-7, Seitenanzahl: 11954,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.