Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
Was ist der Unterschied zwischen Grundkosten und betrieblichen Aufwendungen in der Kosten- und Erlösrechnung?
Grundkosten sind fixe Kosten, die unabhängig von der Produktionsmenge anfallen, wie z.B. Miete oder Versicherungen. Betriebliche Aufwendungen hingegen sind variable Kosten, die sich mit der Produktionsmenge verändern, wie z.B. Material- oder Personalkosten. In der Kosten- und Erlösrechnung werden sowohl Grundkosten als auch betriebliche Aufwendungen berücksichtigt, um den Gesamtaufwand eines Unternehmens zu ermitteln. **

Ähnliche Suchbegriffe für Betrieblichen
Top-Angebote
Produkte zum Begriff Betrieblichen:
-
Arbeitsrechtliche Grundzüge der betrieblichen Altersversorgung, Fachbücher von Kurt Kemper, Margret Kisters-KölkesDie bewährte systematische Darstellung des Arbeitsrechts der betrieblichen Altersversorgung berücksichtigt auch in der 13. Auflage die aktuellen Entwicklungen in Gesetzgebung, Rechtsprechung und Schrifttum. Angesichts der demografischen Entwicklung und des damit verbundenen sinkenden Niveaus der gesetzlichen Rente gewinnt die betriebliche Altersversorgung als zweite Säule der Altersvorsorge immer mehr an Bedeutung. Entsprechend steigt auch das Informationsbedürfnis in diesem Bereich. Neu in der 13. Auflage: • die gesetzliche Neuregelung in § 6 BetrAVG und ihre Auswirkungen in der Praxis, • die Umsetzung der ersten Sozialpartnermodelle, • die aktuelle Rechtsprechung insbesondere des BAG.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
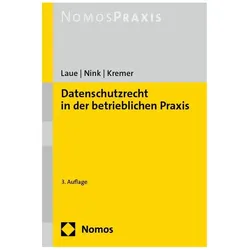
Datenschutzrecht in der betrieblichen Praxis, Fachbücher von Sascha Kremer, Philip Laue, Judith NinkWas gilt in Sachen Datenschutz im Betrieb, auch im Hinblick auf KI? Die 3. Auflage des Handbuchs erläutert für die Praxis anschaulich das Zusammenspiel von europäischem und deutschem Recht. Sie gibt Anwender:innen, insbesondere in Unternehmen und Beratung wie Datenschutzbeauftragten, Compliance-Beauftragten, Betriebsrät:innen, Personalverantwortlichen und Jurist:innen, die notwendige Sicherheit, auf aktuellem Stand zu sein und die richtigen Konsequenzen für die Unternehmensorganisation zu ziehen. Topaktuell und verständlich geschrieben, ergänzt durch zahlreiche Beispiele und Hinweise sowie konsequent ausgerichtet an der Rechtsprechung des EuGH, erläutern die Autoren, wie sich die Neuregelungen auf das Zusammenspiel zwischen DS-GVO und BDSG bei der Verarbeitung personenbezogener Daten auswirken: - Das neue EU-U.S. Data Privacy Framework im Unternehmensalltag - Cookies und Co.: Die Umsetzung der Anforderungen des TTDSG - Künstliche Intelligenz und Datenschutz - Die neuen Pflichten nach dem Hinweisgeberschutzgesetz - Inhaltliche Schwerpunkte KI in der betrieblichen Praxis u. a. mit Profiling, Scoring, Privacy by Design und Datensicherheit - Auftragsverarbeitung und Joint Control - Aufbewahrungspflichten/-fristen, Löschungskonzept - Bezahlen mit Daten - Beschäftigtendatenschutz - Rechenschafts- und Dokumentationspflichten - Internationale Datentransfers - Incident Management - Privacy by Design and Default/Datenschutz-Folgenabschätzung - Rechte der Betroffenen/Schadensersatz für Folgen von Datenschutzverstössen Die Autor:innen: Dr. Philip Laue, Syndikusrechtsanwalt und Datenschutzbeauftragter bei der ZWILLING J. A. Henckels AG; Dr. Judith Nink, Rechtsanwältin und externe Datenschutzbeauftragte, assoziierte Partnerin KREMER LEGAL; Sascha Kremer, Fachanwalt für IT-Recht und Rechtsanwalt, Gründer KREMER LEGAL.64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coaching als Instrument der betrieblichen Gesundheitsförderung in kleinen und mittelständischen Bauu, Fachbücher von Natalia SchneidersDas Fachbuch "Coaching als Instrument der betrieblichen Gesundheitsförderung in kleinen und mittelständischen Bauunternehmen" bietet eine umfassende Analyse der Herausforderungen, die die psychische Gesundheit im Baugewerbe betreffen. Angesichts der spezifischen Belastungsfaktoren in dieser Branche wird die Bedeutung von Gesundheitscoaching als effektives Mittel zur Förderung der Gesundheit am Arbeitsplatz hervorgehoben. Die Autorin untersucht die Bedingungen, unter denen Coaching in kleinen und mittelständischen Bauunternehmen akzeptiert und genutzt wird. Durch Experteninterviews werden zentrale Akzeptanzfaktoren identifiziert, die in das dynamische Akzeptanz-Bewertungs-Wirkmodell (DABW) einfliessen. Dieses Modell dient als wertvolle Orientierung für die Implementierung von Coaching-Programmen in kleinen und mittelständischen Bauunternehmen und unterstützt Unternehmen dabei, die psychische Gesundheit ihrer Mitarbeitenden nachhaltig zu fördern.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche steuerlichen Auswirkungen hat eine Auszahlung aus einer betrieblichen Altersvorsorge?
Eine Auszahlung aus einer betrieblichen Altersvorsorge ist steuerpflichtig. Die Steuerlast hängt von der Art der Auszahlung (Einmalzahlung oder monatliche Rente) und dem individuellen Steuersatz ab. Bei einer Einmalzahlung kann eine günstige Fünftelregelung angewendet werden, um die Steuerlast zu reduzieren. Zudem können Beiträge zur betrieblichen Altersvorsorge steuerlich abgesetzt werden. **
-
Welche Art von Aufwendungen müssen Unternehmen berücksichtigen, um ihre betrieblichen Kosten zu decken und profitabel zu bleiben?
Unternehmen müssen sowohl fixe Kosten wie Miete und Gehälter als auch variable Kosten wie Material und Energie berücksichtigen. Zudem müssen sie auch Steuern, Versicherungen und eventuelle Kredite in ihre Kalkulation einbeziehen. Um profitabel zu bleiben, müssen Unternehmen ihre Preise entsprechend anpassen und effizient arbeiten, um ihre Kosten zu minimieren. **
-
Wie lassen sich Aufwendungen in einem Unternehmen effizient planen und kontrollieren, um die betrieblichen Kosten langfristig zu optimieren?
Aufwendungen sollten regelmäßig analysiert und budgetiert werden, um eine klare Übersicht über die Kosten zu erhalten. Durch die Einführung von Kostenkontrollsystemen und regelmäßige Überprüfungen können Abweichungen frühzeitig erkannt und korrigiert werden. Eine kontinuierliche Optimierung der betrieblichen Prozesse und Ausgaben kann langfristig zu Kosteneinsparungen und einer verbesserten Rentabilität führen. **
-
Wann werden kalkulatorische Kosten zu betrieblichen Erträgen?
Kalkulatorische Kosten werden zu betrieblichen Erträgen, wenn sie in die Kalkulation der Selbstkosten einbezogen werden. Dies geschieht, um einen realistischen und vollständigen Überblick über die betrieblichen Erträge zu erhalten. Kalkulatorische Kosten sind dabei Kosten, die nicht tatsächlich angefallen sind, aber dennoch zur Bewertung der betrieblichen Leistungsfähigkeit herangezogen werden. Sie dienen dazu, die tatsächlichen Kosten zu ergänzen und somit eine bessere Grundlage für betriebswirtschaftliche Entscheidungen zu schaffen. Letztendlich werden kalkulatorische Kosten zu betrieblichen Erträgen, um eine genauere Analyse der Wirtschaftlichkeit und Rentabilität eines Unternehmens zu ermöglichen. **


Was sind die Voraussetzungen für die Abzugsfähigkeit von betrieblichen Ausgaben?
Die betrieblichen Ausgaben müssen notwendig und angemessen sein, um abzugsfähig zu sein. Sie müssen im Rahmen der betrieblichen Tätigkeit entstanden sein und nachweislich belegt werden können. Zudem müssen sie ordnungsgemäß in der Buchhaltung erfasst und dokumentiert werden. **
Wie kann ich die Vorsteuervergütung für meine betrieblichen Ausgaben beantragen?
Um die Vorsteuervergütung für betriebliche Ausgaben zu beantragen, müssen Sie zunächst sicherstellen, dass Sie umsatzsteuerpflichtig sind und die entsprechenden Rechnungen vorliegen haben. Anschließend können Sie den Antrag auf Vorsteuervergütung beim zuständigen Finanzamt stellen, entweder elektronisch oder schriftlich. Nach Prüfung und Genehmigung wird Ihnen die Vorsteuer erstattet. **
Top-Angebote
Produkte zum Begriff Betrieblichen:
-
Konfliktmanagement im Betrieblichen Eingliederungsmanagement, Fachbücher von Ellen BirkhahnDas Fachbuch "Konfliktmanagement im Betrieblichen Eingliederungsmanagement" bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen sowie der praktischen Einsatzmöglichkeiten und Herausforderungen im Bereich des betrieblichen Eingliederungsmanagements. Es richtet sich an Fachkräfte, die sich mit der Integration von Mitarbeitenden in den Arbeitsprozess befassen und dabei auf Konflikte stossen können. Die Autorin Ellen Birkhahn beleuchtet die verschiedenen Aspekte des Konfliktmanagements und bietet praxisnahe Lösungsansätze, um Konflikte frühzeitig zu erkennen und konstruktiv zu bearbeiten. Das Buch ist ein wertvolles Nachschlagewerk für alle, die in der Personal- und Organisationsentwicklung tätig sind und sich mit den komplexen Themen der Eingliederung und Konfliktbewältigung auseinandersetzen möchten. Die klare Struktur und die fundierte Darstellung der Inhalte machen es zu einem unverzichtbaren Begleiter in der täglichen Praxis.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
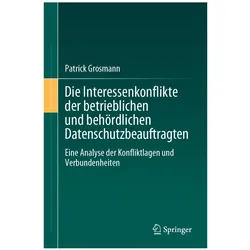
Die Interessenkonflikte der betrieblichen und behördlichen Datenschutzbeauftragten, Fachbücher von Patrick GrosmannIn dem vorliegenden Buch werden die Interessenkonflikte der betrieblichen und behördlichen Datenschutzbeauftragten analysiert. Im Mittelpunkt steht eine ausführliche praxisbezogene Analyse der möglichen Interessenkonflikte der Datenschutzbeauftragten. Es wird herausgearbeitet, wie sich diese Interessenkonflikte auf die Praxis der betrieblichen und behördlichen Datenschutzbeauftragten auswirken und welche Unterschiede sich bei einer internen oder externen Benennung des Datenschutzbeauftragten ergeben. Art. 38 Abs. 6 S. 1 DSGVO sieht ein Verbot der Zuweisung konfligierender Aufgaben vor - die Möglichkeiten eines Interessenkonflikts des Datenschutzbeauftragten gehen jedoch weit über diese normierte Konfliktmöglichkeit hinaus. Konkret werden in der Arbeit Interessenkonflikte in Bezug auf die unabhängige Stellung, die Aufgaben, die Pflichten und die Rechtsbeziehungen des Datenschutzbeauftragten betrachtet. Bei der Analyse der Interessenkonflikte wird berücksichtigt, dass der Datenschutzbeauftragte zugleich dem Verantwortlichen, den Betroffenen, den Aufsichtsbehörden und dem Datenschutz als abstraktes Schutzgut verpflichtet ist. Schliesslich wird in der Arbeit aufgezeigt, welchen Verbundenheiten sich der Datenschutzbeauftragte ausgesetzt sieht und welche Antworten des Rechts den Interessenkonflikten gegenüberstehen.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbeitsrechtliche Grundzüge der betrieblichen Altersversorgung, Fachbücher von Kurt Kemper, Margret Kisters-KölkesDie bewährte systematische Darstellung des Arbeitsrechts der betrieblichen Altersversorgung berücksichtigt auch in der 13. Auflage die aktuellen Entwicklungen in Gesetzgebung, Rechtsprechung und Schrifttum. Angesichts der demografischen Entwicklung und des damit verbundenen sinkenden Niveaus der gesetzlichen Rente gewinnt die betriebliche Altersversorgung als zweite Säule der Altersvorsorge immer mehr an Bedeutung. Entsprechend steigt auch das Informationsbedürfnis in diesem Bereich. Neu in der 13. Auflage: • die gesetzliche Neuregelung in § 6 BetrAVG und ihre Auswirkungen in der Praxis, • die Umsetzung der ersten Sozialpartnermodelle, • die aktuelle Rechtsprechung insbesondere des BAG.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datenschutzrecht in der betrieblichen Praxis, Fachbücher von Sascha Kremer, Philip Laue, Judith NinkWas gilt in Sachen Datenschutz im Betrieb, auch im Hinblick auf KI? Die 3. Auflage des Handbuchs erläutert für die Praxis anschaulich das Zusammenspiel von europäischem und deutschem Recht. Sie gibt Anwender:innen, insbesondere in Unternehmen und Beratung wie Datenschutzbeauftragten, Compliance-Beauftragten, Betriebsrät:innen, Personalverantwortlichen und Jurist:innen, die notwendige Sicherheit, auf aktuellem Stand zu sein und die richtigen Konsequenzen für die Unternehmensorganisation zu ziehen. Topaktuell und verständlich geschrieben, ergänzt durch zahlreiche Beispiele und Hinweise sowie konsequent ausgerichtet an der Rechtsprechung des EuGH, erläutern die Autoren, wie sich die Neuregelungen auf das Zusammenspiel zwischen DS-GVO und BDSG bei der Verarbeitung personenbezogener Daten auswirken: - Das neue EU-U.S. Data Privacy Framework im Unternehmensalltag - Cookies und Co.: Die Umsetzung der Anforderungen des TTDSG - Künstliche Intelligenz und Datenschutz - Die neuen Pflichten nach dem Hinweisgeberschutzgesetz - Inhaltliche Schwerpunkte KI in der betrieblichen Praxis u. a. mit Profiling, Scoring, Privacy by Design und Datensicherheit - Auftragsverarbeitung und Joint Control - Aufbewahrungspflichten/-fristen, Löschungskonzept - Bezahlen mit Daten - Beschäftigtendatenschutz - Rechenschafts- und Dokumentationspflichten - Internationale Datentransfers - Incident Management - Privacy by Design and Default/Datenschutz-Folgenabschätzung - Rechte der Betroffenen/Schadensersatz für Folgen von Datenschutzverstössen Die Autor:innen: Dr. Philip Laue, Syndikusrechtsanwalt und Datenschutzbeauftragter bei der ZWILLING J. A. Henckels AG; Dr. Judith Nink, Rechtsanwältin und externe Datenschutzbeauftragte, assoziierte Partnerin KREMER LEGAL; Sascha Kremer, Fachanwalt für IT-Recht und Rechtsanwalt, Gründer KREMER LEGAL.64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
-
Was ist der Unterschied zwischen Grundkosten und betrieblichen Aufwendungen in der Kosten- und Erlösrechnung?
Grundkosten sind fixe Kosten, die unabhängig von der Produktionsmenge anfallen, wie z.B. Miete oder Versicherungen. Betriebliche Aufwendungen hingegen sind variable Kosten, die sich mit der Produktionsmenge verändern, wie z.B. Material- oder Personalkosten. In der Kosten- und Erlösrechnung werden sowohl Grundkosten als auch betriebliche Aufwendungen berücksichtigt, um den Gesamtaufwand eines Unternehmens zu ermitteln. **
-
Welche steuerlichen Auswirkungen hat eine Auszahlung aus einer betrieblichen Altersvorsorge?
Eine Auszahlung aus einer betrieblichen Altersvorsorge ist steuerpflichtig. Die Steuerlast hängt von der Art der Auszahlung (Einmalzahlung oder monatliche Rente) und dem individuellen Steuersatz ab. Bei einer Einmalzahlung kann eine günstige Fünftelregelung angewendet werden, um die Steuerlast zu reduzieren. Zudem können Beiträge zur betrieblichen Altersvorsorge steuerlich abgesetzt werden. **
-
Welche Art von Aufwendungen müssen Unternehmen berücksichtigen, um ihre betrieblichen Kosten zu decken und profitabel zu bleiben?
Unternehmen müssen sowohl fixe Kosten wie Miete und Gehälter als auch variable Kosten wie Material und Energie berücksichtigen. Zudem müssen sie auch Steuern, Versicherungen und eventuelle Kredite in ihre Kalkulation einbeziehen. Um profitabel zu bleiben, müssen Unternehmen ihre Preise entsprechend anpassen und effizient arbeiten, um ihre Kosten zu minimieren. **
Ähnliche Suchbegriffe für Betrieblichen
-
Coaching als Instrument der betrieblichen Gesundheitsförderung in kleinen und mittelständischen Bauu, Fachbücher von Natalia SchneidersDas Fachbuch "Coaching als Instrument der betrieblichen Gesundheitsförderung in kleinen und mittelständischen Bauunternehmen" bietet eine umfassende Analyse der Herausforderungen, die die psychische Gesundheit im Baugewerbe betreffen. Angesichts der spezifischen Belastungsfaktoren in dieser Branche wird die Bedeutung von Gesundheitscoaching als effektives Mittel zur Förderung der Gesundheit am Arbeitsplatz hervorgehoben. Die Autorin untersucht die Bedingungen, unter denen Coaching in kleinen und mittelständischen Bauunternehmen akzeptiert und genutzt wird. Durch Experteninterviews werden zentrale Akzeptanzfaktoren identifiziert, die in das dynamische Akzeptanz-Bewertungs-Wirkmodell (DABW) einfliessen. Dieses Modell dient als wertvolle Orientierung für die Implementierung von Coaching-Programmen in kleinen und mittelständischen Bauunternehmen und unterstützt Unternehmen dabei, die psychische Gesundheit ihrer Mitarbeitenden nachhaltig zu fördern.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preise, Zins und Wechselkurse, Fachbücher von Heiner FlassbeckAutor: Heiner Flassbeck Heiner Flassbeck arbeitete von 2000 bis 2012 bei den Vereinten Nationen in Genf und war dort als Direktor zuständig für Globalisierung und Entwicklung. Zuvor war er Staatssekretär im Bundesministerium für Finanzen. 2005 wurde Flassbeck von der Hamburger Universität zum Honorar-Professor für Wirtschaft und Politik ernannt. Sein Blog makroskop.eu liefert täglich Analysen und Kommentare zu Wirtschaft und Politik. Im Westend Verlag von ihm erschienen sind unter anderem die Bücher "Handelt jetzt. Das globale Manifest zur Rettung der Wirtschaft" (2013), "Die Marktwirtschaft des 21. Jahrhunderts" (2011), "Gescheitert" (2009) und "Das Euro-Desaster" (2018).25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lassen sich Aufwendungen in einem Unternehmen effizient planen und kontrollieren, um die betrieblichen Kosten langfristig zu optimieren?
Aufwendungen sollten regelmäßig analysiert und budgetiert werden, um eine klare Übersicht über die Kosten zu erhalten. Durch die Einführung von Kostenkontrollsystemen und regelmäßige Überprüfungen können Abweichungen frühzeitig erkannt und korrigiert werden. Eine kontinuierliche Optimierung der betrieblichen Prozesse und Ausgaben kann langfristig zu Kosteneinsparungen und einer verbesserten Rentabilität führen. **
-
Wann werden kalkulatorische Kosten zu betrieblichen Erträgen?
Kalkulatorische Kosten werden zu betrieblichen Erträgen, wenn sie in die Kalkulation der Selbstkosten einbezogen werden. Dies geschieht, um einen realistischen und vollständigen Überblick über die betrieblichen Erträge zu erhalten. Kalkulatorische Kosten sind dabei Kosten, die nicht tatsächlich angefallen sind, aber dennoch zur Bewertung der betrieblichen Leistungsfähigkeit herangezogen werden. Sie dienen dazu, die tatsächlichen Kosten zu ergänzen und somit eine bessere Grundlage für betriebswirtschaftliche Entscheidungen zu schaffen. Letztendlich werden kalkulatorische Kosten zu betrieblichen Erträgen, um eine genauere Analyse der Wirtschaftlichkeit und Rentabilität eines Unternehmens zu ermöglichen. **
-
Was sind die Voraussetzungen für die Abzugsfähigkeit von betrieblichen Ausgaben?
Die betrieblichen Ausgaben müssen notwendig und angemessen sein, um abzugsfähig zu sein. Sie müssen im Rahmen der betrieblichen Tätigkeit entstanden sein und nachweislich belegt werden können. Zudem müssen sie ordnungsgemäß in der Buchhaltung erfasst und dokumentiert werden. **
-
Wie kann ich die Vorsteuervergütung für meine betrieblichen Ausgaben beantragen?
Um die Vorsteuervergütung für betriebliche Ausgaben zu beantragen, müssen Sie zunächst sicherstellen, dass Sie umsatzsteuerpflichtig sind und die entsprechenden Rechnungen vorliegen haben. Anschließend können Sie den Antrag auf Vorsteuervergütung beim zuständigen Finanzamt stellen, entweder elektronisch oder schriftlich. Nach Prüfung und Genehmigung wird Ihnen die Vorsteuer erstattet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.