Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Was ist der Unterschied zwischen der Honda CBR 125R und der Honda CB 125F?
Der Hauptunterschied zwischen der Honda CBR 125R und der Honda CB 125F liegt im Design und der Ausrichtung des Motorrads. Die CBR 125R ist ein sportlicheres Modell, das auf Rennstrecken und sportliches Fahren ausgelegt ist, während die CB 125F eher als Alltagsmotorrad konzipiert ist, das sich für den Stadtverkehr und längere Fahrten eignet. Die CBR 125R hat eine Verkleidung, die für eine bessere Aerodynamik sorgt, während die CB 125F eine aufrechtere Sitzposition und eine bequemere Fahrhaltung bietet. **
Wie drosselt man eine 125ccm Chopper richtig auf 50ccm und 49km/h bei einer Dealim VS 125F?
Es ist wichtig zu beachten, dass das Drosseln eines Motorrads auf 50ccm und 49km/h illegal sein kann, da es die gesetzlichen Vorschriften für den Straßenverkehr verletzt. Es wird empfohlen, die Geschwindigkeitsbegrenzungen einzuhalten und das Motorrad in seinem ursprünglichen Zustand zu belassen. Wenn du jedoch dennoch eine Drosselung vornehmen möchtest, solltest du dich an einen Fachmann oder eine autorisierte Werkstatt wenden, um sicherzustellen, dass die Drosselung ordnungsgemäß und sicher durchgeführt wird. **
Ähnliche Suchbegriffe für 125f
Top-Angebote
Produkte zum Begriff 125f:
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
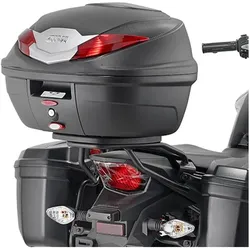
Givi, Motorrad Zubehör, Monolock Honda CB 125F (15 à 20)Der GIVI SR1142 ist ein speziell entwickelter Träger für Topcases, der für die Honda CB 125F Modelle von 2015 bis 2020 konzipiert wurde. Dieses Motorrad Zubehör bietet eine praktische Lösung für Fahrer, die zusätzlichen Stauraum benötigen. Der Träger ist aus robusten Materialien gefertigt, die eine hohe Langlebigkeit und Widerstandsfähigkeit unter verschiedenen Fahrbedingungen gewährleisten. Die Montage erfolgt einfach und schnell, ohne dass komplexe Einstellungen erforderlich sind. Der GIVI SR1142 ermöglicht eine nahtlose Integration mit der Monolock-Platine, die im Lieferumfang enthalten ist. Dies macht ihn zu einer idealen Wahl für Motorradenthusiasten, die Wert auf Funktionalität und Benutzerfreundlichkeit legen. Der Träger unterstützt ein optimiertes Fahrerlebnis und ist eine praktische Ergänzung für den täglichen Gebrauch. - Spezifischer Träger für Honda CB 125F (15-20) - Einfache Montage ohne komplexe Einstellungen - Hergestellt aus robusten, langlebigen Materialien - Inklusive Monolock-Platine für optimale Nutzung.91,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Top-Angebote
Produkte zum Begriff 125f:
-
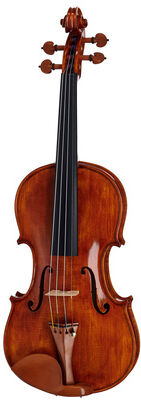
Conrad Götz Heritage Cantonate 125F ViolinConrad Götz Heritage Cantonate 125F Violine 4/4, Violine für höchste Ansprüche, Bearbeitung in Profiqualität mit feinster Flammung, rötlich-gelbe Handlackierung, die Violine ist mit Original Götz Premium Ausstattung in Buchsbaum ausgestattet, Geigenwirbel: vollausgearbeitete Herzform aus Buchsbaum, Kinnhalter: Original Götz Guarneri Kinnhalter aus Buchsbaum mit Titanschrauben, Steg: Original Götz Steg, deutsche Form in bester Qualität, gehärtet, Saitenhalter: Buchsbaum Hill-Modell mit Meister-E-Saiten Feinstimmer (Gold), Saiten: Alle Violinen werden mit original Thomastik Dominant Saiten geliefert, helle Grundierung mit rötlich-gelben Hauptschichten, traditionelle Handlackierung, Hochglanz-Finish mit hochtransparentem Gesamtbild und großer Tiefenwirkung2690,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
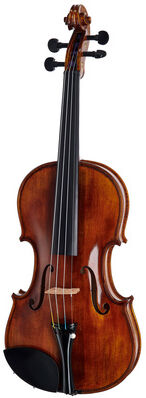
Conrad Götz Heritage Contemp. 125F ViolinConrad Götz Heritage Contemporary 125F Violine 4/4, hergestellt in Deutschland, maximal reduziertes und modernes Design bei bester Verarbeitung, breites und offenes Klangspektrum bei leichter Ansprache, in den Farben schwarz und silber abgestimmtes modernes Ausstattungsdesign, besonders flacher Ebenholz-Kinnhalter (Götz Sonderanfertigung), Götz Steg, Götz Bean-Shape Wirbel aus Ebenholz, schwarzer Götz Präzisions-Feinstimmer für die E-Saite mit versilberter Schraube, Lack: gleichmäßig rot-braune Handlackierung, leicht schattierte Lackdecke mit mattem Finish, widerstandsfähig und leicht zu pflegen, sorgfältig ausgesuchter ganzer Boden mit ca. 10-20° Flammungsverlauf, schön verlaufende Jahresringe auf der Decke, schöne Flammung auf Hals, Zargen und Schnecke, sorgfältige Bearbeitung auf Ton von Decke und Boden, sorgfältige Ausarbeitung auf Ton von Decke und Boden (Graduierung), sorgfältig ausgearbeitete Oberflächentopografie inkl. der F-Löcher und der umgebenden Oberfläche, Einlagen bis ins Detail ausgearbeitet, massive Fichtendecke, massiver Ahornboden, Ahornhals und Ahornzargen, Ebenholzgriffbrett, Ebenholzsaitenhalter und Ebenholzwirbel. Besaitung: E-Saite: Dominant 129SN (Carbon) Medium, A-Saite: Dominant 131 (Aluminium Umwicklung) Medium, D-Saite: Dominant 132 (Aluminium Umwicklung) Medium, G-Saite: Dominant 133 (Silber Umwicklung) Medium.2190,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen der Honda CBR 125R und der Honda CB 125F?
Der Hauptunterschied zwischen der Honda CBR 125R und der Honda CB 125F liegt im Design und der Ausrichtung des Motorrads. Die CBR 125R ist ein sportlicheres Modell, das auf Rennstrecken und sportliches Fahren ausgelegt ist, während die CB 125F eher als Alltagsmotorrad konzipiert ist, das sich für den Stadtverkehr und längere Fahrten eignet. Die CBR 125R hat eine Verkleidung, die für eine bessere Aerodynamik sorgt, während die CB 125F eine aufrechtere Sitzposition und eine bequemere Fahrhaltung bietet. **
-
Wie drosselt man eine 125ccm Chopper richtig auf 50ccm und 49km/h bei einer Dealim VS 125F?
Es ist wichtig zu beachten, dass das Drosseln eines Motorrads auf 50ccm und 49km/h illegal sein kann, da es die gesetzlichen Vorschriften für den Straßenverkehr verletzt. Es wird empfohlen, die Geschwindigkeitsbegrenzungen einzuhalten und das Motorrad in seinem ursprünglichen Zustand zu belassen. Wenn du jedoch dennoch eine Drosselung vornehmen möchtest, solltest du dich an einen Fachmann oder eine autorisierte Werkstatt wenden, um sicherzustellen, dass die Drosselung ordnungsgemäß und sicher durchgeführt wird. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für 125f
-
Givi, Motorrad Zubehör, Monolock Honda CB 125F (15 à 20)Der GIVI SR1142 ist ein speziell entwickelter Träger für Topcases, der für die Honda CB 125F Modelle von 2015 bis 2020 konzipiert wurde. Dieses Motorrad Zubehör bietet eine praktische Lösung für Fahrer, die zusätzlichen Stauraum benötigen. Der Träger ist aus robusten Materialien gefertigt, die eine hohe Langlebigkeit und Widerstandsfähigkeit unter verschiedenen Fahrbedingungen gewährleisten. Die Montage erfolgt einfach und schnell, ohne dass komplexe Einstellungen erforderlich sind. Der GIVI SR1142 ermöglicht eine nahtlose Integration mit der Monolock-Platine, die im Lieferumfang enthalten ist. Dies macht ihn zu einer idealen Wahl für Motorradenthusiasten, die Wert auf Funktionalität und Benutzerfreundlichkeit legen. Der Träger unterstützt ein optimiertes Fahrerlebnis und ist eine praktische Ergänzung für den täglichen Gebrauch. - Spezifischer Träger für Honda CB 125F (15-20) - Einfache Montage ohne komplexe Einstellungen - Hergestellt aus robusten, langlebigen Materialien - Inklusive Monolock-Platine für optimale Nutzung.91,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.