Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **

Ähnliche Suchbegriffe für Visuell
Top-Angebote
Produkte zum Begriff Visuell:
-
Wirtschaftsrecht visuellWirtschaftsrecht visuell , Zivil-, Handels- und Gesellschaftsrecht in strukturierten Übersichten , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 1. Auflage 2023, Erscheinungsjahr: 20230921, Produktform: Kartoniert, Autoren: Lostermann, Jan~Tenbergen, Christian, Auflage: 23001, Auflage/Ausgabe: 1. Auflage 2023, Seitenzahl/Blattzahl: 350, Keyword: BGB; Einzelunternehmen; HGB; Kaufvertrag; Personengesellschaft; Sachenrecht; Schuldrecht; Steuerrecht; Wirtschaftsrecht; Zivilrecht, Fachschema: Privatrecht~Zivilgesetz~Zivilrecht~Handelsrecht~Gesellschaftsrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Gesellschaftsrecht~Steuer- und Abgabenrecht, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Handelsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Produktverfügbarkeit: 02, Länge: 236, Breite: 180, Höhe: 20, Gewicht: 576, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783791057217 9783791057200, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 148401549,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GoA visuell, Schulbücher von Holger WirtzDas Buch "GoA visuell" in der 3. Auflage bietet eine strukturierte und grafische Darstellung aller relevanten IDW Verlautbarungen sowie der IDW Qualitätsmanagementstandards, die für die Abschlussprüfung von Bedeutung sind. Es richtet sich an Wirtschaftsprüfer und Fachleute, die sich mit den deutschen GoA und den modifizierten International Standards on Auditing (ISA [DE]) auseinandersetzen. Die visuelle Aufbereitung der Inhalte ermöglicht es den Leser*innen, schnell einen Überblick über die Standards zu gewinnen und sich auf die wesentlichen Aspekte zu konzentrieren, die für ihre spezifische Prüfungssituation relevant sind. Jede Verlautbarung wird durch eine Einleitungsseite ergänzt, die eine prägnante Zusammenfassung sowie Verweise auf die entsprechenden internationalen Standards bietet. Dieses Werk dient als praktische Ergänzung zur Fachliteratur und unterstützt die Nutzer*innen dabei, die komplexen Inhalte der Prüfungsstandards effizient zu erfassen.64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer visuell, Fachbücher von Thomas HartlDas Fachbuch "Umsatzsteuer visuell" bietet eine umfassende und anschauliche Darstellung der Umsatzsteuer in Form von 23 Schaubildern. Diese Visualisierungen sind darauf ausgelegt, komplexe steuerrechtliche Zusammenhänge verständlich zu machen und das Wissen nachhaltig zu vertiefen. Anstatt sich lediglich auf das Auswendiglernen von Gesetzestexten zu konzentrieren, ermöglicht dieses Buch den Leserinnen und Lesern, die relevanten Inhalte und deren Bedeutung zu erfassen. Die systematische Gliederung der Schaubilder erleichtert das Lernen und Nacharbeiten, insbesondere für angehende Steuerberater, Steuerfachwirte und Diplom-Finanzwirte. Zudem sind die Schaubilder mit Hinweisen auf die entsprechenden Fundstellen im Lehrbuch versehen, was das Nachschlagen und Vertiefen des Stoffes unterstützt. Die 7. überarbeitete und aktualisierte Auflage stellt sicher, dass die Informationen auf dem neuesten Stand sind und die Leserinnen und Leser optimal auf ihre Prüfungen vorbereitet werden.38,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
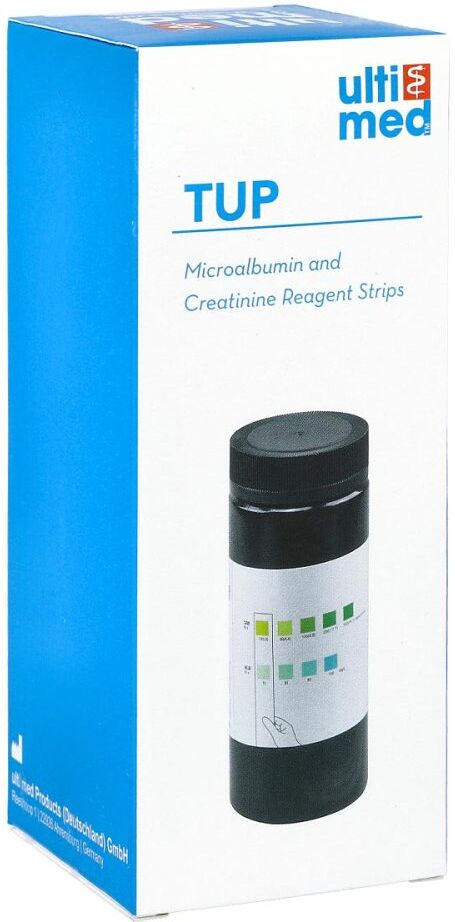
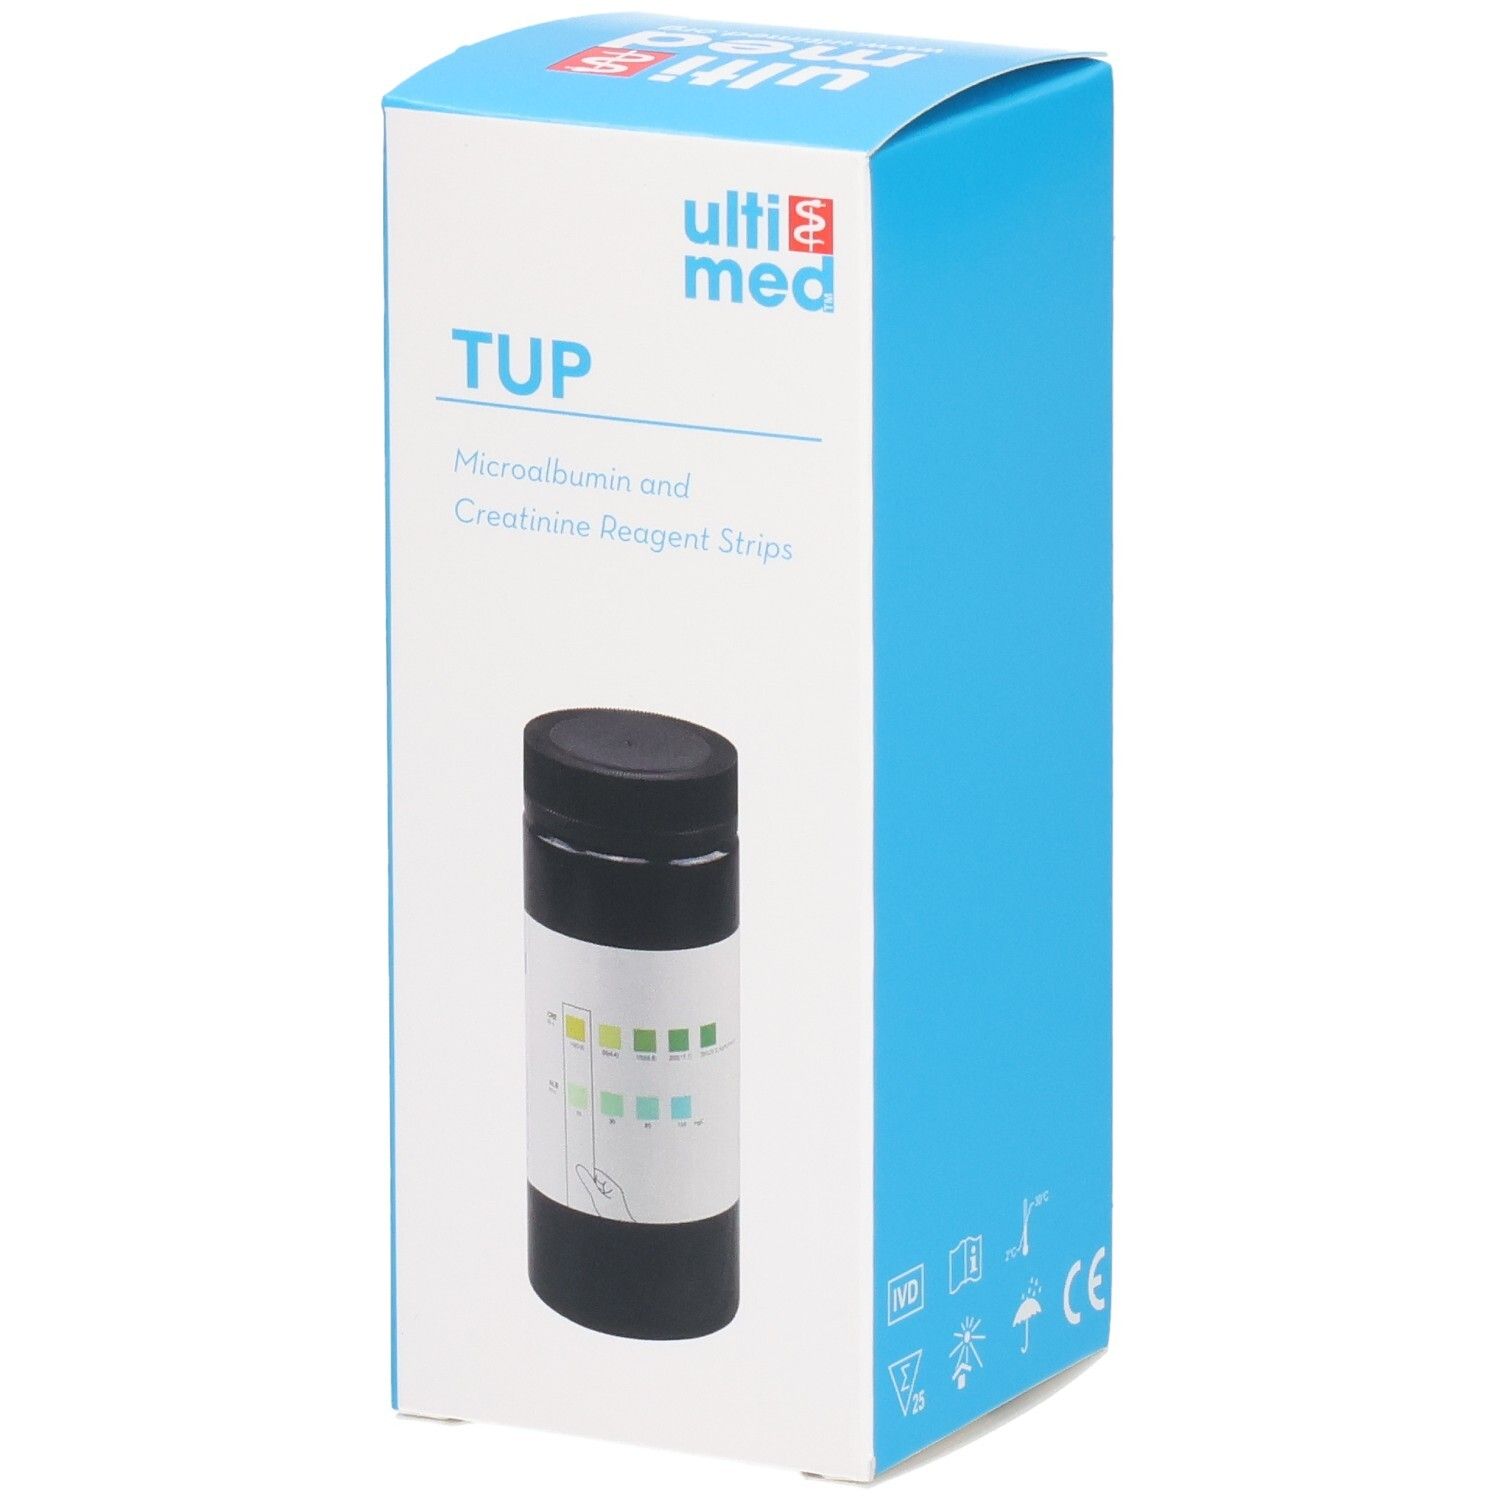
Microalbumin Kreatin Urinteststreifen visuell 25 St Teststreifenulti med TUP Mikroalbumin- und Kreatinin-Teststreifen (25 Teststreifen) Die ulti med TUP Mikroalbumin- und Kreatinin-Teststreifen sind für die professionelle In-vitro-Diagnostik bestimmt und ermöglichen die gleichzeitige Bestimmung von Mikroalbumin und Kreatinin im Urin. Die Teststreifen unterstützen das Screening auf eine Mikroalbuminurie und tragen zur frühzeitigen Erkennung einer möglichen Nierenschädigung bei. Die Auswertung erfolgt mithilfe eines geeigneten Analysegerätes. Professionelle In-vitro-Diagnostik Bestimmung von Mikroalbumin und Kreatinin im Urin 2 Testparameter auf einem Teststreifen Zur Früherkennung einer Mikroalbuminurie 25 Urin-Teststreifen pro Packung Inklusive Gebrauchsanweisung CE-gekennzeichnetes IVD-Produkt Anwendung: Die Teststreifen sind ausschließlich für die professionelle In-vitro-Diagnostik bestimmt. Die Anwendung erfolgt gemäß der beiliegenden Gebrauchsanweisung und in Verbindung mit einem kompatiblen Analysegerät. Hersteller: ulti med Products (Deutschland) GmbH Reeshoop 1 22926 Ahrensburg Deutschland18,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wie äußert sich Misophonie visuell?
Misophonie äußert sich in erster Linie nicht visuell, sondern auditiv. Betroffene reagieren überempfindlich auf bestimmte Geräusche, die bei ihnen starke negative Gefühle wie Wut, Angst oder Ekel auslösen können. Es gibt jedoch auch Fälle, in denen visuelle Reize wie das Beobachten von Menschen beim Essen oder Kauen ähnliche Reaktionen hervorrufen können. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **

Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Visuell:
-
Wirtschaftsrecht visuellWirtschaftsrecht visuell , Zivil-, Handels- und Gesellschaftsrecht in strukturierten Übersichten , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 1. Auflage 2023, Erscheinungsjahr: 20230921, Produktform: Kartoniert, Autoren: Lostermann, Jan~Tenbergen, Christian, Auflage: 23001, Auflage/Ausgabe: 1. Auflage 2023, Seitenzahl/Blattzahl: 350, Keyword: BGB; Einzelunternehmen; HGB; Kaufvertrag; Personengesellschaft; Sachenrecht; Schuldrecht; Steuerrecht; Wirtschaftsrecht; Zivilrecht, Fachschema: Privatrecht~Zivilgesetz~Zivilrecht~Handelsrecht~Gesellschaftsrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Gesellschaftsrecht~Steuer- und Abgabenrecht, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Handelsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Produktverfügbarkeit: 02, Länge: 236, Breite: 180, Höhe: 20, Gewicht: 576, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783791057217 9783791057200, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 148401549,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GoA visuell, Schulbücher von Holger WirtzDas Buch "GoA visuell" in der 3. Auflage bietet eine strukturierte und grafische Darstellung aller relevanten IDW Verlautbarungen sowie der IDW Qualitätsmanagementstandards, die für die Abschlussprüfung von Bedeutung sind. Es richtet sich an Wirtschaftsprüfer und Fachleute, die sich mit den deutschen GoA und den modifizierten International Standards on Auditing (ISA [DE]) auseinandersetzen. Die visuelle Aufbereitung der Inhalte ermöglicht es den Leser*innen, schnell einen Überblick über die Standards zu gewinnen und sich auf die wesentlichen Aspekte zu konzentrieren, die für ihre spezifische Prüfungssituation relevant sind. Jede Verlautbarung wird durch eine Einleitungsseite ergänzt, die eine prägnante Zusammenfassung sowie Verweise auf die entsprechenden internationalen Standards bietet. Dieses Werk dient als praktische Ergänzung zur Fachliteratur und unterstützt die Nutzer*innen dabei, die komplexen Inhalte der Prüfungsstandards effizient zu erfassen.64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Wie äußert sich Misophonie visuell?
Misophonie äußert sich in erster Linie nicht visuell, sondern auditiv. Betroffene reagieren überempfindlich auf bestimmte Geräusche, die bei ihnen starke negative Gefühle wie Wut, Angst oder Ekel auslösen können. Es gibt jedoch auch Fälle, in denen visuelle Reize wie das Beobachten von Menschen beim Essen oder Kauen ähnliche Reaktionen hervorrufen können. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Ähnliche Suchbegriffe für Visuell
-
Umsatzsteuer visuell, Fachbücher von Thomas HartlDas Fachbuch "Umsatzsteuer visuell" bietet eine umfassende und anschauliche Darstellung der Umsatzsteuer in Form von 23 Schaubildern. Diese Visualisierungen sind darauf ausgelegt, komplexe steuerrechtliche Zusammenhänge verständlich zu machen und das Wissen nachhaltig zu vertiefen. Anstatt sich lediglich auf das Auswendiglernen von Gesetzestexten zu konzentrieren, ermöglicht dieses Buch den Leserinnen und Lesern, die relevanten Inhalte und deren Bedeutung zu erfassen. Die systematische Gliederung der Schaubilder erleichtert das Lernen und Nacharbeiten, insbesondere für angehende Steuerberater, Steuerfachwirte und Diplom-Finanzwirte. Zudem sind die Schaubilder mit Hinweisen auf die entsprechenden Fundstellen im Lehrbuch versehen, was das Nachschlagen und Vertiefen des Stoffes unterstützt. Die 7. überarbeitete und aktualisierte Auflage stellt sicher, dass die Informationen auf dem neuesten Stand sind und die Leserinnen und Leser optimal auf ihre Prüfungen vorbereitet werden.38,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microalbumin Kreatin Urinteststreifen visuell 25 St Teststreifenulti med TUP Mikroalbumin- und Kreatinin-Teststreifen (25 Teststreifen) Die ulti med TUP Mikroalbumin- und Kreatinin-Teststreifen sind für die professionelle In-vitro-Diagnostik bestimmt und ermöglichen die gleichzeitige Bestimmung von Mikroalbumin und Kreatinin im Urin. Die Teststreifen unterstützen das Screening auf eine Mikroalbuminurie und tragen zur frühzeitigen Erkennung einer möglichen Nierenschädigung bei. Die Auswertung erfolgt mithilfe eines geeigneten Analysegerätes. Professionelle In-vitro-Diagnostik Bestimmung von Mikroalbumin und Kreatinin im Urin 2 Testparameter auf einem Teststreifen Zur Früherkennung einer Mikroalbuminurie 25 Urin-Teststreifen pro Packung Inklusive Gebrauchsanweisung CE-gekennzeichnetes IVD-Produkt Anwendung: Die Teststreifen sind ausschließlich für die professionelle In-vitro-Diagnostik bestimmt. Die Anwendung erfolgt gemäß der beiliegenden Gebrauchsanweisung und in Verbindung mit einem kompatiblen Analysegerät. Hersteller: ulti med Products (Deutschland) GmbH Reeshoop 1 22926 Ahrensburg Deutschland18,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.