Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Wie können Ausgaben optimiert werden, um Kosten zu senken und Effizienz zu steigern?
Ausgaben können optimiert werden, indem man regelmäßig Ausgaben analysiert und unnötige Kosten identifiziert. Außerdem kann man Lieferantenverträge neu verhandeln und auf günstigere Alternativen umsteigen. Automatisierung von Prozessen kann ebenfalls helfen, die Effizienz zu steigern und Kosten zu senken. **


Ähnliche Suchbegriffe für Optimiert
Top-Angebote
Produkte zum Begriff Optimiert:
-
EPOS Kopfhörer (Optimiert für Microsoft Teams, CO2-neutraler Versand)EPOS Kopfhörer (Optimiert für Microsoft Teams, CO2-neutraler Versand). Anschlüsse Typ Audio-Anschluss , On-Ear Headset, Netzwerk- und Verbindungsarten Kompatible Geräte , PC, Allgemein Modellbezeichnung , 1001212, Funktionen , Optimiert für Microsoft Teams, Headset-Funktionen , Optimiert für Microsoft Teams, Details Kopfhörer , Mono Kopfbügelhörer (offen) On-Ear Headset, Technische Daten WEEE-Reg.-Nr. DE , 40075850,158,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Welche steuerlichen Auswirkungen können Aufwendungen für die Geschäftstätigkeit eines Unternehmens haben und wie können diese Ausgaben optimiert werden, um die Rentabilität zu steigern?
Aufwendungen für die Geschäftstätigkeit eines Unternehmens können steuerlich als Betriebsausgaben geltend gemacht werden, was zu einer Reduzierung des zu versteuernden Gewinns führt. Dies kann die Steuerlast des Unternehmens verringern und die Rentabilität steigern. Um die steuerlichen Auswirkungen zu optimieren, sollten Unternehmen sicherstellen, dass alle Ausgaben ordnungsgemäß dokumentiert und den steuerlichen Vorschriften entsprechend verbucht werden. Zudem können Investitionen in steueroptimierte Anlagen oder Technologien die Rentabilität des Unternehmens steigern, indem sie die Effizienz und Produktivität erhöhen und gleichzeitig steuerliche Vorteile bieten. Schließlich ist es ratsam, sich regelmäßig von einem Steuerberater beraten zu lassen, um sicherzustellen **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Top-Angebote
Produkte zum Begriff Optimiert:
-
Schneider Universaldimmer LED optimiert STD400LEDSchneider Elektric UniversaldimmerLED optimiertSchneider Electric bietet Ihnen mit dem Universaldimmer LED ein Reiheneinbaugerät zur optimalen Integration in Ihre bestehende Hauselektronik. Für die Montage auf Hutschienen TH35 nach DIN EN 60715.Zum Schalten und Dimmen von Glühlampen, HV-Halogenlampen, NV-Halogenlampen über dimmbare gewickelte Trafos oder elektronische Trafos, LED und Kompaktleuchtstofflampen.(Phasenan- und Phasenabschnitt)Der Universaldimmer erkennt automatisch die angeschlossene Last.Kombinationen aus induktiven und kapazitiven Lasten dürfen nicht angeschlossen werden.Für die Montage auf Hutschienen TH35 nach EN 60715.Funktionen:• Automatische Lasterkennung• Einschalthelligkeit individuell speicherbar• Einstellbare Mindesthelligkeit (erforderlich für ESL und LEDs)• Multispannungseingang, z.B. für Sprechanlagen• Memoryfunktion bei Stromausfall• Automatische elektronische Überlast und Übertemperatur-Abschaltung• Dimm-Einschaltfunktion• Permanent EIN-Funktion (Test-Funktion)• Soft-EIN und Soft-AUS schont das Leuchtmittel• Keine Mindestlast nötigTechnische Daten:Nennspannung: AC 230 V, +10 % / -15 %, 50 HzEigenverbrauch: 0,3 WStandby-Leistung: 0,2 WGlühlampenlast: 400 WHalogenlampenlast: 400 WTrafos induktiv: 400 WTrafos elektronisch: 300 WDimmbare Kompaktleuchtstofflampen (CFL): 80 WDimmbare LEDs: 60 WLeitungslänge: max. 100 mMindestlast: keineBedienelemente: FunktionsschalterSchutzart: IP 20Gerätebreite: 1 TE = ca. 18 mm85,36 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Hastrag, Zubehör Belüftungstechnik, Anschlussstück symmetrisch, optimiertDas Anschlussstück symmetrisch, optimiert von Hastrag, ist eine hochwertige Komponente für Belüftungssysteme, die eine effiziente Verbindung zwischen Rohren ermöglicht. Hergestellt aus verzinktem Stahl, bietet dieses Produkt eine robuste und langlebige Lösung für verschiedene Anwendungen im Bereich der Luftzirkulation. Mit einem Durchmesser von 150 Millimetern ist es ideal für die Integration in bestehende Systeme und gewährleistet eine optimale Luftführung. Die sorgfältige Verarbeitung und das durchdachte Design sorgen dafür, dass das Anschlussstück sowohl funktional als auch zuverlässig ist. Es ist eine ausgezeichnete Wahl für Fachleute, die Wert auf Qualität und Leistung legen. - Hergestellt aus verzinktem Stahl für erhöhte Langlebigkeit - Optimiertes Design für verbesserte Luftzirkulation - Kompatibel mit Rohrdurchmessern von 150 mm.57,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EPOS Kopfhörer (Optimiert für Microsoft Teams, CO2-neutraler Versand)EPOS Kopfhörer (Optimiert für Microsoft Teams, CO2-neutraler Versand). Anschlüsse Typ Audio-Anschluss , On-Ear Headset, Netzwerk- und Verbindungsarten Kompatible Geräte , PC, Allgemein Modellbezeichnung , 1001212, Funktionen , Optimiert für Microsoft Teams, Headset-Funktionen , Optimiert für Microsoft Teams, Details Kopfhörer , Mono Kopfbügelhörer (offen) On-Ear Headset, Technische Daten WEEE-Reg.-Nr. DE , 40075850,158,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Wie können Ausgaben optimiert werden, um Kosten zu senken und Effizienz zu steigern?
Ausgaben können optimiert werden, indem man regelmäßig Ausgaben analysiert und unnötige Kosten identifiziert. Außerdem kann man Lieferantenverträge neu verhandeln und auf günstigere Alternativen umsteigen. Automatisierung von Prozessen kann ebenfalls helfen, die Effizienz zu steigern und Kosten zu senken. **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Welche steuerlichen Auswirkungen können Aufwendungen für die Geschäftstätigkeit eines Unternehmens haben und wie können diese Ausgaben optimiert werden, um die Rentabilität zu steigern?
Aufwendungen für die Geschäftstätigkeit eines Unternehmens können steuerlich als Betriebsausgaben geltend gemacht werden, was zu einer Reduzierung des zu versteuernden Gewinns führt. Dies kann die Steuerlast des Unternehmens verringern und die Rentabilität steigern. Um die steuerlichen Auswirkungen zu optimieren, sollten Unternehmen sicherstellen, dass alle Ausgaben ordnungsgemäß dokumentiert und den steuerlichen Vorschriften entsprechend verbucht werden. Zudem können Investitionen in steueroptimierte Anlagen oder Technologien die Rentabilität des Unternehmens steigern, indem sie die Effizienz und Produktivität erhöhen und gleichzeitig steuerliche Vorteile bieten. Schließlich ist es ratsam, sich regelmäßig von einem Steuerberater beraten zu lassen, um sicherzustellen **
Ähnliche Suchbegriffe für Optimiert
-
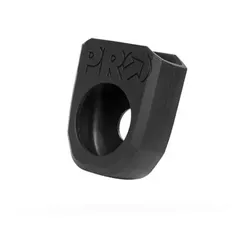
PRO Kurbelschutz optimiert für SHIMANO FC-M9100 | M9120 | M9130PRO Kurbelschutz optimiert für SHIMANO FC-M9100 | M9120 | M9130 Besonders die Kurbeln im harten Geländeeinsatz und von E-Bikes sind durch ihren tieferen Schwerpunkt oft Stößen und Schlägen ausgesetzt. Die PRO Crank Boots sorgen für Abhilfe und schützen Deine Kurbelarme zuverlässig vor Beschädigungen. Ihr robustes Material und das One-Piece-Design machen den Kurbelschutz äußerst widerstandsfähig. Ihre Form ist optimiert für SHIMANO FC-M9100, M9120, M9130 Kurbeln, kann jedoch auch für diverse andere Kurbelarme verwendet werden. technische Daten: Material: Kunststoff (TPR) Kompatibilität: universell passend; optimiert für SHIMANO FC-M9100 | M9120 | M9130 Farbe: schwarz Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 17g Lieferumfang: 1x PRO Kurbelschutz XTR7,95 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.