Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **


Ähnliche Suchbegriffe für Cholesterol
Top-Angebote
Produkte zum Begriff Cholesterol:
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **


Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
Top-Angebote
Produkte zum Begriff Cholesterol:
-
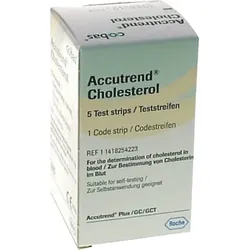
Accutrend Cholesterol 5 STProdukteigenschaften: Accutrend Cholesterol Teststreifen In-vitro-Diagnostikum - zur Selbstanwendung geeignet Verwendungszweck: Teststreifen zur quantitativen Cholesterinbestimmung aus frischem oder heparinisiertem frischem Kapillarblut. Nur mit den folgenden Messgeräten zusammen verwenden: Accutrend GC, Accutrend GCT oder Accutrend Plus. Zusammenfassung: Die Cholesterinbestimmung bietet dem Arzt erste Informationen über den Lipidstoffwechsel eines Patienten. Daraus ergeben sich Hinweise für weitere diagnostische Maßnahmen, Therapieentscheidungen oder die Verlaufskontrolle. Eine Selbstkontrolle kann die ärztliche Kontrolle jedoch nicht ersetzen. Die ermittelten Ergebnisse sollten aufgeschrieben und mit dem Arzt besprochen werden. Funktionsweise des Tests: Jeder Teststreifen enthält ein Testfeld mit Nachweisreagenzien. Sobald Blut aufgetragen wurde, findet eine chemische Reaktion statt und das Testfeld ändert seine Farbe. Das Messgerät registriert diese Farbänderung und wandelt das so ermittelte Messsignal mit Hilfe des dem Gerät über den Codestreifen übermittelten Codes in das Messergebnis um. Vorbereitung und Durchführung der Messung: Benutzen Sie nur die oben genannten Messgeräte zur Bestimmung mit dem Accutrend Cholesterol Teststreifen, um fehlerhafte Messwerte zu vermeiden. Beachten Sie bitte unbedingt die Hinweise in diesem Methodenblatt und der Gebrauchsanweisung Ihres Messgeräts. Vorsichtsmaßnahmen und Warnhinweise: Alle Bestandteile der Packung können über den Hausmüll oder bei Verwendung in einem Labor oder einer Arztpraxis entsprechend den lokalen Richtlinien entsorgt werden. Flüssigkeiten oder Desinfektionsmittel dürfen nicht in die Röhre gelangen. Der Stopfen enthält ein nicht-toxisches Trockenmittel auf Silikatbasis. Sollte das Trockenmittel versehentlich verschluckt werden, bitte ausreichend Wasser nachtrinken! Lagerung und Haltbarkeit: Bei 2°C - 30°C bis zu dem angegebenen Verfallsdatum aufbewahren. Nicht einfrieren. Nicht bei extremen Temperaturen lagern. Teststreifen nicht über das angegebene Verfallsdatum hinaus verwenden. Röhre nach Entnahme eines Teststreifens sofort wieder fest verschließen. Cholesterinbestimmungen werden bei 18-30°C durchgeführt. Bei Bestimmungen außerhalb des erlaubten Temperaturbereichs dürfen Sie den so ermittelten Wert nur zur Orientierung verwenden, da er je nach Temperatur erheblich vom richtigen Wert abweichen kann. Wichtig: Verwenden Sie mehr als einen Accutrend Teststreifen gleichzeitig, so achten Sie darauf, die Stopfen nicht zu verwechseln. Die Stopfenfarbe der Accutrend Cholesterol und Accutrend Triglycerides Teststreifenröhren ist blau, die der Accutrend Glucose Teststreifenröhren ist weiß. Bei Verwechslungen können die angegebenen Haltbarkeiten nicht mehr garantiert werden. Gelieferte Materialien: Teststreifen und 1 Codestreifen. Zusätzlich benötigte Materialien: Accutrend Control CH 1 Lösung. Stechhilfe. Eines der oben aufgeführten Messgeräte. Testdurchführung: Um eine einwandfreie Funktion des Systems sicherzustellen, sind die gerätespezifischen Anweisungen zu befolgen. Gerätespezifische Testanweisungen sind im entsprechenden Bedienungshandbuch zu finden. Das System erfordert einen hängenden Blutstropfen. Um fehlerhafte Messungen zu vermeiden, nur die oben aufgeführten Messgeräte für Bestimmungen mit diesen Teststreifen verwenden. Erforderliche Kontrollen bei Durchführung eines Tests: Vor jeder Messung ist zu prüfen, dass der Teststreifen verwendbar ist. Wenn das Fenster auf der Rückseite des Teststreifens bläulich angelaufen ist, besteht das Risiko, dass der angezeigte Cholesterinwert zu hoch ist. Nehmen Sie in diesem Fall einen neuen Teststreifen. Überprüfen Sie bei jeder Messung, dass das Testfeld des Teststreifens vollständig mit Blut bedeckt ist. Folgen Sie den Anweisungen in der Gebrauchsanweisung des Messgerätes. Gelegentlich kann das runde Fenster auf der Rückseite des Teststreifens fleckig erscheinen diese ungleichmäßige Farbgebung ist probenabhängig und hat keinen Einfluss auf die Messung mit Accutrend Cholesterol Teststreifen. Codierung: Bei Anbruch einer neuen Teststreifenpackung muss Ihr Messgerät mit dem gelieferten Codestreifen neu codiert werden. Die Vorgehensweise ist in der Gebrauchsanweisung des Messgerätes beschrieben. Stimmt die angezeigte Codenummer nicht mit der auf der Teststreifenröhre überein, führt das Messgerät keine Messung durch. Bewahren Sie den Codestreifen auf, bis alle Teststreifen der Packung aufgebraucht sind. Den Codestreifen außerhalb der Teststreifenröhre aufbewahren. Wird der Codestreifen in der Teststreifenröhre aufbewahrt, können die Teststreifen beschädigt werden. Qualitätskontrolle: Zur Qualitätskontrolle Accutrend Control CH 1 einsetzen. Den zulässigen Kontrollbereich finden Sie im beiliegenden Werteblatt. Der Sollwert entspricht dem Mittelwert aus d24,25 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Cholesterol
-
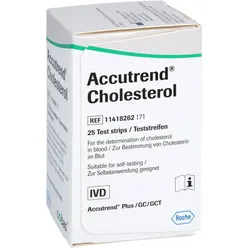
Accutrend Cholesterol 25 STProdukteigenschaften: Accutrend Cholesterol Teststreifen In-vitro-Diagnostikum - zur Selbstanwendung geeignet Verwendungszweck: Teststreifen zur quantitativen Cholesterinbestimmung aus frischem oder heparinisiertem frischem Kapillarblut. Nur mit den folgenden Messgeräten zusammen verwenden: Accutrend GC, Accutrend GCT oder Accutrend Plus. Zusammenfassung: Die Cholesterinbestimmung bietet dem Arzt erste Informationen über den Lipidstoffwechsel eines Patienten. Daraus ergeben sich Hinweise für weitere diagnostische Maßnahmen, Therapieentscheidungen oder die Verlaufskontrolle. Eine Selbstkontrolle kann die ärztliche Kontrolle jedoch nicht ersetzen. Die ermittelten Ergebnisse sollten aufgeschrieben und mit dem Arzt besprochen werden. Funktionsweise des Tests: Jeder Teststreifen enthält ein Testfeld mit Nachweisreagenzien. Sobald Blut aufgetragen wurde, findet eine chemische Reaktion statt und das Testfeld ändert seine Farbe. Das Messgerät registriert diese Farbänderung und wandelt das so ermittelte Messsignal mit Hilfe des dem Gerät über den Codestreifen übermittelten Codes in das Messergebnis um. Vorbereitung und Durchführung der Messung: Benutzen Sie nur die oben genannten Messgeräte zur Bestimmung mit dem Accutrend Cholesterol Teststreifen, um fehlerhafte Messwerte zu vermeiden. Beachten Sie bitte unbedingt die Hinweise in diesem Methodenblatt und der Gebrauchsanweisung Ihres Messgeräts. Vorsichtsmaßnahmen und Warnhinweise: Alle Bestandteile der Packung können über den Hausmüll oder bei Verwendung in einem Labor oder einer Arztpraxis entsprechend den lokalen Richtlinien entsorgt werden. Flüssigkeiten oder Desinfektionsmittel dürfen nicht in die Röhre gelangen. Der Stopfen enthält ein nicht-toxisches Trockenmittel auf Silikatbasis. Sollte das Trockenmittel versehentlich verschluckt werden, bitte ausreichend Wasser nachtrinken! Lagerung und Haltbarkeit: Bei 2°C - 30°C bis zu dem angegebenen Verfallsdatum aufbewahren. Nicht einfrieren. Nicht bei extremen Temperaturen lagern. Teststreifen nicht über das angegebene Verfallsdatum hinaus verwenden. Röhre nach Entnahme eines Teststreifens sofort wieder fest verschließen. Cholesterinbestimmungen werden bei 18-30°C durchgeführt. Bei Bestimmungen außerhalb des erlaubten Temperaturbereichs dürfen Sie den so ermittelten Wert nur zur Orientierung verwenden, da er je nach Temperatur erheblich vom richtigen Wert abweichen kann. Wichtig: Verwenden Sie mehr als einen Accutrend Teststreifen gleichzeitig, so achten Sie darauf, die Stopfen nicht zu verwechseln. Die Stopfenfarbe der Accutrend Cholesterol und Accutrend Triglycerides Teststreifenröhren ist blau, die der Accutrend Glucose Teststreifenröhren ist weiß. Bei Verwechslungen können die angegebenen Haltbarkeiten nicht mehr garantiert werden. Gelieferte Materialien: Teststreifen und 1 Codestreifen. Zusätzlich benötigte Materialien: Accutrend Control CH 1 Lösung. Stechhilfe. Eines der oben aufgeführten Messgeräte. Testdurchführung: Um eine einwandfreie Funktion des Systems sicherzustellen, sind die gerätespezifischen Anweisungen zu befolgen. Gerätespezifische Testanweisungen sind im entsprechenden Bedienungshandbuch zu finden. Das System erfordert einen hängenden Blutstropfen. Um fehlerhafte Messungen zu vermeiden, nur die oben aufgeführten Messgeräte für Bestimmungen mit diesen Teststreifen verwenden. Erforderliche Kontrollen bei Durchführung eines Tests: Vor jeder Messung ist zu prüfen, dass der Teststreifen verwendbar ist. Wenn das Fenster auf der Rückseite des Teststreifens bläulich angelaufen ist, besteht das Risiko, dass der angezeigte Cholesterinwert zu hoch ist. Nehmen Sie in diesem Fall einen neuen Teststreifen. Überprüfen Sie bei jeder Messung, dass das Testfeld des Teststreifens vollständig mit Blut bedeckt ist. Folgen Sie den Anweisungen in der Gebrauchsanweisung des Messgerätes. Gelegentlich kann das runde Fenster auf der Rückseite des Teststreifens fleckig erscheinen diese ungleichmäßige Farbgebung ist probenabhängig und hat keinen Einfluss auf die Messung mit Accutrend Cholesterol Teststreifen. Codierung: Bei Anbruch einer neuen Teststreifenpackung muss Ihr Messgerät mit dem gelieferten Codestreifen neu codiert werden. Die Vorgehensweise ist in der Gebrauchsanweisung des Messgerätes beschrieben. Stimmt die angezeigte Codenummer nicht mit der auf der Teststreifenröhre überein, führt das Messgerät keine Messung durch. Bewahren Sie den Codestreifen auf, bis alle Teststreifen der Packung aufgebraucht sind. Den Codestreifen außerhalb der Teststreifenröhre aufbewahren. Wird der Codestreifen in der Teststreifenröhre aufbewahrt, können die Teststreifen beschädigt werden. Qualitätskontrolle: Zur Qualitätskontrolle Accutrend Control CH 1 einsetzen. Den zulässigen Kontrollbereich finden Sie im beiliegenden Werteblatt. Der Sollwert entspricht dem Mittelwert aus d51,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.