Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für Anforderungen
Top-Angebote
Produkte zum Begriff Anforderungen:
-
Anforderungen an die Kosten- und Leistungsrechnung in stationären Einrichtungen der Behindertenhilfe, Taschenbuch von Ute Dahm, GRIN,Anforderungen An Die Kosten- Und Leistungsrechnung In Stationären Einrichtungen Der Behindertenhilfe, Taschenbuch Von Ute Dahm, Grin, 978-3-640-17639-7, Seitenanzahl: 4017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seydel, Otto: Anforderungen an ein SchulgebäudeAnforderungen an ein Schulgebäude , Schule braucht - neuen - Raum! 50 Milliarden Euro müssen laut Institut für Urbanistik in Sanierung oder Neubau von Schulgebäuden investiert werden, allein um den Bestand zu halten. Gleichzeitig steigt die Unsicherheit, welches Lernsetting heutigen Anforderungen gerecht wird: vergrößertes Klassenzimmer, gemeinsame Clustermitte, Verzicht auf (fast) alle Innenwände? Einigkeit herrscht nur darüber, dass die enge Flurschule nicht mehr zeitgemäß ist. Vor der Entscheidung für eine bestimmte Architektur muss die Frage beantwortet werden, wie an der eigenen Schule die Schnittstellen zwischen Pädagogik und Raum bislang beschaffen sind - und wie sie in Zukunft sein sollen. Für diesen Klärungsprozess stellt das Buch die nötigen Werkzeuge bereit. Dafür werden alle elementaren Aktivitäten eines Schultages mit Blick auf ihre raumrelevanten Anforderungen unter die Lupe genommen: vom Ankommen in der Schule bis zum Gang auf die Toilette, von der Arbeit am Computer bis zum Toben in der Pause, von der Unterrichtsstunde bis zur Klassenarbeit. Wie sollte der Raum beschaffen sein, in dem die zentralen Aktivitäten in Zukunft stattfinden sollen? Wie soll dessen Ausstattung aussehen? Welchen Regeln für dessen Nutzung sind vorgesehen? Der zweite Teil des Buches demonstriert an unterschiedlichen Beispielen gebauter Schulgebäude, wie innovativ die Wechselwirkung von Raum, Ausstattung und Nutzungskonzept gestaltet sein kann. Der Band richtet sich an Schulleitungen, Architekt:innen, Schul- und Bauabteilungen, Studierende und Forschende aus Pädagogik und Architektur. , Lichter & Leuchten > Auto-Tuning & -Styling , Erscheinungsjahr: 20230728, Produktform: Kartoniert, Autoren: Seydel, Otto, Seitenzahl/Blattzahl: 224, Keyword: Ausstattung; Flurschule; Klassenraum; Klassenzimmer; Lehrerzimmer; Lernlandschaft; Lernsetting; Montag Stiftung; Neubau; Nutzungskonzept; Raum; Sanierung; Schularchitektur; Schulbau; Schulbaumaßnahme; Schulbauplanung; Schulgebäude; Schulmöbel; Umbau, Fachschema: Schule / Verwaltung, Organisation~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Schule und Lernen~Architektur, Bildungszweck: für alle Bildungsstufen, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Schulen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 227, Breite: 212, Höhe: 19, Gewicht: 820, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbeitsblatt DWA-A 716-1 Öl- und Chemikalienbindemittel - Anforderungen/Prüfkriterien - Teil 1: Allgemeine Anforderungen, Taschenbuch von , DeutscheArbeitsblatt Dwa-a 716-1 Öl- Und Chemikalienbindemittel - Anforderungen/prüfkriterien - Teil 1: Allgemeine Anforderungen, Taschenbuch Von, Deutsche Vereinigung Für Wasserwirtschaft, Abwasser Und Abfall, 978-3-96862-763-2, Seitenanzahl: 2469,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anforderungen an die universitäre Kosten- und Leistungsrechnung, Taschenbuch von Werner E. Klocker, AV Akademikerverlag, 978-3-639-38927-2Anforderungen An Die Universitäre Kosten- Und Leistungsrechnung, Taschenbuch Von Werner E. Klocker, Av Akademikerverlag, 978-3-639-38927-2, Seitenanzahl: 25254,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **

Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
Top-Angebote
Produkte zum Begriff Anforderungen:
-
Nachtragsmanagement. Anforderungen und Kalkulation von Nachträgen, Taschenbuch von Dennis Bausch, GRIN, 978-3-656-90608-7Nachtragsmanagement. Anforderungen Und Kalkulation Von Nachträgen, Taschenbuch Von Dennis Bausch, Grin, 978-3-656-90608-7, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung des Controllings in KMU. Anforderungen, Kosten und Nutzen geeigneter Softwarelösungen, Taschenbuch von Max Kumpf, GRIN,Digitalisierung Des Controllings In Kmu. Anforderungen, Kosten Und Nutzen Geeigneter Softwarelösungen, Taschenbuch Von Max Kumpf, Grin, 978-3-346-51372-4, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anforderungen an die Kosten- und Leistungsrechnung in stationären Einrichtungen der Behindertenhilfe, Taschenbuch von Ute Dahm, GRIN,Anforderungen An Die Kosten- Und Leistungsrechnung In Stationären Einrichtungen Der Behindertenhilfe, Taschenbuch Von Ute Dahm, Grin, 978-3-640-17639-7, Seitenanzahl: 4017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seydel, Otto: Anforderungen an ein SchulgebäudeAnforderungen an ein Schulgebäude , Schule braucht - neuen - Raum! 50 Milliarden Euro müssen laut Institut für Urbanistik in Sanierung oder Neubau von Schulgebäuden investiert werden, allein um den Bestand zu halten. Gleichzeitig steigt die Unsicherheit, welches Lernsetting heutigen Anforderungen gerecht wird: vergrößertes Klassenzimmer, gemeinsame Clustermitte, Verzicht auf (fast) alle Innenwände? Einigkeit herrscht nur darüber, dass die enge Flurschule nicht mehr zeitgemäß ist. Vor der Entscheidung für eine bestimmte Architektur muss die Frage beantwortet werden, wie an der eigenen Schule die Schnittstellen zwischen Pädagogik und Raum bislang beschaffen sind - und wie sie in Zukunft sein sollen. Für diesen Klärungsprozess stellt das Buch die nötigen Werkzeuge bereit. Dafür werden alle elementaren Aktivitäten eines Schultages mit Blick auf ihre raumrelevanten Anforderungen unter die Lupe genommen: vom Ankommen in der Schule bis zum Gang auf die Toilette, von der Arbeit am Computer bis zum Toben in der Pause, von der Unterrichtsstunde bis zur Klassenarbeit. Wie sollte der Raum beschaffen sein, in dem die zentralen Aktivitäten in Zukunft stattfinden sollen? Wie soll dessen Ausstattung aussehen? Welchen Regeln für dessen Nutzung sind vorgesehen? Der zweite Teil des Buches demonstriert an unterschiedlichen Beispielen gebauter Schulgebäude, wie innovativ die Wechselwirkung von Raum, Ausstattung und Nutzungskonzept gestaltet sein kann. Der Band richtet sich an Schulleitungen, Architekt:innen, Schul- und Bauabteilungen, Studierende und Forschende aus Pädagogik und Architektur. , Lichter & Leuchten > Auto-Tuning & -Styling , Erscheinungsjahr: 20230728, Produktform: Kartoniert, Autoren: Seydel, Otto, Seitenzahl/Blattzahl: 224, Keyword: Ausstattung; Flurschule; Klassenraum; Klassenzimmer; Lehrerzimmer; Lernlandschaft; Lernsetting; Montag Stiftung; Neubau; Nutzungskonzept; Raum; Sanierung; Schularchitektur; Schulbau; Schulbaumaßnahme; Schulbauplanung; Schulgebäude; Schulmöbel; Umbau, Fachschema: Schule / Verwaltung, Organisation~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Schule und Lernen~Architektur, Bildungszweck: für alle Bildungsstufen, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Schulen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 227, Breite: 212, Höhe: 19, Gewicht: 820, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Anforderungen
-
Arbeitsblatt DWA-A 716-1 Öl- und Chemikalienbindemittel - Anforderungen/Prüfkriterien - Teil 1: Allgemeine Anforderungen, Taschenbuch von , DeutscheArbeitsblatt Dwa-a 716-1 Öl- Und Chemikalienbindemittel - Anforderungen/prüfkriterien - Teil 1: Allgemeine Anforderungen, Taschenbuch Von, Deutsche Vereinigung Für Wasserwirtschaft, Abwasser Und Abfall, 978-3-96862-763-2, Seitenanzahl: 2469,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anforderungen an die universitäre Kosten- und Leistungsrechnung, Taschenbuch von Werner E. Klocker, AV Akademikerverlag, 978-3-639-38927-2Anforderungen An Die Universitäre Kosten- Und Leistungsrechnung, Taschenbuch Von Werner E. Klocker, Av Akademikerverlag, 978-3-639-38927-2, Seitenanzahl: 25254,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
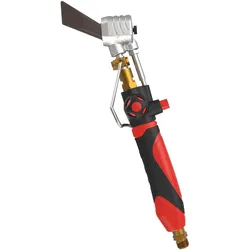
Rothenberger Industrial Kupferlötkolben PREMIUM für hohe AnforderungenROTHENBERGER Industrial Kupferlötkolben PREMIUM – Leistungsstarker Hammer-Lötbrenner für professionelle Anwendungen Der ROTHENBERGER Industrial Kupferlötkolben PREMIUM wurde für hohe Anforderungen im Handwerk entwickelt. Mit einer maximalen Lötspitzentemperatur von ca. 600 °C und einer Flammentemperatur von bis zu 1.750 °C eignet sich der Gaslötkolben ideal für anspruchsvolle Weichlötarbeiten im Dach- und Spenglerbereich. Lieferumfang: 1 x 2K-Handgriff mit integrierter Piezo-Zündung, 1 x PREMIUM Hochleistungsbrenner, 1 x Lötkolbenhalter, 1 x flaches Kupferstück Leistungsstark: Max. 3 kW Leistung für effizientes Löten bei hohen thermischen Anforderungen Arbeitstemperatur: Lötspitzentemperatur bis ca. 600 °C, Flammentemperatur bis zu 1.750 °C Windstabil: Besonders windstabiler Kolbenbren...72,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbeitsblatt DWA-A 716-10 Öl- und Chemikalienbindemittel - Anforderungen/Prüfkriterien - Teil 10: Anforderungen an 'W'-Ölbindemittel zur Anwendung aufArbeitsblatt Dwa-a 716-10 Öl- Und Chemikalienbindemittel - Anforderungen/prüfkriterien - Teil 10: Anforderungen An 'w'-ölbindemittel Zur Anwendung Auf Gewässern (water/wasser), Taschenbuch Von, Deutsche Vereinigung Für Wasserwirtschaft, Abwasser Und...47,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.