Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für Zugriff
Top-Angebote
Produkte zum Begriff Zugriff:
-
Detektei Bates 06 - Zugriff an der Endstation - Markus Duschek, Audio, 4064067305399Detektei Bates 06 - Zugriff An Der Endstation Von Markus Duschek, Pandoras Play, Sprecher: Stephan Schwartz,charles Rettinghaus,dorette Hugo,utz Richter,hans Teuscher, Sprache: Deutsch5,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ASTRO S1 - Episode 21 - Unerwünschter Zugriff - Martin Wintersberger,Manuela Wieninger, Audio, 9783991190301Astro S1 - Episode 21 - Unerwünschter Zugriff Von Martin Wintersberger,manuela Wieninger, Astro Entertainment, 978-3-99119-030-1, Sprecher: Octavian Willixhofer, Sprache: Deutsch3,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
Top-Angebote
Produkte zum Begriff Zugriff:
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Zugriff
-
Detektei Bates 06 - Zugriff an der Endstation - Markus Duschek, Audio, 4064067305399Detektei Bates 06 - Zugriff An Der Endstation Von Markus Duschek, Pandoras Play, Sprecher: Stephan Schwartz,charles Rettinghaus,dorette Hugo,utz Richter,hans Teuscher, Sprache: Deutsch5,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ASTRO S1 - Episode 21 - Unerwünschter Zugriff - Martin Wintersberger,Manuela Wieninger, Audio, 9783991190301Astro S1 - Episode 21 - Unerwünschter Zugriff Von Martin Wintersberger,manuela Wieninger, Astro Entertainment, 978-3-99119-030-1, Sprecher: Octavian Willixhofer, Sprache: Deutsch3,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
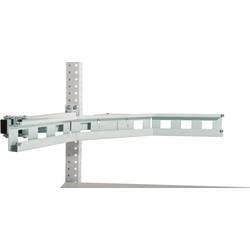
Manuflex ZB8259.7035 Boxen-Doppelträger-Element für Stahl-Aufbauportale zum optimalen Zugriff auf Sichtlagerkästen.Das gebogene Boxenträger-Element sorgt für eine professionelle Bereitstellung von Sichtlagerkästen und Behältern . Die Halbkreis-Cockpit Form des drehbaren Trägerelementes ermöglicht eine optimale Erreichbarkeit der seitlichen befestigten Kästen ohne dabei das Arbeitszentrum zu blockieren. Dies ist der entscheidende Vorteil gegenüber herkömmlichen geraden Boxenträger-Elementen. Vermeiden Sie ein mühsames Strecken nach den seitlichen Kästen und sparen Sie vor allem Zeit beim Zugriff auf den Kasteninhalt. Mithilfe des Doppelgelenk-Schwenkauslegers mit einer Länge von 700 mm können Sie das Boxenträger-Element wahlweise in den Arbeitsraum verschieben oder bei Nichtbedarf entfernen. Somit ist neben einer seitlichen oder frontalen auch eine passgenaue Positionierung der Sichtlagerkästen auf Ihre optimale Entfernung möglich. Das Boxenträger-Element verfügt über einen Doppelträger mit zwei Schienenaufhängungen und ist mit bis zu 12 Kästen der Größe 1 und 12 Kästen der Größe 2 der Serien: Futura RasterPlan PLK bestückbar. Die entsprechenden Kästen finden Sie in der Zubehörverknüpfung unterhalb der Variantenliste. Selbstverständlich kann das Element auch mit weiteren Sichtlagerkästen unterschiedlicher Größen bestückt werden. Voraussetzung ist eine Haltenasenaufhängung der Behälter. Bitte beachten Sie hierbei die Trägerschienenbreite von 800 mm. Zur Bestückung empfehlen wir aufgrund einer optimalen Zugriffsbereitstellung, die kleinen Kästen in die obere und die großen Kästen in die untere Schienenaufhängung einzusetzen. Sollten Sie nur eine Kastengröße verwenden, können Sie selbstverständlich zwischen den Schienenaufhängung frei variieren. Befestigungsschrauben an den Schienenaufhängungen verhindern ein Herausfallen gesteckter Sichtlagerkästen seitlich des Boxenträger-Elements. Das Boxenträger-Elements ist bis zu 30 kg belastbar. Wir empfehlen eine maximale Kastenbefüllung von 1 kg der Kastengröße 1 bzw. 2 kg der Kastengröße 2. Befestigt wird das Boxenträger-Element an Alu-Aufbauportal. Die Gesamtausladung des Träger-Elements beträgt 800 mm. Die Trägerschiene ist 89 mm hoch, bei einer Gesamthöhe von 230 mm der kompletten Einheit. Das Boxenträger-Element ist aus Stahlblech gefertigt und hochwertig pulverbeschichtet inLichtgrau RAL 7035.305,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Manuflex ZB3976.7035 Boxen-Einfachträger-Element für Stahl-Aufbauportale zum optimalen Zugriff auf Sichtlagerkästen.Das gebogene Boxenträger-Element sorgt für eine professionelle Bereitstellung von Sichtlagerkästen und Behältern . Die Halbkreis-Cockpit Form des drehbaren Trägerelementes ermöglicht eine optimale Erreichbarkeit der seitlichen befestigten Kästen ohne dabei das Arbeitszentrum zu blockieren. Dies ist der entscheidende Vorteil gegenüber herkömmlichen geraden Boxenträger-Elementen. Vermeiden Sie ein mühsames Strecken nach den seitlichen Kästen und sparen Sie vor allem Zeit beim Zugriff auf den Kasteninhalt. Mithilfe des Doppelgelenk-Schwenkauslegers mit einer Länge von 700 mm können Sie das Boxenträger-Element wahlweise in den Arbeitsraum verschieben oder bei Nichtbedarf entfernen. Somit ist neben einer seitlichen oder frontalen auch eine passgenaue Positionierung der Sichtlagerkästen auf Ihre optimale Entfernung möglich. Das Boxenträger-Element verfügt über einen Einfachträger mit zwei Schienenaufhängungen und ist mit bis zu 6 Kästen der Größe 1 und 6 Kästen der Größe 2 der Serien: Futura RasterPlan PLK bestückbar. Die entsprechenden Kästen finden Sie in der Zubehörverknüpfung unterhalb der Variantenliste. Selbstverständlich kann das Element auch mit weiteren Sichtlagerkästen unterschiedlicher Größen bestückt werden. Voraussetzung ist eine Haltenasenaufhängung der Behälter. Bitte beachten Sie hierbei die Trägerschienenbreite von 800 mm. Zur Bestückung empfehlen wir aufgrund einer optimalen Zugriffsbereitstellung, die kleinen Kästen in die obere und die großen Kästen in die untere Schienenaufhängung einzusetzen. Sollten Sie nur eine Kastengröße verwenden, können Sie selbstverständlich zwischen den Schienenaufhängung frei variieren. Befestigungsschrauben an den Schienenaufhängungen verhindern ein Herausfallen gesteckter Sichtlagerkästen seitlich des Boxenträger-Elements. Das Boxenträger-Elements ist bis zu 18 kg belastbar. Wir empfehlen eine maximale Kastenbefüllung von 1 kg der Kastengröße 1 bzw. 2 kg der Kastengröße 2. Befestigt wird das Boxenträger-Element an Stahl-Aufbauportal. Die Gesamtausladung des Träger-Elements beträgt 800 mm. Die Trägerschiene ist 89 mm hoch, bei einer Gesamthöhe von 105 mm der kompletten Einheit. Das Boxenträger-Element ist aus Stahlblech gefertigt und hochwertig pulverbeschichtet inLichtgrau RAL 7035.229,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.