Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für Wachstum
Top-Angebote
Produkte zum Begriff Wachstum:
-
Korruption und Wachstum: Behindert Korruption das wirtschaftliche Wachstum in Entwicklungsländern?, Taschenbuch von Patrick Mackert, GRIN,Korruption Und Wachstum: Behindert Korruption Das Wirtschaftliche Wachstum In Entwicklungsländern?, Taschenbuch Von Patrick Mackert, Grin, 978-3-638-66896-5, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coaching - zum Wachstum inspirierenCoaching - zum Wachstum inspirieren , "Dieses Buch stellt Coaching in seiner heutigen Vielfalt vor, die sich aus den unterschiedlichen Wurzeln in diversen Disziplinen und Grundorientierungen ergibt. Die übergreifende Leitidee des Wachstums verbindet wirtschaftliche mit menschlicher Entwicklung. In drei Sektionen werden relevante, unterschiedliche Perspektiven auf Coaching, Beratung und Führung und die einschlägigen Schulen dargestellt. Die Leser:innen erhalten einen orientierenden Überblick und so die Möglichkeit, den eigenen Professionalisierungsprozess gemäß individuellen Präferenzen und Perspektiven zu intensivieren." Prof. Dr. Jürgen Kriz, Universität Osnabrück Multiperspektivität als Kompetenz im Coaching Bücher über Coaching und Coachingmethoden gibt es zuhauf. Leider präsentieren die meisten nur den bevorzugten Ansatz der jeweiligen Autor:in oder wiederholen die formale Struktur von Coachinganlässen und -prozessen. Dieses Handbuch bietet die Gelegenheit, diverse wissenschaftlich fundierte Ansätze und Schulen jeweils aus der Sicht einer Vertreter:in kennenzulernen. Es führt bereits Gedachtes, Erprobtes und Bewährtes zusammen zu einem inter- und transdisziplinären, schulenübergreifenden Gesamtwerk. Ziel ist es, die Grundlagen, Haltungen und Methoden des Coachings zu verstehen, aus verschiedenen Blickwinkeln zu beleuchten und sie gegebenenfalls in ein eigenes Coachingkonzept zu integrieren. Mit Beiträgen von Elke Berninger-Schäfer ¿ Daniela Blickhan ¿ Leonie Derwahl ¿ Margret Fischer ¿ Franz Josef Geider ¿ Rolf Göppel ¿ Carolin Graßmann ¿ Rainer Hundsdörfer ¿ Carsten Kärcher ¿ Axel Koch ¿ Peter Kosarz ¿ Thomas Kretschmar ¿ Jürgen Kriz ¿ Sebastian Lerch ¿ André Niggemeier ¿ Matthias Ohler ¿ Julia Perlinger ¿ Yvonne Reyhing ¿ Dirk Rohr ¿ Lara Felisa Rubbel ¿ Gunther Schmidt ¿ Bernd Schumacher ¿ Stefan Stenzel ¿ Antje Tschira ¿ Henrik Weitzel ¿ Andrea Wurst ¿ Monika Zimmermann. Die Herausgeberin: Monika Zimmermann, Prof. Dr.; Diplom-Erziehungswissenschaftlerin; Pädagogin; Professorin an der Internationalen Berufsakademie, Studiengänge Soziale Arbeit & Management und Soziale Arbeit, Management & Coaching; Personal und Business Coach; Systemische Beraterin/Therapeutin (Internationale Gesellschaft für systemische Therapie - igst); Senior Coach, Sachverständige, Gutachterin und Mitglied im Fachausschuss Forschung im Deutschen Bundesverband Coaching e.V. (DBVC); Educational Provider for Business Coaching und Scientific Coaching Expert der International Organization for Business Coaching e.V. (IOBC); Lehr-Coach und zertifizierter Coaching-Weiterbildungsanbieter (DBVC und IOBC); Gründerin und Inhaberin des Zentrums für interdisziplinäres Coaching; Mitglied des wissenschaftlichen Beirats der Oskar-Patzelt-Stiftung (Großer Preis des Mittelstands). , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240304, Titel der Reihe: Beratung, Coaching, Supervision##, Redaktion: Zimmermann, Monika, Seitenzahl/Blattzahl: 541, Keyword: Beratung; Coaching(-Ausbildung); Führung; Therapie; Wachstum; Zukunft von Coaching und Führung; schulenübergreifend, Fachschema: Coaching~Manager / Coaching, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 165, Höhe: 44, Gewicht: 1044, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
Top-Angebote
Produkte zum Begriff Wachstum:
-
Korruption und Wachstum: Behindert Korruption das wirtschaftliche Wachstum in Entwicklungsländern?, Taschenbuch von Patrick Mackert, GRIN,Korruption Und Wachstum: Behindert Korruption Das Wirtschaftliche Wachstum In Entwicklungsländern?, Taschenbuch Von Patrick Mackert, Grin, 978-3-638-66896-5, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coaching - zum Wachstum inspirierenCoaching - zum Wachstum inspirieren , "Dieses Buch stellt Coaching in seiner heutigen Vielfalt vor, die sich aus den unterschiedlichen Wurzeln in diversen Disziplinen und Grundorientierungen ergibt. Die übergreifende Leitidee des Wachstums verbindet wirtschaftliche mit menschlicher Entwicklung. In drei Sektionen werden relevante, unterschiedliche Perspektiven auf Coaching, Beratung und Führung und die einschlägigen Schulen dargestellt. Die Leser:innen erhalten einen orientierenden Überblick und so die Möglichkeit, den eigenen Professionalisierungsprozess gemäß individuellen Präferenzen und Perspektiven zu intensivieren." Prof. Dr. Jürgen Kriz, Universität Osnabrück Multiperspektivität als Kompetenz im Coaching Bücher über Coaching und Coachingmethoden gibt es zuhauf. Leider präsentieren die meisten nur den bevorzugten Ansatz der jeweiligen Autor:in oder wiederholen die formale Struktur von Coachinganlässen und -prozessen. Dieses Handbuch bietet die Gelegenheit, diverse wissenschaftlich fundierte Ansätze und Schulen jeweils aus der Sicht einer Vertreter:in kennenzulernen. Es führt bereits Gedachtes, Erprobtes und Bewährtes zusammen zu einem inter- und transdisziplinären, schulenübergreifenden Gesamtwerk. Ziel ist es, die Grundlagen, Haltungen und Methoden des Coachings zu verstehen, aus verschiedenen Blickwinkeln zu beleuchten und sie gegebenenfalls in ein eigenes Coachingkonzept zu integrieren. Mit Beiträgen von Elke Berninger-Schäfer ¿ Daniela Blickhan ¿ Leonie Derwahl ¿ Margret Fischer ¿ Franz Josef Geider ¿ Rolf Göppel ¿ Carolin Graßmann ¿ Rainer Hundsdörfer ¿ Carsten Kärcher ¿ Axel Koch ¿ Peter Kosarz ¿ Thomas Kretschmar ¿ Jürgen Kriz ¿ Sebastian Lerch ¿ André Niggemeier ¿ Matthias Ohler ¿ Julia Perlinger ¿ Yvonne Reyhing ¿ Dirk Rohr ¿ Lara Felisa Rubbel ¿ Gunther Schmidt ¿ Bernd Schumacher ¿ Stefan Stenzel ¿ Antje Tschira ¿ Henrik Weitzel ¿ Andrea Wurst ¿ Monika Zimmermann. Die Herausgeberin: Monika Zimmermann, Prof. Dr.; Diplom-Erziehungswissenschaftlerin; Pädagogin; Professorin an der Internationalen Berufsakademie, Studiengänge Soziale Arbeit & Management und Soziale Arbeit, Management & Coaching; Personal und Business Coach; Systemische Beraterin/Therapeutin (Internationale Gesellschaft für systemische Therapie - igst); Senior Coach, Sachverständige, Gutachterin und Mitglied im Fachausschuss Forschung im Deutschen Bundesverband Coaching e.V. (DBVC); Educational Provider for Business Coaching und Scientific Coaching Expert der International Organization for Business Coaching e.V. (IOBC); Lehr-Coach und zertifizierter Coaching-Weiterbildungsanbieter (DBVC und IOBC); Gründerin und Inhaberin des Zentrums für interdisziplinäres Coaching; Mitglied des wissenschaftlichen Beirats der Oskar-Patzelt-Stiftung (Großer Preis des Mittelstands). , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240304, Titel der Reihe: Beratung, Coaching, Supervision##, Redaktion: Zimmermann, Monika, Seitenzahl/Blattzahl: 541, Keyword: Beratung; Coaching(-Ausbildung); Führung; Therapie; Wachstum; Zukunft von Coaching und Führung; schulenübergreifend, Fachschema: Coaching~Manager / Coaching, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 165, Höhe: 44, Gewicht: 1044, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Wachstum
-
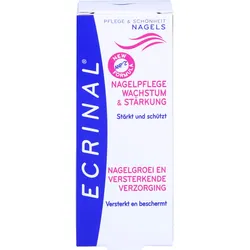
Ecrinal Nagelpflege Wachstum & Stärkung 10 MLProdukteigenschaften: Ecrinal - Nagel Aufbau Creme Regeneriert und schützt den Nagel. Beschleunigt den Nagelwuchs und fördert seine Biegsamkeit. Anwendung: 2 bis 3 Monate lang einmal täglich anwenden. In die Nägel, Matrix und Konturen sanft einmassieren. Wirkstoffe: Methionin, Silizium, ANP, D-Panthenol. Ingredients: Aqua(Water), Macadamia Ternifolia Seed Oil, PEG-30, Glyceryl Stearate, Camelina Sativa Seed Oil, Isopropyl Palmitate, Glycerin, Vitis Vinifera (Grape) Seed Oil, Cetyl Alcohol, Glyceryl Stearate, Polyacrylamide, Cetearyl Alcohol, Panthenol, Parfum (Fragrance), PEG-35 Castor Oil, PEG-75 Stearate, Phenoxyethanol, Hydrolyzed Lupine Protein Octenylsuccinate, Isopropyl Myristate, C13-14 Isoparaffin, Aesculus Hippocastanum (Horse Chestnut) Seed Extract, Alcohol Denat., Ethylhexylglycerin Ceteth 20, Steareth-20, 1,2-Hexanediol, Capryloyl Serine/Silk Amino Acids Methyl Esters, Caprylyl Glycol, Chlorhexidine Digluconate, Laureth-7, Polysorbate 20, Tocopherol, Lactic Acid, Helianthus Annuus (Sunflower) Seed Oil, Rosmarinus Officinalis (Rosemary) Leaf Extract, Capryloyl Methionine/Silk Amino Acids Methyl Esters, Glycine Soja (Soybean) Oil, Methylsilanol Mannuronate, Calcium Pantothenate, Inositol, Retinyl Palmitate, Linoleic Acid, Sorbic Acid, Biotin, Citric Acid. Quelle: www.akileineshop.de Stand: 04/20227,19 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.