Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
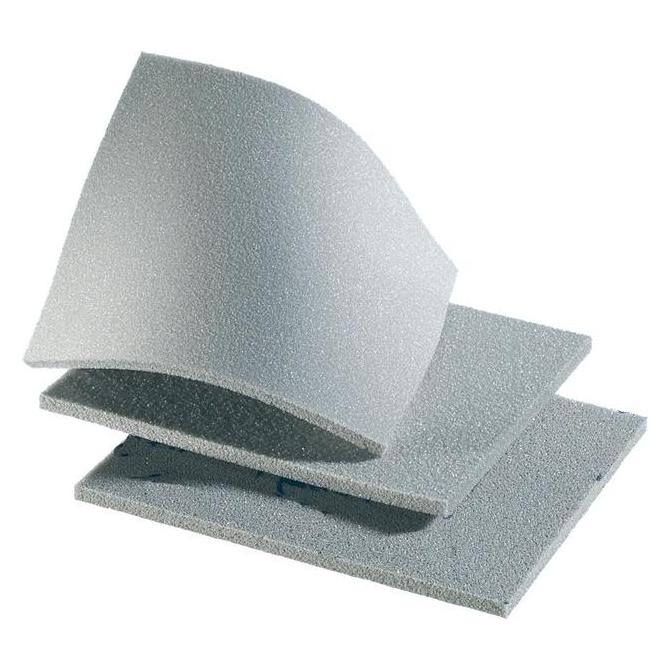

Ähnliche Suchbegriffe für Schleifmatte
Top-Angebote
Produkte zum Begriff Schleifmatte:
-
WamSter® Schleifmatte Korn 80 P180 SchleifpadEinsatzgebiet WamSter® Schleifmatten sind 2-seitig beschichtet und erzielen dank dem druckverteilenden Schaumstoff eine perfekte Anpassung an die Werkstücke ohne Durchschleifen. Besonders geeignet für die Bearbeitung (Trocken- & Nassschliff) von Farbe, Füller und Lacken – Anschleifen von Untergründen, Flächen und Profilen, Holzschliff vor dem Lackieren, Lackzwischenschliff auf Rundungen, Abplattungen, Profilstäben, Gestellen, Anschleifen von kleinen Lackfehlern oder auch für den Holzfeinschliff nach dem Wässern. Material ca. 123 x 98 x 12mm 2-seitig Siliciumcarbid Schaum weich Vergleich Schleifmittel auf Schaumstoffunterlage vergleichbar mit ca. wie Schleifmittel auf Papier-/ Gewebeunterlage Körnung 36 grob Korn (P) 80 Körnung 50 mittel Korn (P) 100 Körnung 60 mittel Korn (P) 150 Körnung 80 mittel Korn (P) 180 Körnung 100 fein Korn (P) 220 Körnung 120 fein plus Korn (P) 240 Körnung 150 fein plus Korn (P) 280 Körnung 180 sehr fein Korn (P) 320 Körnung 220 super fein Korn (P) 500 Körnung 280 ultra fein Korn (P) 1000 Körnung 320 ultra fein plus Korn (P) 1500 Körnung 400 micro fein Korn (P) 2500 Körnung 600 micro fein plus Korn (P) 4000 Der Träger ist Schaumstoff. Daher unterscheiden sich gestreutes Korn und das erzielte Schliffbild im Vergleich zu Schleifpapier. Wir geben daher an: Korn = gestreutes Korn / Bild = entspricht in etwa dem Schliffbild bei Schleifpapier (z.B. Korn 100 bei Schleifmitteln auf Schaumstoff = vergleichbares Schleifpapier ca. P 220). Materialien Aluminium Hartholz Weicher Stahl / Carbon NE-Metalle Lackschliff Lacke Plastik Füller Grundierung Mineralwerkstoff Edelstahl Stahl Kupferlegierungen / Messing / Bronze Glasfaser Hauptanwendungen Automobil Reparatur Maler & Trockenbau Holz Metall Kunststoff Marine Industrie Automobilindustrie0,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
WamSter® Schleifmatte Korn 150 P280 Schleifschwamm SchleifpadEinsatzgebiet WamSter® Schleifmatten sind 2-seitig beschichtet und erzielen dank dem druckverteilenden Schaumstoff eine perfekte Anpassung an die Werkstücke ohne Durchschleifen. Besonders geeignet für die Bearbeitung (Trocken- & Nassschliff) von Farbe, Füller und Lacken – Anschleifen von Untergründen, Flächen und Profilen, Holzschliff vor dem Lackieren, Lackzwischenschliff auf Rundungen, Abplattungen, Profilstäben, Gestellen, Anschleifen von kleinen Lackfehlern oder auch für den Holzfeinschliff nach dem Wässern. Material ca. 123 x 98 x 12mm 2-seitig Siliciumcarbid Schaum weich Schleifmittel auf Schaumstoffunterlage vergleichbar mit ca. wie Schleifmittel auf Papier-/ Gewebeunterlage Körnung 36 grob Korn (P) 80 Körnung 50 mittel Korn (P) 100 Körnung 60 mittel Korn (P) 150 Körnung 80 mittel Korn (P) 180 Körnung 100 fein Korn (P) 220 Körnung 120 fein plus Korn (P) 240 Körnung 150 fein plus Korn (P) 280 Körnung 180 sehr fein Korn (P) 320 Körnung 220 super fein Korn (P) 500 Körnung 280 ultra fein Korn (P) 1000 Körnung 320 ultra fein plus Korn (P) 1500 Körnung 400 micro fein Korn (P) 2500 Körnung 600 micro fein plus Korn (P) 4000 Der Träger ist Schaumstoff. Daher unterscheiden sich gestreutes Korn und das erzielte Schliffbild im Vergleich zu Schleifpapier. Wir geben daher an: Korn = gestreutes Korn / Bild = entspricht in etwa dem Schliffbild bei Schleifpapier (z.B. Korn 100 bei Schleifmitteln auf Schaumstoff = vergleichbares Schleifpapier ca. P 220). Materialien Aluminium Hartholz Weicher Stahl / Carbon NE-Metalle Lackschliff Lacke Plastik Füller Grundierung Mineralwerkstoff Edelstahl Stahl Kupferlegierungen / Messing / Bronze Glasfaser Hauptanwendungen Automobil Reparatur Maler & Trockenbau Holz Metall Kunststoff Marine Industrie Automobilindustrie0,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
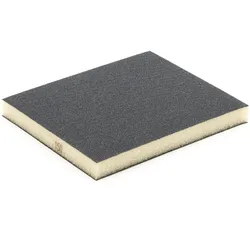
WamSter® Schleifmatte Korn 120 - P240 - Fein PlusSchleifschmatte2-Seitig Korn 120~ P240 123x98x12mm Einsatzgebiet Schleifmatten sind 2-seitig beschichtet und erzielen dank dem druckverteilenden Schaumstoff eine perfekte Anpassung an die Werkstücke ohne Durchschleifen. Besonders geeignet für die Bearbeitung (Trocken- & Nassschliff) von Farbe, Füller und Lacken – Anschleifen von Untergründen, Flächen und Profilen, Holzschliff vor dem Lackieren, Lackzwischenschliff auf Rundungen, Abplattungen, Profilstäben, Gestellen, Anschleifen von kleinen Lackfehlern oder auch für den Holzfeinschliff nach dem Wässern. Material ca. 123 x 98 x 12mm 2-seitig Siliciumcarbid Schaum weich Schleifmittel auf Schaumstoffunterlage werden heute in allen Anwendungsbereichen (trocken und nass), wo ein flexibles Schleifmittel benötigt wird, eingesetzt. Sie sind die Lösung vieler Schleifprobleme. Einfach, Schnell und Sicher. Besonders zu beachten ist, daß durch die Direktbeschichtung des Schaumstoffes mit Schleifkorn ein erheblich feineres Schliffbild erzielt wird. Vergleich Schleifmittel auf Schaumstoffunterlage vergleichbar mit ca. wie Schleifmittel auf Papier-/ Gewebeunterlage Körnung 36 grob Korn (P) 80 Körnung 50 mittel Korn (P) 100 Körnung 60 mittel Korn (P) 150 Körnung 80 mittel Korn (P) 180 Körnung 100 fein Korn (P) 220 Körnung 120 fein plus Korn (P) 240 Körnung 150 fein plus Korn (P) 280 Körnung 180 sehr fein Korn (P) 320 Körnung 220 super fein Korn (P) 500 Körnung 280 ultra fein Korn (P) 1000 Körnung 320 ultra fein plus Korn (P) 1500 Körnung 400 micro fein Korn (P) 2500 Körnung 600 micro fein plus Korn (P) 4000 Der Träger ist Schaumstoff. Daher unterscheiden sich gestreutes Korn und das erzielte Schliffbild im Vergleich zu Schleifpapier. Wir geben daher an: Korn = gestreutes Korn / Bild = entspricht in etwa dem Schliffbild bei Schleifpapier (z.B. Korn 100 bei Schleifmitteln auf Schaumstoff = vergleichbares Schleifpapier ca. P 220). Materialien Aluminium Hartholz Weicher Stahl / Carbon NE-Metalle Lackschliff Lacke Plastik Füller Grundierung Mineralwerkstoff Edelstahl Stahl Kupferlegierungen / Messing / Bronze Glasfaser Hauptanwendungen Automobil Reparatur Maler & Trockenbau Holz Metall Kunststoff Marine Industrie Automobilindustrie0,89 €*Versand: 2,49 €Sichere Weiterleitung zum Anbieter


-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **


Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
Top-Angebote
Produkte zum Begriff Schleifmatte:
-
Schleifmatte L123xB98mm K.60 medium TECWERKzweiseitig beschichtet · auf Schaumstoff-Unterlage, die sich an das Werkstück anpasst · durch die spezielle Form lassen sich auch schwer zugängliche Stellen, wie Profile, Kanten, Ecken und Rundungen leicht bearbeiten · geeignet für Holzschliff, Lackzwischenschliff, Kunststoffschliff, Metallschliff u. v. m. Weitere technische Eigenschaften: · Höhe: 12mm26,09 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
WamSter® Schleifmatte Korn 80 P180 SchleifpadEinsatzgebiet WamSter® Schleifmatten sind 2-seitig beschichtet und erzielen dank dem druckverteilenden Schaumstoff eine perfekte Anpassung an die Werkstücke ohne Durchschleifen. Besonders geeignet für die Bearbeitung (Trocken- & Nassschliff) von Farbe, Füller und Lacken – Anschleifen von Untergründen, Flächen und Profilen, Holzschliff vor dem Lackieren, Lackzwischenschliff auf Rundungen, Abplattungen, Profilstäben, Gestellen, Anschleifen von kleinen Lackfehlern oder auch für den Holzfeinschliff nach dem Wässern. Material ca. 123 x 98 x 12mm 2-seitig Siliciumcarbid Schaum weich Vergleich Schleifmittel auf Schaumstoffunterlage vergleichbar mit ca. wie Schleifmittel auf Papier-/ Gewebeunterlage Körnung 36 grob Korn (P) 80 Körnung 50 mittel Korn (P) 100 Körnung 60 mittel Korn (P) 150 Körnung 80 mittel Korn (P) 180 Körnung 100 fein Korn (P) 220 Körnung 120 fein plus Korn (P) 240 Körnung 150 fein plus Korn (P) 280 Körnung 180 sehr fein Korn (P) 320 Körnung 220 super fein Korn (P) 500 Körnung 280 ultra fein Korn (P) 1000 Körnung 320 ultra fein plus Korn (P) 1500 Körnung 400 micro fein Korn (P) 2500 Körnung 600 micro fein plus Korn (P) 4000 Der Träger ist Schaumstoff. Daher unterscheiden sich gestreutes Korn und das erzielte Schliffbild im Vergleich zu Schleifpapier. Wir geben daher an: Korn = gestreutes Korn / Bild = entspricht in etwa dem Schliffbild bei Schleifpapier (z.B. Korn 100 bei Schleifmitteln auf Schaumstoff = vergleichbares Schleifpapier ca. P 220). Materialien Aluminium Hartholz Weicher Stahl / Carbon NE-Metalle Lackschliff Lacke Plastik Füller Grundierung Mineralwerkstoff Edelstahl Stahl Kupferlegierungen / Messing / Bronze Glasfaser Hauptanwendungen Automobil Reparatur Maler & Trockenbau Holz Metall Kunststoff Marine Industrie Automobilindustrie0,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Schleifmatte
-
WamSter® Schleifmatte Korn 150 P280 Schleifschwamm SchleifpadEinsatzgebiet WamSter® Schleifmatten sind 2-seitig beschichtet und erzielen dank dem druckverteilenden Schaumstoff eine perfekte Anpassung an die Werkstücke ohne Durchschleifen. Besonders geeignet für die Bearbeitung (Trocken- & Nassschliff) von Farbe, Füller und Lacken – Anschleifen von Untergründen, Flächen und Profilen, Holzschliff vor dem Lackieren, Lackzwischenschliff auf Rundungen, Abplattungen, Profilstäben, Gestellen, Anschleifen von kleinen Lackfehlern oder auch für den Holzfeinschliff nach dem Wässern. Material ca. 123 x 98 x 12mm 2-seitig Siliciumcarbid Schaum weich Schleifmittel auf Schaumstoffunterlage vergleichbar mit ca. wie Schleifmittel auf Papier-/ Gewebeunterlage Körnung 36 grob Korn (P) 80 Körnung 50 mittel Korn (P) 100 Körnung 60 mittel Korn (P) 150 Körnung 80 mittel Korn (P) 180 Körnung 100 fein Korn (P) 220 Körnung 120 fein plus Korn (P) 240 Körnung 150 fein plus Korn (P) 280 Körnung 180 sehr fein Korn (P) 320 Körnung 220 super fein Korn (P) 500 Körnung 280 ultra fein Korn (P) 1000 Körnung 320 ultra fein plus Korn (P) 1500 Körnung 400 micro fein Korn (P) 2500 Körnung 600 micro fein plus Korn (P) 4000 Der Träger ist Schaumstoff. Daher unterscheiden sich gestreutes Korn und das erzielte Schliffbild im Vergleich zu Schleifpapier. Wir geben daher an: Korn = gestreutes Korn / Bild = entspricht in etwa dem Schliffbild bei Schleifpapier (z.B. Korn 100 bei Schleifmitteln auf Schaumstoff = vergleichbares Schleifpapier ca. P 220). Materialien Aluminium Hartholz Weicher Stahl / Carbon NE-Metalle Lackschliff Lacke Plastik Füller Grundierung Mineralwerkstoff Edelstahl Stahl Kupferlegierungen / Messing / Bronze Glasfaser Hauptanwendungen Automobil Reparatur Maler & Trockenbau Holz Metall Kunststoff Marine Industrie Automobilindustrie0,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
WamSter® Schleifmatte Korn 120 - P240 - Fein PlusSchleifschmatte2-Seitig Korn 120~ P240 123x98x12mm Einsatzgebiet Schleifmatten sind 2-seitig beschichtet und erzielen dank dem druckverteilenden Schaumstoff eine perfekte Anpassung an die Werkstücke ohne Durchschleifen. Besonders geeignet für die Bearbeitung (Trocken- & Nassschliff) von Farbe, Füller und Lacken – Anschleifen von Untergründen, Flächen und Profilen, Holzschliff vor dem Lackieren, Lackzwischenschliff auf Rundungen, Abplattungen, Profilstäben, Gestellen, Anschleifen von kleinen Lackfehlern oder auch für den Holzfeinschliff nach dem Wässern. Material ca. 123 x 98 x 12mm 2-seitig Siliciumcarbid Schaum weich Schleifmittel auf Schaumstoffunterlage werden heute in allen Anwendungsbereichen (trocken und nass), wo ein flexibles Schleifmittel benötigt wird, eingesetzt. Sie sind die Lösung vieler Schleifprobleme. Einfach, Schnell und Sicher. Besonders zu beachten ist, daß durch die Direktbeschichtung des Schaumstoffes mit Schleifkorn ein erheblich feineres Schliffbild erzielt wird. Vergleich Schleifmittel auf Schaumstoffunterlage vergleichbar mit ca. wie Schleifmittel auf Papier-/ Gewebeunterlage Körnung 36 grob Korn (P) 80 Körnung 50 mittel Korn (P) 100 Körnung 60 mittel Korn (P) 150 Körnung 80 mittel Korn (P) 180 Körnung 100 fein Korn (P) 220 Körnung 120 fein plus Korn (P) 240 Körnung 150 fein plus Korn (P) 280 Körnung 180 sehr fein Korn (P) 320 Körnung 220 super fein Korn (P) 500 Körnung 280 ultra fein Korn (P) 1000 Körnung 320 ultra fein plus Korn (P) 1500 Körnung 400 micro fein Korn (P) 2500 Körnung 600 micro fein plus Korn (P) 4000 Der Träger ist Schaumstoff. Daher unterscheiden sich gestreutes Korn und das erzielte Schliffbild im Vergleich zu Schleifpapier. Wir geben daher an: Korn = gestreutes Korn / Bild = entspricht in etwa dem Schliffbild bei Schleifpapier (z.B. Korn 100 bei Schleifmitteln auf Schaumstoff = vergleichbares Schleifpapier ca. P 220). Materialien Aluminium Hartholz Weicher Stahl / Carbon NE-Metalle Lackschliff Lacke Plastik Füller Grundierung Mineralwerkstoff Edelstahl Stahl Kupferlegierungen / Messing / Bronze Glasfaser Hauptanwendungen Automobil Reparatur Maler & Trockenbau Holz Metall Kunststoff Marine Industrie Automobilindustrie0,89 €*Versand: 2,49 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flassbeck, Heiner: Preise, Zins und WechselkursePreise, Zins und Wechselkurse , Warum offene Volkswirtschaften untrennbar miteinander verbunden sind , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20190702, Produktform: Leinen, Autoren: Flassbeck, Heiner, Seitenzahl/Blattzahl: 200, Keyword: Geld; Geldpolitik; Bundesbank; Geldwesen; Zinspolitik; schwarze Null, Fachschema: Makroökonomie~Ökonomik / Makroökonomik~Geldpolitik~Währung - Währungspolitik~Wirtschaftspolitik, Fachkategorie: Wirtschaftspolitik, politische Ökonomie~Wirtschaftssysteme und -strukturen~Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Geldwirtschaft, Währungspolitik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westend, Verlag: Westend, Verlag: Westend, Länge: 221, Breite: 142, Höhe: 25, Gewicht: 398, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 216372725,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.