Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
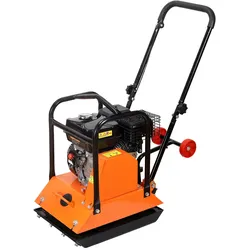
Welchen Rüttler verwendet man, um die Auffahrt zu verdichten?
Für die Verdichtung einer Auffahrt kann ein Vibrationsstampfer oder eine Rüttelplatte verwendet werden. Beide Geräte erzeugen Vibrationen, um den Boden zu verdichten und eine stabile Oberfläche zu schaffen. Die Wahl des richtigen Geräts hängt von der Größe und Beschaffenheit der Auffahrt ab. **
Was ist der Unterschied zwischen einem Vibrationsstampfer und einem Rüttler?
Ein Vibrationsstampfer ist ein Gerät, das zum Verdichten von Boden oder anderen Materialien verwendet wird. Es erzeugt Vibrationen, um den Boden zu verdichten und eine feste Oberfläche zu schaffen. Ein Rüttler hingegen wird verwendet, um Beton oder andere flüssige Materialien zu verdichten. Er erzeugt Vibrationen, um Luftblasen aus dem Beton zu entfernen und eine gleichmäßige Dichte zu erreichen. **

Ähnliche Suchbegriffe für Rüttler
Top-Angebote
Produkte zum Begriff Rüttler:
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Top-Angebote
Produkte zum Begriff Rüttler:
-
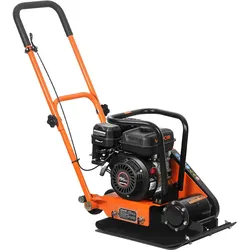
ZIPPER Rüttelplatte Bodenverdichter Rüttler ZI-RPE120GYN inkl.Gummim. u.FahrwerkDie vorwärts laufende Vibrationsplatte ist besonders geeignet für Pflaster- und Ausbesserungsarbeiten im Wege-, Garten- und Landschaftsbau vibrationsgedämpfter Hangriff für Transport und Lagerung Ausgestattet mit allseitig geschütztem Keilriemen, Tragegriffen und seitlich geschlossener Grundplatte inkl. Gummimatte und Fahrwerk (für Transport über kurze Strecken)Technische Daten: Motor-Typ: 1-Zylinder 4-Takt OHV-Motor Kraftstoff: bleifreies Benzin Tank-Kapazität: 3,6 Liter Motorleistung: 4,1 kW Plattenlänge: 620 mm Plattenbreite: 450 mm Frequenz: 4700 vpm Zentrifugalkraft: 26 kN max. Vorschubgeschw.: 25 m/min Verdichtungstiefe: 300 mm Schall-Leistungspegel Lwa: 107 dB(A) MaßeHöhe: 920 mm Breite: 450 mm Länge: 950mm Gewicht: 115 kg679,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welchen Rüttler verwendet man, um die Auffahrt zu verdichten?
Für die Verdichtung einer Auffahrt kann ein Vibrationsstampfer oder eine Rüttelplatte verwendet werden. Beide Geräte erzeugen Vibrationen, um den Boden zu verdichten und eine stabile Oberfläche zu schaffen. Die Wahl des richtigen Geräts hängt von der Größe und Beschaffenheit der Auffahrt ab. **
-
Was ist der Unterschied zwischen einem Vibrationsstampfer und einem Rüttler?
Ein Vibrationsstampfer ist ein Gerät, das zum Verdichten von Boden oder anderen Materialien verwendet wird. Es erzeugt Vibrationen, um den Boden zu verdichten und eine feste Oberfläche zu schaffen. Ein Rüttler hingegen wird verwendet, um Beton oder andere flüssige Materialien zu verdichten. Er erzeugt Vibrationen, um Luftblasen aus dem Beton zu entfernen und eine gleichmäßige Dichte zu erreichen. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für Rüttler
-
VEVOR Benzin Rüttelplatte, 6,5 PS (196 CC) Motor, 5600 U/min Vibrationsstampfer, 10,5 kN Verdichtungsdruck, 510x370 mm Platte, Handgeführter Rüttler für Pflasterarbeiten, Asphalt & FundamenteVEVOR Benzin Rüttelplatte, 6,5 PS (196 CC) Motor, 5600 U/min Vibrationsstampfer, 10,5 kN Verdichtungsdruck, 510x370 mm Platte, Handgeführter Rüttler für Pflasterarbeiten, Asphalt & Fundamente Verdickte Bodenplatte Hochgeschwindigkeits-Erreger Schalldämpferdesign Sicherheitsdesign Verschiedene Anlässe Benutzerfreundliche Details Motorleistung: 6,5 PS, Hauptmaterial: Kohlenstoffstahl, Farbe: Schwarz + Orange,Artikelmodellnummer: CNP60C-3, Vibrationsfrequenz: 5.600 VPM, Verdichtungskraft: 10,5 kN / 2.360 lbs, Verdichtungstiefe: 25 cm / 9,8 Zoll, Produktabmessungen: 37,8 x 14,57 x 38,2 Zoll / 960 x 370 x 970 mm480,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Benzin Rüttelplatte, 6,5 PS (212 CC) Motor, 6400 U/min Vibrationsstampfer, 15 kN Verdichtungsdruck, Platte 530x400 mm, Handgeführter Rüttler für Pflasterarbeiten, Asphalt & FundamenteVEVOR Benzin Rüttelplatte, 6,5 PS (212 CC) Motor, 6400 U/min Vibrationsstampfer, 15 kN Verdichtungsdruck, Platte 530x400 mm, Handgeführter Rüttler für Pflasterarbeiten, Asphalt & Fundamente Verdickte Bodenplatte Hochgeschwindigkeits-Erreger Schalldämpferdesign Sicherheitsdesign Verschiedene Anlässe Benutzerfreundliche Details Motorleistung: 6,5 PS, Hauptmaterial: Kohlenstoffstahl, Farbe: Schwarz + Orange,Artikelmodellnummer: HZR90, Vibrationsfrequenz: 6.400 VPM, Verdichtungskraft: 15 kN / 3.370 lbs, Verdichtungstiefe: 30 cm / 11,8 Zoll, Produktabmessungen: 35,43 x 17,32 x 36,22 Zoll / 900 x 440 x 920 mm703,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.