Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Kannst du bitte in einfachen Worten erklären, was Remanenz und Degression bedeuten?
Remanenz bezieht sich auf die Eigenschaft eines Materials, eine magnetische Ladung auch nach dem Entfernen eines äußeren Magnetfeldes zu behalten. Es ist vergleichbar mit dem "Gedächtnis" eines Magneten. Degression hingegen bezieht sich auf eine Abnahme der Leistung oder Effizienz im Laufe der Zeit. Es wird oft verwendet, um den Rückgang der Leistung von Batterien oder anderen elektronischen Geräten zu beschreiben. **
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Ähnliche Suchbegriffe für Remanenz
Top-Angebote
Produkte zum Begriff Remanenz:
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Remanenz:
-
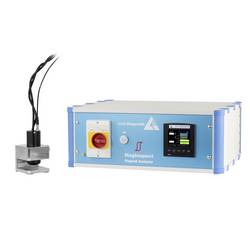
PCE Instruments MAGNET-ANALYSATOR LM-MAGINSPECT Remanenz Br Koerzitivfeldstärke I_Hc Sättigungsmagnetisierung (Ms)Magnet-Analysator (Permagraph), ein kostengünstiges Prüfgerät zur Messung der Hysteresekurve von hartmagnetischen Werkstoffen, bietet eine hohe Genauigkeit der Messung und ist in seiner Präzision nahezu vergleichbar mit einem Permagraph. Besonders geeignet ist MagInspect zur Untersuchung von permanentmagnetischen Werkstoffen wie Magnetmaterialien aus AlNiCo, Ferrit, SmCo oder Neodym. Es bietet eine präzise Messung der Hysteresekurve und unterstützt die Werkstoffprüfung und Materialanalyse dieser spezialisierten Magnetmaterialien. Der Magnet-Analysator (Permagraph) kann einen Permagraphen ersetzen, der die magnetischen Eigenschaften von Werkstoffen bestimmt. Des Weiteren ist MagInspect ein bezahlbares und einfach zu bedienendes Prüfgerät, das mit einem Impulsverfahren die Magnetisier- und Entmagnetisierkurve aufzeichnen kann. Steuergerät und externe Impuls-Messsonde sind mit innovativer Messelektronik ausgestattet, die eine präzise und zuverlässige Messung der Magnetisier- und Entmagnetisierkurve ermöglicht. Ein besonderer Vorteil von MagInspect ist, dass die Geometrie des zu messenden Objektes weitgehend frei ist, während bei der Messung mit einem Permagraph spezielle Magnetgeometrien erforderlich sind. Typische Anwendungsbereiche von MagInspect sind: - Materialprüfung und Qualitätskontrolle - Bestimmung der magnetischen Eigenschaften von Werkstoffen - Forschung und Entwicklung - Untersuchung neue Materialien/Legierungen auf magnetische Eigenschaften - Produktionskontrolle - Überwachung der Magnetisierung von Bauteilen während der Herstellung - Dokumentation - Aufnahme der Hysteresekurve in der Magnetherstellung Messparameter bei MagInspect: - Koerzitivfeldstärke (I_Hc): notwendige magnetische Feldstärke, um die Magnetisierung eines Materials auf zu reduzieren - Remanenz (Br): Restmagnetisierung, die in einem Material verbleibt, nachdem das externe Magnetfeld entfernt wurde - Sättigungsmagnetisierung (Ms): Maximale erreichbare Magnetisierung eines Materials - Hystereseschleife: Kurve, stellt die Beziehung zwischen Magnetfeldstärke und Magnetisierung dar Die Impuls-Messsonde ist mit einer eingebauten Hallsonde ausgestattet, die über eine neu entwickelte Messelektronik verfügt. Diese kann mit einer Frequenz von bis zu 10 KHz die Messwerte der Hallsonde sehr genau mit einem 16-bit A/D-Wandler aufnehmen. Gleichzeitig ist eine Magnetisier- und Entmagnetisier-Punktspule eingebaut, die die Magnetisier- und Entmagnetisierimpulse erzeugt. Das Steuergerät generiert die einzelnen Impulse, während die Messelektronik der Sonde die magnetische Spitzenfeldstärke (H-Wert) und den Flusswert (B-Wert) des Magnetmaterials präzise erfasst. Der komplette Messablauf erfolgt automatisch, wobei je 10-13 Impulse für den Magnetisiervorgang und den Entmagnetisiervorgang erzeugt werden. Im Steuergerät kann das Magnetmaterial ausgewählt werden, um die richtigen Paramenter zu verwenden. Das Steuergerät generiert auf Basis der einzelnen H- und B-Werte die Hysteresekurve in Einzelschritten, die auf dem Farbdisplay angezeigt wird. Die Koerzitivkraft IHcI_HcIHc und die Remanenz BrB_rBr sind direkte Ergebnisse der Hysteresekurve und liefern wichtige Informationen zur magnetischen Materialanalyse und Werkstoffprüfung. Nach Ende des gesamten Ablaufs kann eine Übertragung der Werte nach Microsoft Excel erfolgen. Microsoft Excel bietet die Importfunktion DataStreamer, die es ermöglicht, Daten direkt vom Steuergerät zu übernehmen. Eine mathematische Spline-Funktion, die in einem Excel-Makro implementiert ist, berechnet und zeigt eine präzise Hysteresekurve an. Schnellverfahren zur Bestimmung des I_Hc- und Br- Wertes ohne Hysteresekurve im Manuell-Modus Der Magnet-Analysator (Permagraph) bietet zusätzlich die Möglichkeit eines Schnellverfahrens zum Vergleich der Hc-Werte eines Materials zur Qualitätsprüfung in der Serie. Dieses Verfahren ermöglicht eine effiziente und präzise Werkstoffprüfung in der Fertigung, um die magnetischen Eigenschaften von Materialien schnell21182,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kannst du bitte in einfachen Worten erklären, was Remanenz und Degression bedeuten?
Remanenz bezieht sich auf die Eigenschaft eines Materials, eine magnetische Ladung auch nach dem Entfernen eines äußeren Magnetfeldes zu behalten. Es ist vergleichbar mit dem "Gedächtnis" eines Magneten. Degression hingegen bezieht sich auf eine Abnahme der Leistung oder Effizienz im Laufe der Zeit. Es wird oft verwendet, um den Rückgang der Leistung von Batterien oder anderen elektronischen Geräten zu beschreiben. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Ähnliche Suchbegriffe für Remanenz
-
Preise, Zins und Wechselkurse, Fachbücher von Heiner FlassbeckAutor: Heiner Flassbeck Heiner Flassbeck arbeitete von 2000 bis 2012 bei den Vereinten Nationen in Genf und war dort als Direktor zuständig für Globalisierung und Entwicklung. Zuvor war er Staatssekretär im Bundesministerium für Finanzen. 2005 wurde Flassbeck von der Hamburger Universität zum Honorar-Professor für Wirtschaft und Politik ernannt. Sein Blog makroskop.eu liefert täglich Analysen und Kommentare zu Wirtschaft und Politik. Im Westend Verlag von ihm erschienen sind unter anderem die Bücher "Handelt jetzt. Das globale Manifest zur Rettung der Wirtschaft" (2013), "Die Marktwirtschaft des 21. Jahrhunderts" (2011), "Gescheitert" (2009) und "Das Euro-Desaster" (2018).25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.