Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **

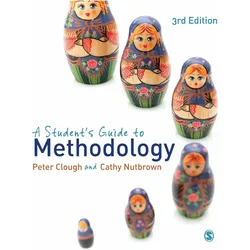
Ähnliche Suchbegriffe für Methodology
Top-Angebote
Produkte zum Begriff Methodology:
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Programming Methodology, Fachbücher von Annabelle Mclver, Carroll MorganDas Buch "Programming Methodology" bietet eine umfassende Analyse der Entwicklung und Anwendung von Programmiermethoden im Kontext der rasanten Fortschritte in der Computertechnologie. Im Laufe des 20. Jahrhunderts hat sich die Rechenleistung von Computern dramatisch erhöht, was zu einer steigenden Komplexität in der Softwareentwicklung geführt hat. Die Autoren, Annabelle Mclver und Carroll Morgan, beleuchten die Herausforderungen, die sich aus der Notwendigkeit ergeben, grosse Programmierprojekte effizient zu managen. Sie diskutieren, wie Programmierer ihre Aufgaben verstehen und koordinieren müssen, um die kommerziellen Möglichkeiten moderner Hardware zu realisieren. Das Buch behandelt zentrale Themen wie System- und Domänenmodellierung, Parallelität und objektorientierte Programmierung und zeigt auf, wie diese Prinzipien nicht nur die Softwareentwicklung, sondern auch das Hardwaredesign beeinflussen.117,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fraud Data Analytics Methodology, Ratgeber von Leonard W VonaDer "Fraud Data Analytics Methodology" Ratgeber bietet eine umfassende Anleitung zur Identifizierung und Analyse von Betrugsrisiken durch effektive Datenanalytik. In einer Zeit, in der professionelle Standards verlangen, dass alle Audits Datenanalysen einbeziehen, stellt dieses Buch einen klaren und zuverlässigen Rahmen für die Entwicklung eines robusten Datenanalyseplans bereit. Es kombiniert Betrugsrisikobewertung mit bewährten Techniken, um versteckte Anzeichen von Betrug in Unternehmensdatenbanken aufzudecken. Die strategischen Anleitungen helfen dabei, Dateninterrogationsroutinen in den Prüfungsprozess zu integrieren, um rote Flaggen und betrügerische Transaktionen zu identifizieren. Die Methoden sind so konzipiert, dass sie ohne fortgeschrittene Softwarekenntnisse leicht implementiert werden können und sich nahtlos in bestehende Prüfungsprogramme einfügen lassen. Dieser Ratgeber ist ein unverzichtbares Werkzeug für alle, die die Herausforderungen der Betrugserkennung in modernen Geschäftssystemen meistern möchten.103,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **


Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
Top-Angebote
Produkte zum Begriff Methodology:
-
Research Methodology, Schulbücher von Herman AguinisHerman Aguinis' Forschungs-Methodologie bietet einen umfassenden Leitfaden für die Durchführung von empirischer Forschung mit hoher Wirkung. Eine wertvolle Ressource für alle Forscher, bietet sie schrittweise Erklärungen zu verschiedenen Methoden mit praktischen Richtlinien. Dieser Text unterstützt die Leser bei der Auswahl überzeugender Themen, der Berichterstattung von Ergebnissen und der Bewertung veröffentlichter Forschung.163,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Methodology
-
Programming Methodology, Fachbücher von Annabelle Mclver, Carroll MorganDas Buch "Programming Methodology" bietet eine umfassende Analyse der Entwicklung und Anwendung von Programmiermethoden im Kontext der rasanten Fortschritte in der Computertechnologie. Im Laufe des 20. Jahrhunderts hat sich die Rechenleistung von Computern dramatisch erhöht, was zu einer steigenden Komplexität in der Softwareentwicklung geführt hat. Die Autoren, Annabelle Mclver und Carroll Morgan, beleuchten die Herausforderungen, die sich aus der Notwendigkeit ergeben, grosse Programmierprojekte effizient zu managen. Sie diskutieren, wie Programmierer ihre Aufgaben verstehen und koordinieren müssen, um die kommerziellen Möglichkeiten moderner Hardware zu realisieren. Das Buch behandelt zentrale Themen wie System- und Domänenmodellierung, Parallelität und objektorientierte Programmierung und zeigt auf, wie diese Prinzipien nicht nur die Softwareentwicklung, sondern auch das Hardwaredesign beeinflussen.117,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fraud Data Analytics Methodology, Ratgeber von Leonard W VonaDer "Fraud Data Analytics Methodology" Ratgeber bietet eine umfassende Anleitung zur Identifizierung und Analyse von Betrugsrisiken durch effektive Datenanalytik. In einer Zeit, in der professionelle Standards verlangen, dass alle Audits Datenanalysen einbeziehen, stellt dieses Buch einen klaren und zuverlässigen Rahmen für die Entwicklung eines robusten Datenanalyseplans bereit. Es kombiniert Betrugsrisikobewertung mit bewährten Techniken, um versteckte Anzeichen von Betrug in Unternehmensdatenbanken aufzudecken. Die strategischen Anleitungen helfen dabei, Dateninterrogationsroutinen in den Prüfungsprozess zu integrieren, um rote Flaggen und betrügerische Transaktionen zu identifizieren. Die Methoden sind so konzipiert, dass sie ohne fortgeschrittene Softwarekenntnisse leicht implementiert werden können und sich nahtlos in bestehende Prüfungsprogramme einfügen lassen. Dieser Ratgeber ist ein unverzichtbares Werkzeug für alle, die die Herausforderungen der Betrugserkennung in modernen Geschäftssystemen meistern möchten.103,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Artificial Intelligence: Methodology, Fachbücher von Jérôme Euzenat, John DomingueDas Fachbuch "Artificial Intelligence: Methodology" bietet eine umfassende Einführung in die Methoden und Anwendungen der Künstlichen Intelligenz. Es richtet sich an Studierende und Fachleute im Bereich Mathematik und Naturwissenschaften, insbesondere in der Informatik. Mit 294 Seiten behandelt das Buch grundlegende Konzepte und fortgeschrittene Techniken der Künstlichen Intelligenz, die für die Entwicklung intelligenter Systeme unerlässlich sind. Die klare Struktur und die verständliche Sprache ermöglichen es den Lesern, komplexe Themen zu erfassen und anzuwenden. Das Taschenbuchformat macht es zudem handlich und leicht transportierbar, ideal für den Einsatz in Bildungseinrichtungen oder im Selbststudium. Die Veröffentlichung aus dem Jahr 2006 bleibt relevant, da sie die Grundlagen der Künstlichen Intelligenz behandelt, die auch heute noch von Bedeutung sind. Dieses Buch ist eine wertvolle Ressource für alle, die sich mit den Herausforderungen und Möglichkeiten der Künstlichen Intelligenz auseinandersetzen möchten.53,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Search for a Methodology of Social Science, Fachbücher von S. Turner"The Search for a Methodology of Social Science" von Stephen Turner ist eine umfassende Untersuchung der Ursprünge der Sozialwissenschaften, die sich auf zwei zentrale Themen des 19. Jahrhunderts konzentriert: die Suche nach Gesetzen des menschlichen Sozialverhaltens und die Ansammlung sowie Analyse von Fakten durch statistische Untersuchungen. Turner beleuchtet die intensiven Debatten über Methoden, Erklärungsansätze, Wahrscheinlichkeiten und Kausalität, die in der wissenschaftlichen Gemeinschaft geführt wurden. Er analysiert die methodologischen Ansprüche von bedeutenden Denkern wie John Stuart Mill, Emile Durkheim und Max Weber und zeigt die Spannungen zwischen statistischer Soziologie und nomologischer Erklärung auf. Durch die kritische Auseinandersetzung mit den Werken von Comte, Quetelet und anderen sowie durch die philosophische Analyse von Durkheims und Webers Schriften bietet Turner einen tiefen Einblick in die Herausforderungen und Fragestellungen, die auch in der heutigen Zeit relevant sind. Dieses Buch ist ein unverzichtbares Werk für alle, die sich mit den Grundlagen und der Methodologie der Sozialwissenschaften auseinandersetzen möchten.106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.