Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für Lastverteiler
Top-Angebote
Produkte zum Begriff Lastverteiler:
-
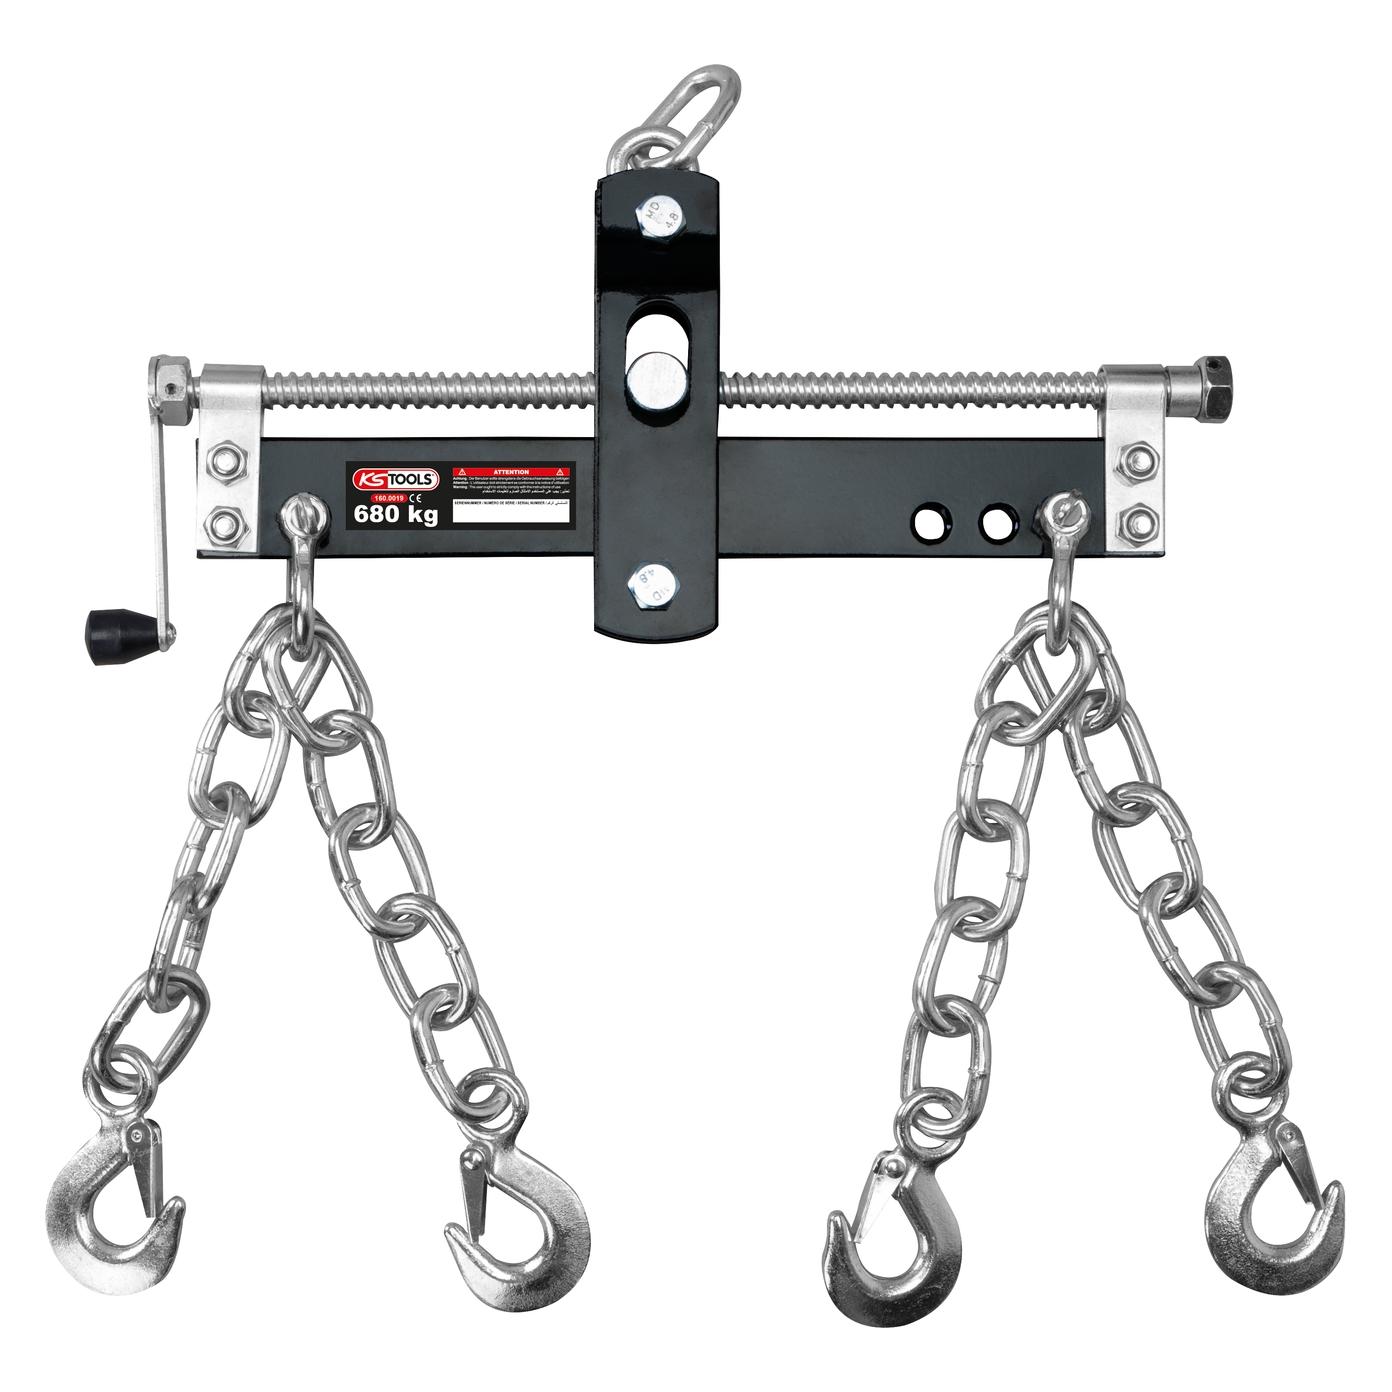
KS Tools, Fahrzeug Werkzeug, Lastverteiler mit Haken für bewegliche Krane, 680 kg TragkraftDer KS Tools 160.0019 Lastausgleicher mit Haken ist eine hochentwickelte Lösung für die sichere und effiziente Lastverteilung in Kranbetrieben. Mit einer maximalen Tragfähigkeit von 680 kg und vier Trageketten, die einen Abstand von 330 mm bieten, gewährleistet dieses robuste Werkzeug stabile Anschlusspunkte. Der integrierte Handkurbelmechanismus ermöglicht eine präzise Anpassung des Gewichts, was für ein optimales Gleichgewicht während des Hebens sorgt. Hergestellt aus langlebigen Materialien, ist der Lastausgleicher für den Einsatz in anspruchsvollen Industrieumgebungen konzipiert und bietet zuverlässige Leistung. Die Hakenkonstruktion sorgt für stabile Verbindungen zu Krananlagen und erleichtert sanfte Lastbewegungen, wodurch die Belastung auf die Hebegeräte reduziert wird. Dieses Set ist sofort einsatzbereit und stellt eine wesentliche Komponente für Materialhandhabungsanwendungen in verschiedenen Branchen dar. - Maximale Tragfähigkeit von 680 kg für schwere Lasten - Integrierter Handkurbelmechanismus für präzise Gewichtsanpassung - Robuste Konstruktion aus langlebigem Stahl für hohe Zuverlässigkeit - Vier Trageketten mit 330 mm Abstand für sichere Anschlusspunkte.114,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **

Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
Top-Angebote
Produkte zum Begriff Lastverteiler:
-
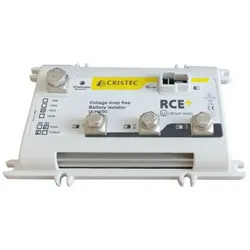
Cristec, Zubehör Stromerzeuger, LastverteilerDer RCE+ Lastverteiler von Cristec ist eine innovative Lösung für die gleichzeitige Nutzung von zwei oder drei Batterien aus einem einzigen Generator. Durch die Verwendung von MOSFET-Technologie wird ein nahezu verlustfreier Spannungsabfall zwischen Eingang und Ausgängen gewährleistet, was einen klaren Vorteil gegenüber herkömmlichen Diodenverteilern darstellt. Dies bedeutet, dass die Starterbatterie nicht entladen wird, wenn die Versorgungsbatterie genutzt wird. Der Lastverteiler ist mit Spannungen von 12 VDC oder 24 VDC kompatibel und unterstützt auch LiFePO4-Batterien. Mit zwei Ausgängen ermöglicht er eine effiziente Verteilung der Energie von verschiedenen Stromquellen wie Generatoren oder Solarreglern. Zudem ist der RCE+ so konzipiert, dass er mit früheren RCE-Modellen ohne Modifikationen verwendet werden kann, was die Installation vereinfacht. - Gleichzeitiges Laden von 2 oder 3 Batterien - MOSFET-Technologie für minimalen Spannungsabfall - Kompatibel mit 12 VDC und 24 VDC - Unterstützt LiFePO4-Batterien.177,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KS Tools, Fahrzeug Werkzeug, Lastverteiler mit Haken für bewegliche Krane, 680 kg TragkraftDer KS Tools 160.0019 Lastausgleicher mit Haken ist eine hochentwickelte Lösung für die sichere und effiziente Lastverteilung in Kranbetrieben. Mit einer maximalen Tragfähigkeit von 680 kg und vier Trageketten, die einen Abstand von 330 mm bieten, gewährleistet dieses robuste Werkzeug stabile Anschlusspunkte. Der integrierte Handkurbelmechanismus ermöglicht eine präzise Anpassung des Gewichts, was für ein optimales Gleichgewicht während des Hebens sorgt. Hergestellt aus langlebigen Materialien, ist der Lastausgleicher für den Einsatz in anspruchsvollen Industrieumgebungen konzipiert und bietet zuverlässige Leistung. Die Hakenkonstruktion sorgt für stabile Verbindungen zu Krananlagen und erleichtert sanfte Lastbewegungen, wodurch die Belastung auf die Hebegeräte reduziert wird. Dieses Set ist sofort einsatzbereit und stellt eine wesentliche Komponente für Materialhandhabungsanwendungen in verschiedenen Branchen dar. - Maximale Tragfähigkeit von 680 kg für schwere Lasten - Integrierter Handkurbelmechanismus für präzise Gewichtsanpassung - Robuste Konstruktion aus langlebigem Stahl für hohe Zuverlässigkeit - Vier Trageketten mit 330 mm Abstand für sichere Anschlusspunkte.114,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Lastverteiler
-
Kosten und Preise bei verbundener Produktion, Substitutionskonkurrenz und verbundener Nachfrage, Taschenbuch von Paul Riebel, VS Verlag fürKosten Und Preise Bei Verbundener Produktion, Substitutionskonkurrenz Und Verbundener Nachfrage, Taschenbuch Von Paul Riebel, Vs Verlag Für Sozialwissenschaften, 978-3-531-11096-7, Seitenanzahl: 11954,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vergütung und Kosten im Insolvenzverfahren, Taschenbuch von Ulrich Keller, RWS Vlg Kommunikationsforum, 978-3-8145-4004-7Vergütung Und Kosten Im Insolvenzverfahren, Taschenbuch Von Ulrich Keller, Rws Vlg Kommunikationsforum, 978-3-8145-4004-7, Seitenanzahl: 820189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.