Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Vollkegel oder Hohlkegel - welche Brennerdüse?
Die Wahl zwischen einem Vollkegel- oder Hohlkegel-Brenner hängt von verschiedenen Faktoren ab. Ein Vollkegel-Brenner erzeugt eine gleichmäßige Verteilung der Flamme und eignet sich daher gut für Anwendungen, bei denen eine breite Flammenausbreitung erforderlich ist. Ein Hohlkegel-Brenner erzeugt hingegen eine konzentriertere Flamme und eignet sich daher besser für Anwendungen, bei denen eine präzise und fokussierte Hitze benötigt wird. Die Auswahl hängt also von den spezifischen Anforderungen der Anwendung ab. **
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Ähnliche Suchbegriffe für Hohlkegel
Top-Angebote
Produkte zum Begriff Hohlkegel:
-
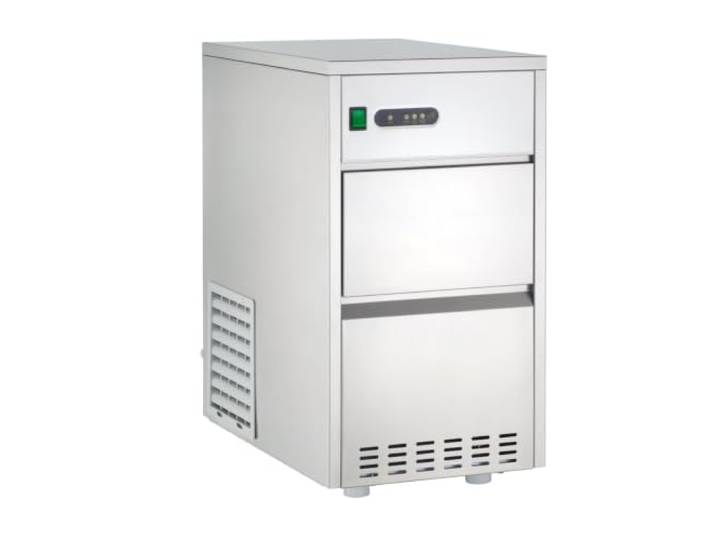
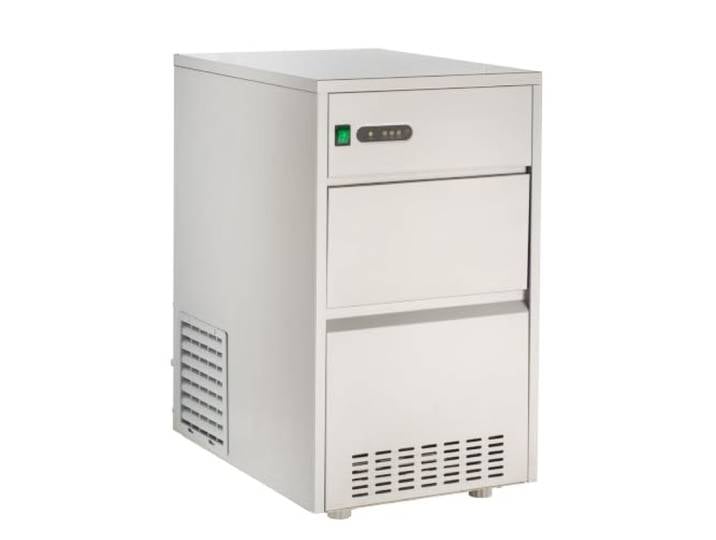
GastroHero Hohlkegel Eisbereiter, 24 kg/Stunde, 230 V, Edelstahl HKEB-ECO24 5 kg Vorratsbehälter, produziert Hohlkegel von 40 mm Länge, luftgekühlt, robust<p>Der <strong>GastroHero Hohlkegel Eisbereiter ECO</strong> ist die ideale Lösung für Gastronomiebetriebe, die auf der Suche nach einem zuverlässigen und effizienten <strong>Eiswürfelbereiter</strong> sind. Mit einer kompakten Bauweise und einem schlichten Design fügt sich dieses Gerät harmonisch in jede professionelle Küche ein. Hergestellt aus hochwertigem <strong>Edelstahl AISI 304</strong>, überzeugt der Eisbereiter sowohl durch seine Langlebigkeit als auch durch seine ansprechende Optik.</p><p>Der Eisbereiter produziert Hohlkegel mit einer Länge von 40 mm, die sich perfekt für Cocktails, Getränke und verschiedene kulinarische Anwendungen eignen. Die Bedienung ist denkbar einfach, und auch die Reinigung gestaltet sich unkompliziert, was den täglichen Betrieb erheblich erleichtert. Mit einem robusten Gehäuse ist der GastroHero für den intensiven Einsatz in der Gastronomie bestens gerüstet.</p><p>Für eine effiziente Kühlung sorgt das umweltfreundliche Kühlmittel R290, während die luftgekühlte Technologie eine konstante Eisproduktion gewährleistet. Die Produktmaße betragen <strong>Breite: 330 mm, Tiefe: 503 mm, Höhe: 607 mm</strong>, und der integrierte Vorratsbehälter fasst bis zu 5 kg Eis. In der Farbe Edelstahl passt der Eisbereiter nicht nur funktional, sondern auch ästhetisch in jede Umgebung.</p>487,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GastroHero Hohlkegel Eisbereiter, 50 kg/Stunde, 230 V, Edelstahl HKEB-ECO50 7 kg Vorratsbehälter, produziert Hohlkegel von 40 mm Länge, luftgekühlt, robust<p>Der <strong>GastroHero Hohlkegel Eisbereiter ECO</strong> ist die ideale Lösung für Gastronomiebetriebe, die auf der Suche nach einem zuverlässigen und leistungsstarken Eiswürfelbereiter sind. Mit einer beeindruckenden Produktionskapazität von bis zu <strong>50 kg</strong> Eis pro Tag erfüllt dieses Gerät selbst die höchsten Anforderungen in der Gastronomie.</p><p>Das kompakte Design des Eisbereiters überzeugt durch seine schlichte Eleganz. Sowohl das Gehäuse als auch die Innenkomponenten sind aus hochwertigem <strong>Edelstahl AISI 304</strong> gefertigt, was nicht nur für eine ansprechende Optik sorgt, sondern auch die Langlebigkeit und Hygiene des Geräts gewährleistet. Die Hohlkegel-Eiswürfel mit einer Länge von <strong>40 mm</strong> sind perfekt für Cocktails, Getränke und die Präsentation von Speisen.</p><p>Die Bedienung des GastroHero Eisbereiters ist denkbar einfach, und auch die Reinigung gestaltet sich unkompliziert. Dank der robusten Bauweise ist das Gerät für den intensiven Einsatz in der Gastronomie bestens geeignet. Die Kühlung erfolgt durch ein umweltfreundliches <strong>Kühlmittel R290</strong>, das für eine effiziente Leistung sorgt.</p><p>Mit den kompakten Produktmaßen von <strong>398 x 542 x 682 mm</strong> passt der Eisbereiter problemlos in jede Küche. Der integrierte Vorratsbehälter fasst bis zu <strong>7 kg</strong> Eis, sodass du stets ausreichend Eis zur Verfügung hast. Setze auf Qualität und Effizienz mit dem GastroHero Hohlkegel Eisbereiter ECO und bereichere dein gastronomisches Angebot.</p>628,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Hohlkegel:
-
Danfoss Öldüse OD-H, Hohlkegel 0,55/45°030H4910 Danfoss Öldüse OD-H, Hohlkegel 0,55/45° – präzise Düse für Ölbrenner Produktbeschreibung Die Danfoss Öldüse OD-H mit Hohlkegel 0,55/45° ist für den Einsatz in kompatiblen Ölfeuerungsanlagen und Ölbrennern vorgesehen. Das definierte Sprühbild unterstützt eine auf den Brenner abgestimmte Ölzerstäubung gemäß Herstellervorgaben. Dank der klar festgelegten Ausführung eignet sich die Düse für Wartung, Austausch und Instandhaltung bestehender Anlagen. Danfoss steht dabei für bewährte Komponenten in der Brennertechnik. Details Hohlkegel-Sprühbild – geeignet für vorgesehene Anwendungen im Ölbrenner Ausführung 0,55/45° – mit definiertem Durchsatz und festem Sprühwinkel Typ OD-H – passend zur technischen Spezifik...15,60 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
GastroHero Hohlkegel Eisbereiter, 24 kg/Stunde, 230 V, Edelstahl HKEB-ECO24 5 kg Vorratsbehälter, produziert Hohlkegel von 40 mm Länge, luftgekühlt, robust<p>Der <strong>GastroHero Hohlkegel Eisbereiter ECO</strong> ist die ideale Lösung für Gastronomiebetriebe, die auf der Suche nach einem zuverlässigen und effizienten <strong>Eiswürfelbereiter</strong> sind. Mit einer kompakten Bauweise und einem schlichten Design fügt sich dieses Gerät harmonisch in jede professionelle Küche ein. Hergestellt aus hochwertigem <strong>Edelstahl AISI 304</strong>, überzeugt der Eisbereiter sowohl durch seine Langlebigkeit als auch durch seine ansprechende Optik.</p><p>Der Eisbereiter produziert Hohlkegel mit einer Länge von 40 mm, die sich perfekt für Cocktails, Getränke und verschiedene kulinarische Anwendungen eignen. Die Bedienung ist denkbar einfach, und auch die Reinigung gestaltet sich unkompliziert, was den täglichen Betrieb erheblich erleichtert. Mit einem robusten Gehäuse ist der GastroHero für den intensiven Einsatz in der Gastronomie bestens gerüstet.</p><p>Für eine effiziente Kühlung sorgt das umweltfreundliche Kühlmittel R290, während die luftgekühlte Technologie eine konstante Eisproduktion gewährleistet. Die Produktmaße betragen <strong>Breite: 330 mm, Tiefe: 503 mm, Höhe: 607 mm</strong>, und der integrierte Vorratsbehälter fasst bis zu 5 kg Eis. In der Farbe Edelstahl passt der Eisbereiter nicht nur funktional, sondern auch ästhetisch in jede Umgebung.</p>487,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vollkegel oder Hohlkegel - welche Brennerdüse?
Die Wahl zwischen einem Vollkegel- oder Hohlkegel-Brenner hängt von verschiedenen Faktoren ab. Ein Vollkegel-Brenner erzeugt eine gleichmäßige Verteilung der Flamme und eignet sich daher gut für Anwendungen, bei denen eine breite Flammenausbreitung erforderlich ist. Ein Hohlkegel-Brenner erzeugt hingegen eine konzentriertere Flamme und eignet sich daher besser für Anwendungen, bei denen eine präzise und fokussierte Hitze benötigt wird. Die Auswahl hängt also von den spezifischen Anforderungen der Anwendung ab. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Ähnliche Suchbegriffe für Hohlkegel
-
GastroHero Hohlkegel Eisbereiter, 50 kg/Stunde, 230 V, Edelstahl HKEB-ECO50 7 kg Vorratsbehälter, produziert Hohlkegel von 40 mm Länge, luftgekühlt, robust<p>Der <strong>GastroHero Hohlkegel Eisbereiter ECO</strong> ist die ideale Lösung für Gastronomiebetriebe, die auf der Suche nach einem zuverlässigen und leistungsstarken Eiswürfelbereiter sind. Mit einer beeindruckenden Produktionskapazität von bis zu <strong>50 kg</strong> Eis pro Tag erfüllt dieses Gerät selbst die höchsten Anforderungen in der Gastronomie.</p><p>Das kompakte Design des Eisbereiters überzeugt durch seine schlichte Eleganz. Sowohl das Gehäuse als auch die Innenkomponenten sind aus hochwertigem <strong>Edelstahl AISI 304</strong> gefertigt, was nicht nur für eine ansprechende Optik sorgt, sondern auch die Langlebigkeit und Hygiene des Geräts gewährleistet. Die Hohlkegel-Eiswürfel mit einer Länge von <strong>40 mm</strong> sind perfekt für Cocktails, Getränke und die Präsentation von Speisen.</p><p>Die Bedienung des GastroHero Eisbereiters ist denkbar einfach, und auch die Reinigung gestaltet sich unkompliziert. Dank der robusten Bauweise ist das Gerät für den intensiven Einsatz in der Gastronomie bestens geeignet. Die Kühlung erfolgt durch ein umweltfreundliches <strong>Kühlmittel R290</strong>, das für eine effiziente Leistung sorgt.</p><p>Mit den kompakten Produktmaßen von <strong>398 x 542 x 682 mm</strong> passt der Eisbereiter problemlos in jede Küche. Der integrierte Vorratsbehälter fasst bis zu <strong>7 kg</strong> Eis, sodass du stets ausreichend Eis zur Verfügung hast. Setze auf Qualität und Effizienz mit dem GastroHero Hohlkegel Eisbereiter ECO und bereichere dein gastronomisches Angebot.</p>628,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.