Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **


Ähnliche Suchbegriffe für Herrlan-KroutEx---Grünbelagentferner
Top-Angebote
Produkte zum Begriff Herrlan-KroutEx---Grünbelagentferner:
-
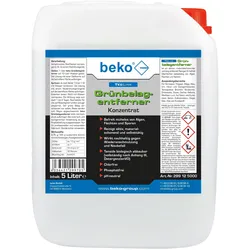
beko TecLine Grünbelagentferner-Konzentrat-30 lDer TecLine Grünbelagentferner von beko befreit mühelos von Algen, Flechten und Sporen, er reinigt aktiv, ist materialschonend und selbsttätig, wirkt nachhaltig gegen Wiederanschmutzung und Neubefall, die Tenside sind biologisch abbaubar ..172,09 €*Versand: 11,90 €Sichere Weiterleitung zum Anbieter
-
Beko TecLine Grünbelagentferner -Konzentrat- 1 l FlascheBefreit mühelos von Algen, Flechten und Sporen, reinigt aktiv, materialschonend und selbsttätig, wirkt nachhaltig gegen Wiederanschmutzung und Neubefall, Tenside biologisch abbaubar (vollständig nach Anhang III, DetergenzienVO), chlorfrei, säurefrei, phosphatfrei, pH-neutral, BAuA-Registrier-Nr. N-44011. Verarbeitungsvorteile: einfache Verarbeitung einfaches Auftragen mittels Gießkanne oder Niederdrucksprüher. Anwendungsbereiche: für Terrassen Treppen Wege Mauern Haus- und Garagenfassaden Tennisplätze Brunnen Skulpturen Grabsteine Zäune Dächer Balkons Markisen Wohnmobile Boote und vieles mehr auf Natur- und Kunststein Beton Kalksandstein Ziegel Glas Holz und Kunststoff. Gefahrenhinweise: H315 Verursacht Hautreizungen. H319 Verursacht schwere Augenreizung. H412 Schädlich für Wasserorganismen, mit langfristiger Wirkung. GHS07: Gesundheitsgefahr Signalwort: Achtung Sicherheitshinweise: P102 Darf nicht in die Hände von Kindern gelangen. P264 Nach Gebrauch gründlich waschen. P280 Augenschutz / Gesichtsschutz tragen. P302+P352 BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser waschen. P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser ausspülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter ausspülen. P337+P313 Bei anhaltender Augenreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. P362+P364 Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen. P501 Entsorgung des Inhalts / des Behälters gemäß den örtlichen / regionalen / nationalen/ internationalen Vorschriften. Zusätzliche Angaben: Wirkstoffgehalt Biozide: 25 g/l und 19,7 g/l. Enthält Biozidprodukte: Quaternäre Ammoniumverbindungen, Benzyl-C12-16 (gradzahlig) Alkyldimethyl-, Chloride, Ethanol 2.3 Sonstige Gefahren Ergebnisse der PBTund vPvB-Beurteilung PBT: Nicht anwendbar. vPvB: Nicht anwendbar. Feststellung endokrinschädlicher Eigenschaften Das Produkt enthält keine Stoffe mit endokrinschädlichen Eigenschaften.10,49 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prühs, Hagen: GmbH-Geschäftsführer-VergütungGmbH-Geschäftsführer-Vergütung , 100 Steuertipps zu den wichtigsten Vergütungsformen für GmbH-(Gesellschafter-)Geschäftsführer , Sonstige > Chiptuning & Motortuning , Auflage: 5. Auflage, Erscheinungsjahr: 20190805, Produktform: Kartoniert, Titel der Reihe: GmbH-Steuerpraxis-Ratgeber#22#, Autoren: Prühs, Hagen, Auflage: 19005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 223, Keyword: Vergütung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Thema: Optimieren, Warengruppe: HC/Steuern, Fachkategorie: Persönliche Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vsrw - Verlag, Verlag: Vsrw - Verlag, Verlag: VSRW-Verlag Dr. Hagen Prhs GmbH, Länge: 208, Breite: 149, Höhe: 13, Gewicht: 417, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783936623529 9783936623222 9783923763573 9783923763146, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 222073029,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **

Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
Top-Angebote
Produkte zum Begriff Herrlan-KroutEx---Grünbelagentferner:
-
Lithofin ALLEX Grünbelagentferner - 10 LiterLithofin ALLEX ist ein Grünbelag-Entferner für Terrassen, Treppen, Wege, Mauern aus Natur- und Betonwerkstein, Klinker, wie auch Putz, Holz und andere Oberflächen. Verfügbare Volumen: 1,0 l | 5,0 l | 10,0 l95,66 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
beko TecLine Grünbelagentferner-Konzentrat-30 lDer TecLine Grünbelagentferner von beko befreit mühelos von Algen, Flechten und Sporen, er reinigt aktiv, ist materialschonend und selbsttätig, wirkt nachhaltig gegen Wiederanschmutzung und Neubefall, die Tenside sind biologisch abbaubar ..172,09 €*Versand: 11,90 €Sichere Weiterleitung zum Anbieter
-
Beko TecLine Grünbelagentferner -Konzentrat- 1 l FlascheBefreit mühelos von Algen, Flechten und Sporen, reinigt aktiv, materialschonend und selbsttätig, wirkt nachhaltig gegen Wiederanschmutzung und Neubefall, Tenside biologisch abbaubar (vollständig nach Anhang III, DetergenzienVO), chlorfrei, säurefrei, phosphatfrei, pH-neutral, BAuA-Registrier-Nr. N-44011. Verarbeitungsvorteile: einfache Verarbeitung einfaches Auftragen mittels Gießkanne oder Niederdrucksprüher. Anwendungsbereiche: für Terrassen Treppen Wege Mauern Haus- und Garagenfassaden Tennisplätze Brunnen Skulpturen Grabsteine Zäune Dächer Balkons Markisen Wohnmobile Boote und vieles mehr auf Natur- und Kunststein Beton Kalksandstein Ziegel Glas Holz und Kunststoff. Gefahrenhinweise: H315 Verursacht Hautreizungen. H319 Verursacht schwere Augenreizung. H412 Schädlich für Wasserorganismen, mit langfristiger Wirkung. GHS07: Gesundheitsgefahr Signalwort: Achtung Sicherheitshinweise: P102 Darf nicht in die Hände von Kindern gelangen. P264 Nach Gebrauch gründlich waschen. P280 Augenschutz / Gesichtsschutz tragen. P302+P352 BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser waschen. P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser ausspülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter ausspülen. P337+P313 Bei anhaltender Augenreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. P362+P364 Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen. P501 Entsorgung des Inhalts / des Behälters gemäß den örtlichen / regionalen / nationalen/ internationalen Vorschriften. Zusätzliche Angaben: Wirkstoffgehalt Biozide: 25 g/l und 19,7 g/l. Enthält Biozidprodukte: Quaternäre Ammoniumverbindungen, Benzyl-C12-16 (gradzahlig) Alkyldimethyl-, Chloride, Ethanol 2.3 Sonstige Gefahren Ergebnisse der PBTund vPvB-Beurteilung PBT: Nicht anwendbar. vPvB: Nicht anwendbar. Feststellung endokrinschädlicher Eigenschaften Das Produkt enthält keine Stoffe mit endokrinschädlichen Eigenschaften.10,49 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Herrlan-KroutEx---Grünbelagentferner
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prühs, Hagen: GmbH-Geschäftsführer-VergütungGmbH-Geschäftsführer-Vergütung , 100 Steuertipps zu den wichtigsten Vergütungsformen für GmbH-(Gesellschafter-)Geschäftsführer , Sonstige > Chiptuning & Motortuning , Auflage: 5. Auflage, Erscheinungsjahr: 20190805, Produktform: Kartoniert, Titel der Reihe: GmbH-Steuerpraxis-Ratgeber#22#, Autoren: Prühs, Hagen, Auflage: 19005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 223, Keyword: Vergütung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Thema: Optimieren, Warengruppe: HC/Steuern, Fachkategorie: Persönliche Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vsrw - Verlag, Verlag: Vsrw - Verlag, Verlag: VSRW-Verlag Dr. Hagen Prhs GmbH, Länge: 208, Breite: 149, Höhe: 13, Gewicht: 417, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783936623529 9783936623222 9783923763573 9783923763146, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 222073029,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.