Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Was sind die wichtigsten Eigenschaften, die ein Produkt, um als "gleitfähig" bezeichnet zu werden?
Ein gleitfähiges Produkt sollte eine glatte Oberfläche haben, um Reibung zu reduzieren. Es sollte auch eine niedrige Viskosität aufweisen, um leicht über Oberflächen zu gleiten. Zusätzlich sollte das Produkt langlebig sein, um eine langanhaltende Gleitfähigkeit zu gewährleisten. **
Welche Eigenschaften machen ein Material besonders gleitfähig und wie kann diese Gleitfähigkeit verbessert werden?
Ein Material ist besonders gleitfähig, wenn es eine glatte Oberfläche und geringe Reibung aufweist. Diese Eigenschaften können durch die Verwendung von Schmierstoffen wie Ölen oder Fetten verbessert werden. Zudem können spezielle Beschichtungen oder Polituren die Gleitfähigkeit eines Materials erhöhen. **
Ähnliche Suchbegriffe für Gleitfähig
Top-Angebote
Produkte zum Begriff Gleitfähig:
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **

Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Top-Angebote
Produkte zum Begriff Gleitfähig:
-
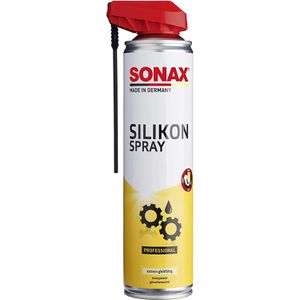
Sonax Silikonspray 03483000, Professional, mit EasySpray, extrem gleitfähig, 400mlSchmiert, pflegt & schützt Gummi-, Kunststoff-, Holz- und Metallteile Satter Silikon-Film wirkt wasserabweisend und hinterlässt einen Gleitfilm Beseitigt Quietsch- und Knarrgeräusche Gleit- & Schmiermittel für Fahrzeug & Haushalt, farblos & geruchsneutral Made in Germany Merkmale: geeignet für: Auto, Fahrrad, Gummi, Holz, Kunststoff, Laufband, Metall Füllmenge: 400 ml weitere Produktinformationen: Inhalt: 400ml, Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. H315: Verursacht Hautreizungen. H336: Kann Schläfrigkeit und Benommenheit verursachen. H411: Giftig für Wasserorganismen, mit langfristiger Wirkung. Enthält: H373: Kann das zentrale Nervensystem schädigen bei längerer oder wiederholter Exposition. Gefahrbestimmende Komponenten zur Etikettierung: C6-7 Alkane/Cycloalkane, n-Hexan Ohne ausreichende Lüftung Bildung explosionsfähiger Gemische möglich. Hinweis: Silikonspray vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.6,40 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Eigenschaften, die ein Produkt, um als "gleitfähig" bezeichnet zu werden?
Ein gleitfähiges Produkt sollte eine glatte Oberfläche haben, um Reibung zu reduzieren. Es sollte auch eine niedrige Viskosität aufweisen, um leicht über Oberflächen zu gleiten. Zusätzlich sollte das Produkt langlebig sein, um eine langanhaltende Gleitfähigkeit zu gewährleisten. **
-
Welche Eigenschaften machen ein Material besonders gleitfähig und wie kann diese Gleitfähigkeit verbessert werden?
Ein Material ist besonders gleitfähig, wenn es eine glatte Oberfläche und geringe Reibung aufweist. Diese Eigenschaften können durch die Verwendung von Schmierstoffen wie Ölen oder Fetten verbessert werden. Zudem können spezielle Beschichtungen oder Polituren die Gleitfähigkeit eines Materials erhöhen. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für Gleitfähig
-
Kosten und Preise bei verbundener Produktion, Substitutionskonkurrenz und verbundener Nachfrage, Taschenbuch von Paul Riebel, VS Verlag fürKosten Und Preise Bei Verbundener Produktion, Substitutionskonkurrenz Und Verbundener Nachfrage, Taschenbuch Von Paul Riebel, Vs Verlag Für Sozialwissenschaften, 978-3-531-11096-7, Seitenanzahl: 11954,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosten und Preise in wettbewerblichen Ortsnetzen, Taschenbuch von Horst Albach,Günter Knieps, Nomos, 978-3-7890-4968-2Kosten Und Preise In Wettbewerblichen Ortsnetzen, Taschenbuch Von Horst Albach,günter Knieps, Nomos, 978-3-7890-4968-2, Seitenanzahl: 11117,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.