Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für Geta
Top-Angebote
Produkte zum Begriff Geta:
-
En.Casa, Badezimmerschrank, Geta (66 x 23 x 170 cm)Der moderne und praktische Badezimmerschrank lässt sich perfekt über Ihrer Toilette installieren und hilft Ihnen alle möglichen Utensilien platzsparend zu verstauen. Ausserdem bietet er eine wundervolle Optik für Ihr Badezimmer.83,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
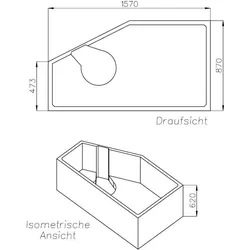
Neuesbad Wannenträger für RIHO Geta 160 160x90 Ausf.li SW14394Neuesbad Wannenträger für RIHO Geta 160 160x90 Ausf.li Ihre Vorteile aus FCKW-freiem, geschäumten Polystyrol schall- und wärmedämmend inklusive Wandabstandsleisten und Kunststoffbefestigungsstiften ✓ Hergestellt in Deutschland Wannen- und Duschwannenträger ersetzen das konventionelle Abmauern zum Installieren einer Wanne oder Duschwanne. Sie sind Formteile aus hochwertigem Polystyrol-Hartschaum und unterliegen somit keiner allgemeinen bauaufsichtlichen Prüfung. Die Herstellung erfolgt in Anlehnung an die DIN EN 13163 (Wärmedämmstoffe für Gebäude - werkmäßig hergestellte Produkte aus expandiertem Polystyrol, EPS-Spezifikation). Grundlage für Maßgestaltung und Belastung der Wannen- und Duschwannnenträger ist die DIN EN 249 und die DIN EN 198. Die Wanne oder Duschwanne sitzt perfekt, da der Träger den entsprechenden Bade- und Duschwannen aus Stahl, Acryl oder Mineralwerkstoff als Formteil beziehungsweise Konfektionsteil angepasst wird. Der rationelle Einbau garantiert eine sichere Koordination auf der Baustelle und spart dadurch Zeit und Geld. Neben dem geringen Zeitaufwand bei der Montage bietet der Wannen- und Duschwannenträger eine befliesungsfertige Oberfläche ohne Trocknungszeiten. Aufwendiges und schmutzintensives Abmauern entfällt. Das Material des Wannen- oder Duschwannenträgers bietet zudem wärmedämmende Eigenschaften. Optional kann zusätzlich eine schallschutztechnische Ausrüstung installiert werden. Mitgeliefertes Montagezubehör gewährleistet Systemsicherheit. Optional ist der Einbau von Waschmaschinenanschlüssen möglich. Bade- und Duschwannenträger in Verbindung mit einer Acrylwanne oder -duschwanne erfüllen bei fachgerechtem Einbau ohne zusätzliche Maßnahmen die Mindestanforderung im Schallschutz nach DIN 4109 und VDI 4100 (siehe Prüfberichte P-BA 286/2014 für Wannenträger mit Acrylwanne und P-BA 287/2014 für Wannenträger mit Acrylduschwanne).Mitgelieferte Einbauanleitungen demonstrieren die fach- und DIN-gerechte Montage der Träger auf der Baustelle. Keine besonderen Verwendungshinweise notwendig, Keine besonderen Verabeitungshinweise oder Spezialwerkzeuge erforderlich. Technische Daten Artikelnummer NBSW14394 Länge 1570 mm Breite 870 mm Höhe 620 mm Passend für RIHO Geta 160 Gewicht 5,6 kg EAN 4029209143949 Herkunft DE414,97 €*Versand: 90,00 €Sichere Weiterleitung zum Anbieter
-
Neuesbad Wannenträger für RIHO Geta 160 160x90 Ausf.re SW14395Neuesbad Wannenträger für RIHO Geta 160 160x90 Ausf.re Ihre Vorteile aus FCKW-freiem, geschäumten Polystyrol schall- und wärmedämmend inklusive Wandabstandsleisten und Kunststoffbefestigungsstiften ✓ Hergestellt in Deutschland Wannen- und Duschwannenträger ersetzen das konventionelle Abmauern zum Installieren einer Wanne oder Duschwanne. Sie sind Formteile aus hochwertigem Polystyrol-Hartschaum und unterliegen somit keiner allgemeinen bauaufsichtlichen Prüfung. Die Herstellung erfolgt in Anlehnung an die DIN EN 13163 (Wärmedämmstoffe für Gebäude - werkmäßig hergestellte Produkte aus expandiertem Polystyrol, EPS-Spezifikation). Grundlage für Maßgestaltung und Belastung der Wannen- und Duschwannnenträger ist die DIN EN 249 und die DIN EN 198. Die Wanne oder Duschwanne sitzt perfekt, da der Träger den entsprechenden Bade- und Duschwannen aus Stahl, Acryl oder Mineralwerkstoff als Formteil beziehungsweise Konfektionsteil angepasst wird. Der rationelle Einbau garantiert eine sichere Koordination auf der Baustelle und spart dadurch Zeit und Geld. Neben dem geringen Zeitaufwand bei der Montage bietet der Wannen- und Duschwannenträger eine befliesungsfertige Oberfläche ohne Trocknungszeiten. Aufwendiges und schmutzintensives Abmauern entfällt. Das Material des Wannen- oder Duschwannenträgers bietet zudem wärmedämmende Eigenschaften. Optional kann zusätzlich eine schallschutztechnische Ausrüstung installiert werden. Mitgeliefertes Montagezubehör gewährleistet Systemsicherheit. Optional ist der Einbau von Waschmaschinenanschlüssen möglich. Bade- und Duschwannenträger in Verbindung mit einer Acrylwanne oder -duschwanne erfüllen bei fachgerechtem Einbau ohne zusätzliche Maßnahmen die Mindestanforderung im Schallschutz nach DIN 4109 und VDI 4100 (siehe Prüfberichte P-BA 286/2014 für Wannenträger mit Acrylwanne und P-BA 287/2014 für Wannenträger mit Acrylduschwanne).Mitgelieferte Einbauanleitungen demonstrieren die fach- und DIN-gerechte Montage der Träger auf der Baustelle. Keine besonderen Verwendungshinweise notwendig, Keine besonderen Verabeitungshinweise oder Spezialwerkzeuge erforderlich. Technische Daten Artikelnummer NBSW14395 Länge 1570 mm Breite 870 mm Höhe 620 mm Passend für RIHO Geta 160 Gewicht 5,6 kg EAN 4029209143956 Herkunft DE414,97 €*Versand: 90,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **

Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
Top-Angebote
Produkte zum Begriff Geta:
-
Geta Br¿tescu, Fachbücher von Sven Spieker, Ute Stuffer, Diana Ursan, Geta BratescuDie Publikation "Geta Brătescu. Zeichnen als Tanz" bietet einen tiefen Einblick in das künstlerische Schaffen der rumänischen Künstlerin Geta Brătescu, die von 1926 bis 2018 lebte. Anlässlich ihrer Einzelausstellung im Kunstmuseum Ravensburg wird in diesem Katalog das weniger bekannte schriftliche Œuvre der Künstlerin in den Fokus gerückt. Die Sammlung umfasst eine Vielzahl ihrer Texte, die erstmals aus dem Rumänischen ins Deutsche übersetzt wurden. Diese Schriften gewähren nicht nur Einblicke in Brătescus literarische Praxis, sondern werden auch durch erläuternde Essays und Illustrationen ergänzt, die das Verständnis ihrer Kunst vertiefen. Die Verbindung von Zeichnen und Schreiben, die Brătescus Werk prägt, wird in dieser Publikation eindrucksvoll dargestellt und lädt die Leser*innen ein, die Vielschichtigkeit ihrer Ausdrucksformen zu entdecken.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
En.Casa, Badezimmerschrank, Geta (66 x 23 x 170 cm)Der moderne und praktische Badezimmerschrank lässt sich perfekt über Ihrer Toilette installieren und hilft Ihnen alle möglichen Utensilien platzsparend zu verstauen. Ausserdem bietet er eine wundervolle Optik für Ihr Badezimmer.83,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Geta
-
Neuesbad Wannenträger für RIHO Geta 160 160x90 Ausf.li SW14394Neuesbad Wannenträger für RIHO Geta 160 160x90 Ausf.li Ihre Vorteile aus FCKW-freiem, geschäumten Polystyrol schall- und wärmedämmend inklusive Wandabstandsleisten und Kunststoffbefestigungsstiften ✓ Hergestellt in Deutschland Wannen- und Duschwannenträger ersetzen das konventionelle Abmauern zum Installieren einer Wanne oder Duschwanne. Sie sind Formteile aus hochwertigem Polystyrol-Hartschaum und unterliegen somit keiner allgemeinen bauaufsichtlichen Prüfung. Die Herstellung erfolgt in Anlehnung an die DIN EN 13163 (Wärmedämmstoffe für Gebäude - werkmäßig hergestellte Produkte aus expandiertem Polystyrol, EPS-Spezifikation). Grundlage für Maßgestaltung und Belastung der Wannen- und Duschwannnenträger ist die DIN EN 249 und die DIN EN 198. Die Wanne oder Duschwanne sitzt perfekt, da der Träger den entsprechenden Bade- und Duschwannen aus Stahl, Acryl oder Mineralwerkstoff als Formteil beziehungsweise Konfektionsteil angepasst wird. Der rationelle Einbau garantiert eine sichere Koordination auf der Baustelle und spart dadurch Zeit und Geld. Neben dem geringen Zeitaufwand bei der Montage bietet der Wannen- und Duschwannenträger eine befliesungsfertige Oberfläche ohne Trocknungszeiten. Aufwendiges und schmutzintensives Abmauern entfällt. Das Material des Wannen- oder Duschwannenträgers bietet zudem wärmedämmende Eigenschaften. Optional kann zusätzlich eine schallschutztechnische Ausrüstung installiert werden. Mitgeliefertes Montagezubehör gewährleistet Systemsicherheit. Optional ist der Einbau von Waschmaschinenanschlüssen möglich. Bade- und Duschwannenträger in Verbindung mit einer Acrylwanne oder -duschwanne erfüllen bei fachgerechtem Einbau ohne zusätzliche Maßnahmen die Mindestanforderung im Schallschutz nach DIN 4109 und VDI 4100 (siehe Prüfberichte P-BA 286/2014 für Wannenträger mit Acrylwanne und P-BA 287/2014 für Wannenträger mit Acrylduschwanne).Mitgelieferte Einbauanleitungen demonstrieren die fach- und DIN-gerechte Montage der Träger auf der Baustelle. Keine besonderen Verwendungshinweise notwendig, Keine besonderen Verabeitungshinweise oder Spezialwerkzeuge erforderlich. Technische Daten Artikelnummer NBSW14394 Länge 1570 mm Breite 870 mm Höhe 620 mm Passend für RIHO Geta 160 Gewicht 5,6 kg EAN 4029209143949 Herkunft DE414,97 €*Versand: 90,00 €Sichere Weiterleitung zum Anbieter
-
Neuesbad Wannenträger für RIHO Geta 160 160x90 Ausf.re SW14395Neuesbad Wannenträger für RIHO Geta 160 160x90 Ausf.re Ihre Vorteile aus FCKW-freiem, geschäumten Polystyrol schall- und wärmedämmend inklusive Wandabstandsleisten und Kunststoffbefestigungsstiften ✓ Hergestellt in Deutschland Wannen- und Duschwannenträger ersetzen das konventionelle Abmauern zum Installieren einer Wanne oder Duschwanne. Sie sind Formteile aus hochwertigem Polystyrol-Hartschaum und unterliegen somit keiner allgemeinen bauaufsichtlichen Prüfung. Die Herstellung erfolgt in Anlehnung an die DIN EN 13163 (Wärmedämmstoffe für Gebäude - werkmäßig hergestellte Produkte aus expandiertem Polystyrol, EPS-Spezifikation). Grundlage für Maßgestaltung und Belastung der Wannen- und Duschwannnenträger ist die DIN EN 249 und die DIN EN 198. Die Wanne oder Duschwanne sitzt perfekt, da der Träger den entsprechenden Bade- und Duschwannen aus Stahl, Acryl oder Mineralwerkstoff als Formteil beziehungsweise Konfektionsteil angepasst wird. Der rationelle Einbau garantiert eine sichere Koordination auf der Baustelle und spart dadurch Zeit und Geld. Neben dem geringen Zeitaufwand bei der Montage bietet der Wannen- und Duschwannenträger eine befliesungsfertige Oberfläche ohne Trocknungszeiten. Aufwendiges und schmutzintensives Abmauern entfällt. Das Material des Wannen- oder Duschwannenträgers bietet zudem wärmedämmende Eigenschaften. Optional kann zusätzlich eine schallschutztechnische Ausrüstung installiert werden. Mitgeliefertes Montagezubehör gewährleistet Systemsicherheit. Optional ist der Einbau von Waschmaschinenanschlüssen möglich. Bade- und Duschwannenträger in Verbindung mit einer Acrylwanne oder -duschwanne erfüllen bei fachgerechtem Einbau ohne zusätzliche Maßnahmen die Mindestanforderung im Schallschutz nach DIN 4109 und VDI 4100 (siehe Prüfberichte P-BA 286/2014 für Wannenträger mit Acrylwanne und P-BA 287/2014 für Wannenträger mit Acrylduschwanne).Mitgelieferte Einbauanleitungen demonstrieren die fach- und DIN-gerechte Montage der Träger auf der Baustelle. Keine besonderen Verwendungshinweise notwendig, Keine besonderen Verabeitungshinweise oder Spezialwerkzeuge erforderlich. Technische Daten Artikelnummer NBSW14395 Länge 1570 mm Breite 870 mm Höhe 620 mm Passend für RIHO Geta 160 Gewicht 5,6 kg EAN 4029209143956 Herkunft DE414,97 €*Versand: 90,00 €Sichere Weiterleitung zum Anbieter
-
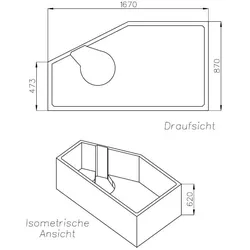
Neuesbad Wannenträger für RIHO Geta 170 170x90 Ausf.li SW14397Neuesbad Wannenträger für RIHO Geta 170 170x90 Ausf.li Ihre Vorteile aus FCKW-freiem, geschäumten Polystyrol schall- und wärmedämmend inklusive Wandabstandsleisten und Kunststoffbefestigungsstiften ✓ Hergestellt in Deutschland Wannen- und Duschwannenträger ersetzen das konventionelle Abmauern zum Installieren einer Wanne oder Duschwanne. Sie sind Formteile aus hochwertigem Polystyrol-Hartschaum und unterliegen somit keiner allgemeinen bauaufsichtlichen Prüfung. Die Herstellung erfolgt in Anlehnung an die DIN EN 13163 (Wärmedämmstoffe für Gebäude - werkmäßig hergestellte Produkte aus expandiertem Polystyrol, EPS-Spezifikation). Grundlage für Maßgestaltung und Belastung der Wannen- und Duschwannnenträger ist die DIN EN 249 und die DIN EN 198. Die Wanne oder Duschwanne sitzt perfekt, da der Träger den entsprechenden Bade- und Duschwannen aus Stahl, Acryl oder Mineralwerkstoff als Formteil beziehungsweise Konfektionsteil angepasst wird. Der rationelle Einbau garantiert eine sichere Koordination auf der Baustelle und spart dadurch Zeit und Geld. Neben dem geringen Zeitaufwand bei der Montage bietet der Wannen- und Duschwannenträger eine befliesungsfertige Oberfläche ohne Trocknungszeiten. Aufwendiges und schmutzintensives Abmauern entfällt. Das Material des Wannen- oder Duschwannenträgers bietet zudem wärmedämmende Eigenschaften. Optional kann zusätzlich eine schallschutztechnische Ausrüstung installiert werden. Mitgeliefertes Montagezubehör gewährleistet Systemsicherheit. Optional ist der Einbau von Waschmaschinenanschlüssen möglich. Bade- und Duschwannenträger in Verbindung mit einer Acrylwanne oder -duschwanne erfüllen bei fachgerechtem Einbau ohne zusätzliche Maßnahmen die Mindestanforderung im Schallschutz nach DIN 4109 und VDI 4100 (siehe Prüfberichte P-BA 286/2014 für Wannenträger mit Acrylwanne und P-BA 287/2014 für Wannenträger mit Acrylduschwanne).Mitgelieferte Einbauanleitungen demonstrieren die fach- und DIN-gerechte Montage der Träger auf der Baustelle. Keine besonderen Verwendungshinweise notwendig, Keine besonderen Verabeitungshinweise oder Spezialwerkzeuge erforderlich. Technische Daten Artikelnummer NBSW14397 Länge 1670 mm Breite 870 mm Höhe 620 mm Passend für RIHO Geta 170 Gewicht 5,8 kg EAN 4029209143970 Herkunft DE414,97 €*Versand: 90,00 €Sichere Weiterleitung zum Anbieter
-
Neuesbad Wannenträger für RIHO Geta 170 170x90 Ausf.re SW14398Neuesbad Wannenträger für RIHO Geta 170 170x90 Ausf.re Ihre Vorteile aus FCKW-freiem, geschäumten Polystyrol schall- und wärmedämmend inklusive Wandabstandsleisten und Kunststoffbefestigungsstiften ✓ Hergestellt in Deutschland Wannen- und Duschwannenträger ersetzen das konventionelle Abmauern zum Installieren einer Wanne oder Duschwanne. Sie sind Formteile aus hochwertigem Polystyrol-Hartschaum und unterliegen somit keiner allgemeinen bauaufsichtlichen Prüfung. Die Herstellung erfolgt in Anlehnung an die DIN EN 13163 (Wärmedämmstoffe für Gebäude - werkmäßig hergestellte Produkte aus expandiertem Polystyrol, EPS-Spezifikation). Grundlage für Maßgestaltung und Belastung der Wannen- und Duschwannnenträger ist die DIN EN 249 und die DIN EN 198. Die Wanne oder Duschwanne sitzt perfekt, da der Träger den entsprechenden Bade- und Duschwannen aus Stahl, Acryl oder Mineralwerkstoff als Formteil beziehungsweise Konfektionsteil angepasst wird. Der rationelle Einbau garantiert eine sichere Koordination auf der Baustelle und spart dadurch Zeit und Geld. Neben dem geringen Zeitaufwand bei der Montage bietet der Wannen- und Duschwannenträger eine befliesungsfertige Oberfläche ohne Trocknungszeiten. Aufwendiges und schmutzintensives Abmauern entfällt. Das Material des Wannen- oder Duschwannenträgers bietet zudem wärmedämmende Eigenschaften. Optional kann zusätzlich eine schallschutztechnische Ausrüstung installiert werden. Mitgeliefertes Montagezubehör gewährleistet Systemsicherheit. Optional ist der Einbau von Waschmaschinenanschlüssen möglich. Bade- und Duschwannenträger in Verbindung mit einer Acrylwanne oder -duschwanne erfüllen bei fachgerechtem Einbau ohne zusätzliche Maßnahmen die Mindestanforderung im Schallschutz nach DIN 4109 und VDI 4100 (siehe Prüfberichte P-BA 286/2014 für Wannenträger mit Acrylwanne und P-BA 287/2014 für Wannenträger mit Acrylduschwanne).Mitgelieferte Einbauanleitungen demonstrieren die fach- und DIN-gerechte Montage der Träger auf der Baustelle. Keine besonderen Verwendungshinweise notwendig, Keine besonderen Verabeitungshinweise oder Spezialwerkzeuge erforderlich. Technische Daten Artikelnummer NBSW14398 Länge 1670 mm Breite 870 mm Höhe 620 mm Passend für RIHO Geta 170 Gewicht 5,8 kg EAN 4029209143987 Herkunft DE414,97 €*Versand: 90,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.