Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie kann ich das Endteil eines Reißverschlusses ersetzen?
Um das Endteil eines Reißverschlusses zu ersetzen, benötigst du ein neues Endstück, das du in einem Näh- oder Handwerksladen kaufen kannst. Zuerst musst du das alte Endstück entfernen, indem du vorsichtig den Reißverschluss aufschneidest. Dann befestigst du das neue Endstück, indem du es über den Reißverschluss schiebst und es mit einer Zange oder einer Zange festklemmst. **
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **

Ähnliche Suchbegriffe für Endteil
Top-Angebote
Produkte zum Begriff Endteil:
-
Heitmann Felle Australisches Premium 11⁄2-fach Lammfell mit angenähtem Endteil, Leinen, ca. 140 x 68 cmAustralisches Premium Lammfell (11⁄2 Felle) – Komfort im Wunschformat Erleben Sie luxuriöse Weichheit in einer beeindruckenden Dimension. Mit einer stattlichen Größe von ca. 140 × 68 cm bietet dieses 11⁄2-fache Lammfell die ideale Zwischengröße: länger als ein Standardfell, aber kompakter als ein klassisches Doppelfell. Gefertigt aus australischen Fellen der Premium-Klasse, vereint es natürliche Schönheit mit höchster Funktionalität. Individuell für Ihre Bedürfnisse Wählen Sie passend zu Ihrem Verwendungszweck zwischen zwei hochwertig verarbeiteten Varianten: Mit angenähtem Kopfteil : Ideal als ergonomische Auflage für Sessel oder Liegen. Mit angenähtem Endteil : Perfekt als eleganter Läufer oder Bettvorleger. Qualitätsmerkmale auf einen Blick: Exzellente Haptik: Das dichte Haar mit einer Länge von ca. 70 mm ist traumhaft weich und besticht durch seinen seidigen, natürlichen Glanz. Weich im Leder: Die Rückseite ist besonders geschmeidig, sodass sich das Fell fließend an jede Unterlage anschmiegt. Hygiene & Pflege: Ein echtes Highlight – dieses Fell ist bei 30 °C voll waschbar (wir empfehlen die Verwendung eines speziellen Fellwaschmittels). Geprüfter Standard: Zertifiziert nach dem OEKO-TEX® Leather Standard, garantiert es ein sicheres Gefühl und schadstoffgeprüfte Qualität für Ihr Zuhause. Vielseitiger Einsatz Ob als großzügige Sitzunterlage in Ihrem Lieblingssessel, als weicher Akzent auf einer Bank oder als behaglicher Teppichersatz – das 11⁄2-fache Format bietet Ihnen genau das Plus an Fläche, das oft den entscheidenden Unterschied macht.111,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **

Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Endteil:
-
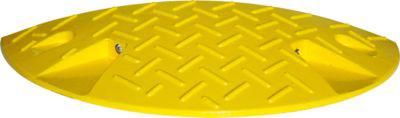
Fahrbahnschwelle, Endteil* Geschwindigkeitshemmer aus Recyclingmaterial * mit Reflektoren und strukturierter Oberfläche * Farbe: Gelb oder SchwarzEndteil * < 10 km/h * Maße: L 470 x B 230 x H 75 mm * Gewicht: 3,5 kgBefestigungsbolzen (separat bestellen) * für ein Mittelstück werden 4 Bolzen und für ein Endstück 2 Bolzen benötigt58,30 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich das Endteil eines Reißverschlusses ersetzen?
Um das Endteil eines Reißverschlusses zu ersetzen, benötigst du ein neues Endstück, das du in einem Näh- oder Handwerksladen kaufen kannst. Zuerst musst du das alte Endstück entfernen, indem du vorsichtig den Reißverschluss aufschneidest. Dann befestigst du das neue Endstück, indem du es über den Reißverschluss schiebst und es mit einer Zange oder einer Zange festklemmst. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Ähnliche Suchbegriffe für Endteil
-
Heitmann Felle Australisches Premium 11⁄2-fach Lammfell mit angenähtem Endteil, Leinen, ca. 140 x 68 cmAustralisches Premium Lammfell (11⁄2 Felle) – Komfort im Wunschformat Erleben Sie luxuriöse Weichheit in einer beeindruckenden Dimension. Mit einer stattlichen Größe von ca. 140 × 68 cm bietet dieses 11⁄2-fache Lammfell die ideale Zwischengröße: länger als ein Standardfell, aber kompakter als ein klassisches Doppelfell. Gefertigt aus australischen Fellen der Premium-Klasse, vereint es natürliche Schönheit mit höchster Funktionalität. Individuell für Ihre Bedürfnisse Wählen Sie passend zu Ihrem Verwendungszweck zwischen zwei hochwertig verarbeiteten Varianten: Mit angenähtem Kopfteil : Ideal als ergonomische Auflage für Sessel oder Liegen. Mit angenähtem Endteil : Perfekt als eleganter Läufer oder Bettvorleger. Qualitätsmerkmale auf einen Blick: Exzellente Haptik: Das dichte Haar mit einer Länge von ca. 70 mm ist traumhaft weich und besticht durch seinen seidigen, natürlichen Glanz. Weich im Leder: Die Rückseite ist besonders geschmeidig, sodass sich das Fell fließend an jede Unterlage anschmiegt. Hygiene & Pflege: Ein echtes Highlight – dieses Fell ist bei 30 °C voll waschbar (wir empfehlen die Verwendung eines speziellen Fellwaschmittels). Geprüfter Standard: Zertifiziert nach dem OEKO-TEX® Leather Standard, garantiert es ein sicheres Gefühl und schadstoffgeprüfte Qualität für Ihr Zuhause. Vielseitiger Einsatz Ob als großzügige Sitzunterlage in Ihrem Lieblingssessel, als weicher Akzent auf einer Bank oder als behaglicher Teppichersatz – das 11⁄2-fache Format bietet Ihnen genau das Plus an Fläche, das oft den entscheidenden Unterschied macht.111,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prühs, Hagen: GmbH-Geschäftsführer-VergütungGmbH-Geschäftsführer-Vergütung , 100 Steuertipps zu den wichtigsten Vergütungsformen für GmbH-(Gesellschafter-)Geschäftsführer , Sonstige > Chiptuning & Motortuning , Auflage: 5. Auflage, Erscheinungsjahr: 20190805, Produktform: Kartoniert, Titel der Reihe: GmbH-Steuerpraxis-Ratgeber#22#, Autoren: Prühs, Hagen, Auflage: 19005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 223, Keyword: Vergütung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Thema: Optimieren, Warengruppe: HC/Steuern, Fachkategorie: Persönliche Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vsrw - Verlag, Verlag: Vsrw - Verlag, Verlag: VSRW-Verlag Dr. Hagen Prhs GmbH, Länge: 208, Breite: 149, Höhe: 13, Gewicht: 417, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783936623529 9783936623222 9783923763573 9783923763146, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 222073029,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrbahnschwelle, Endteil* Geschwindigkeitshemmer aus Recyclingmaterial * mit Reflektoren und strukturierter Oberfläche * Farbe: Gelb oder SchwarzEndteil * < 20 km/h * Maße: L 420 x B 215 x H 50 mm * Gewicht: 2,5 kgBefestigungsbolzen (separat bestellen) * für ein Mittelstück werden 4 Bolzen und für ein Endstück 2 Bolzen benötigt46,40 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.