Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für Blechdicke
Top-Angebote
Produkte zum Begriff Blechdicke:
-
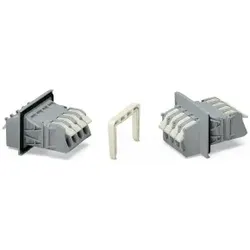
Wago 731-132 Durchführungsklemme,Leiter-/Wickelstiftanschluss,Blechdicke 1,5 mm,grau 731132 - 50 StückDurchführungsklemme, Leiter-/Wickelstiftanschluss, Blechdicke 1,5 mm, 2,5 mm2, Rastermaß 5 mm, 2-polig, CAGE CLAMP®, 2,50 mm2, grauDurchführungsklemme Serie 731 mit Rastermaß 5 mmDie Durchführungsklemme mit der Artikelnummer 731-132 ermöglicht eine schnelle und sichere Verdrahtung. Unsere Durchführungsklemmen ermöglichen Ihnen die größtmögliche Flexibilität bei unterschiedlichen Montagearten. Bei dieser Durchführungsklemme ist für den Leiteranschluss eine Abisolierlänge im Bereich von 8 bis 9 mm nötig. Dieses Produkt ist mit der CAGE CLAMP®- sowie die Wickelstift-Technologie ausgestattet. Mit dem CAGE CLAMP® Universalanschluss steht Ihnen eine zuverlässige und wartungsfreie Anschlusstechnik zur Verfügung, um sämtliche Leiterarten mithilfe einer Käfigzugfeder anzuschließen. Es ist keine Vorbehandlung der Leiter notwendig, beispielsweise durch das Aufcrimpen von Aderendhülsen. Die Maße sind in Breite x Höhe x Tiefe (25,2 x 14,3 x 15,5) mm. In Abhängigkeit von der Leiterart ist die Durchführungsklemme für Leiterquerschnitte von 0,08 mm2 bis 2,5 mm2 ausgelegt. Für die Kontaktoberfläche wurde Zinn eingesetzt. Über ein Betätigungswerkzeug wird diese Durchführungsklemme betätigt.150,25 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Wago 828-264/313-000 Durchführungsklemme,Hebel,Blechdicke 3 mm,grau 828264313000 - 20 StückDurchführungsklemme, Hebel, Blechdicke 3 mm, 16 mm2, Rastermaß 11,5 mm, 3-polig, CAGE CLAMP®, 16,00 mm2, grauDurchführungsklemme Serie 828 mit HebelDie Durchführungsklemme hat die Artikelnummer 828-264/313-000 und ermöglicht eine schnelle und zuverlässige Verbindung. Mit unseren Durchführungsklemmen erhalten Sie ein ganzheitliches Steckverbindersystem, das vielseitig Verwendung finden kann: als Leiterplatten-Steckverbinder, als Durchführungssteckverbinder, als fliegende Steckverbindung für verschiedene Montagearten oder als Steckverbinder auf Reihenklemmen. Für den Leiteranschluss werden bei dieser Durchführungsklemme Abisolierlängen von 12 bis 13 mm benötigt. Dieses Produkt mit seinen 2 Leiteranschlüssen basiert auf der CAGE CLAMP®-Technologie. Der zuverlässige und wartungsfreie CAGE CLAMP® Universalanschluss ermöglicht den Anschluss aller Leiterarten mit einer Käfigzugfeder. Eine Vorbehandlung der Leiter, z.B. durch das Aufcrimpen von Aderendhülsen, ist nicht erforderlich. Die Abmessungen sind in Breite x Höhe x Tiefe (65,1 x 48,6 x 79,1) mm. In Abhängigkeit von der Leiterart ist die Durchführungsklemme gemacht für Leiterquerschnitte von 1,5 mm2 bis 16 mm2. Für die Oberfläche der Kontakte wurde Zinn verwendet. Für diese Durchführungsklemme erfolgt die Betätigung per Hebel.328,44 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Wago 226-111 Durchführungsklemme,Leiter-/Löt-und Flachsteckanschluss,Blechdicke 2,5 mm,grau 226111 - 200 StückDurchführungsklemme, Leiter-/Löt-und Flachsteckanschluss, Blechdicke 2,5 mm, 4 mm2, Rastermaß 6 mm, 1-polig, CAGE CLAMP®, 4,00 mm2, grauDurchführungsklemme Serie 226, grauDie Durchführungsklemme hat die Artikelnummer 226-111 und ermöglicht einen einfachen und sicheren Anschluss. Mit unseren Durchführungsklemmen bekommen Sie ein universelles Steckverbindersystem, das vielseitig eingesetzt werden kann: als Leiterplatten-Steckverbinder, als Durchführungssteckverbinder, als fliegende Steckverbindung für verschiedene Montagearten oder als Steckverbinder auf Reihenklemmen. Für den Leiteranschluss werden bei dieser Durchführungsklemme Abisolierlängen von 9 bis 10 mm benötigt. Bei diesem Produkt mit den 2 Leiteranschlüssen kommt die CAGE CLAMP®- wie auch Lötanschluss-Technologie zum Tragen. Der zuverlässige und wartungsfreie CAGE CLAMP® Universalanschluss bietet die Möglichkeit, alle Arten von Leitern mit einer Käfigzugfeder anzuschließen, ohne, dass eine Vorbehandlung der Leiter erforderlich ist. Das Aufcrimpen von Aderendhülsen kann somit entfallen. Die Maße sind in Breite x Höhe x Tiefe (6 x 36,5 x 26) mm. In Abhängigkeit von der Leiterart eignet sich die Durchführungsklemme für Leiterquerschnitte von 0,08 mm2 bis 4 mm2. Die Kontaktoberfläche ist aus Zinn. Für diese Durchführungsklemme erfolgt die Betätigung per Betätigungswerkzeug.428,32 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter


-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **


Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
Top-Angebote
Produkte zum Begriff Blechdicke:
-
Wago 828-334 Durchführungsklemme,Hebel,Blechdicke 3 mm,grau 828334 - 15 StückDurchführungsklemme, Hebel, Blechdicke 3 mm, 16 mm2, Rastermaß 11,5 mm, 4-polig, CAGE CLAMP®, 16,00 mm2, grauDurchführungsklemme Serie 828, grauBei dieser Durchführungsklemme mit der Artikelnummer 828-334 steht ein einfacher und sicherer Anschluss im Fokus. Mit unseren Durchführungsklemmen bekommen Sie ein ganzheitliches Steckverbindersystem, das vielseitig verwendet werden kann: als Leiterplatten-Steckverbinder, als Durchführungssteckverbinder, als fliegende Steckverbindung für verschiedene Montagearten oder als Steckverbinder auf Reihenklemmen. Diese Durchführungsklemme benötigt für den Leiteranschluss eine Abisolierung mit Längen zwischen 12 und 13 mm . Dieses Produkt mit den 2 Leiteranschlüssen basiert auf der CAGE CLAMP®-Technologie. Der zuverlässige und wartungsfreie CAGE CLAMP® Universalanschluss ermöglicht den Anschluss aller Leiterarten mit einer Käfigzugfeder. Eine Vorbehandlung der Leiter, z.B. durch das Aufcrimpen von Aderendhülsen, ist nicht erforderlich. Die Abmessungen sind in Breite x Höhe x Tiefe (65,1 x 48,6 x 78,9) mm. In Abhängigkeit von der Leiterart eignet sich die Durchführungsklemme für Leiterquerschnitte von 1,5 mm2 bis 16 mm2. Für die Kontaktoberfläche wurde Zinn eingesetzt. Für diese Durchführungsklemme erfolgt die Betätigung per Hebel.303,21 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Wago 731-132 Durchführungsklemme,Leiter-/Wickelstiftanschluss,Blechdicke 1,5 mm,grau 731132 - 50 StückDurchführungsklemme, Leiter-/Wickelstiftanschluss, Blechdicke 1,5 mm, 2,5 mm2, Rastermaß 5 mm, 2-polig, CAGE CLAMP®, 2,50 mm2, grauDurchführungsklemme Serie 731 mit Rastermaß 5 mmDie Durchführungsklemme mit der Artikelnummer 731-132 ermöglicht eine schnelle und sichere Verdrahtung. Unsere Durchführungsklemmen ermöglichen Ihnen die größtmögliche Flexibilität bei unterschiedlichen Montagearten. Bei dieser Durchführungsklemme ist für den Leiteranschluss eine Abisolierlänge im Bereich von 8 bis 9 mm nötig. Dieses Produkt ist mit der CAGE CLAMP®- sowie die Wickelstift-Technologie ausgestattet. Mit dem CAGE CLAMP® Universalanschluss steht Ihnen eine zuverlässige und wartungsfreie Anschlusstechnik zur Verfügung, um sämtliche Leiterarten mithilfe einer Käfigzugfeder anzuschließen. Es ist keine Vorbehandlung der Leiter notwendig, beispielsweise durch das Aufcrimpen von Aderendhülsen. Die Maße sind in Breite x Höhe x Tiefe (25,2 x 14,3 x 15,5) mm. In Abhängigkeit von der Leiterart ist die Durchführungsklemme für Leiterquerschnitte von 0,08 mm2 bis 2,5 mm2 ausgelegt. Für die Kontaktoberfläche wurde Zinn eingesetzt. Über ein Betätigungswerkzeug wird diese Durchführungsklemme betätigt.150,25 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Blechdicke
-
Wago 828-264/313-000 Durchführungsklemme,Hebel,Blechdicke 3 mm,grau 828264313000 - 20 StückDurchführungsklemme, Hebel, Blechdicke 3 mm, 16 mm2, Rastermaß 11,5 mm, 3-polig, CAGE CLAMP®, 16,00 mm2, grauDurchführungsklemme Serie 828 mit HebelDie Durchführungsklemme hat die Artikelnummer 828-264/313-000 und ermöglicht eine schnelle und zuverlässige Verbindung. Mit unseren Durchführungsklemmen erhalten Sie ein ganzheitliches Steckverbindersystem, das vielseitig Verwendung finden kann: als Leiterplatten-Steckverbinder, als Durchführungssteckverbinder, als fliegende Steckverbindung für verschiedene Montagearten oder als Steckverbinder auf Reihenklemmen. Für den Leiteranschluss werden bei dieser Durchführungsklemme Abisolierlängen von 12 bis 13 mm benötigt. Dieses Produkt mit seinen 2 Leiteranschlüssen basiert auf der CAGE CLAMP®-Technologie. Der zuverlässige und wartungsfreie CAGE CLAMP® Universalanschluss ermöglicht den Anschluss aller Leiterarten mit einer Käfigzugfeder. Eine Vorbehandlung der Leiter, z.B. durch das Aufcrimpen von Aderendhülsen, ist nicht erforderlich. Die Abmessungen sind in Breite x Höhe x Tiefe (65,1 x 48,6 x 79,1) mm. In Abhängigkeit von der Leiterart ist die Durchführungsklemme gemacht für Leiterquerschnitte von 1,5 mm2 bis 16 mm2. Für die Oberfläche der Kontakte wurde Zinn verwendet. Für diese Durchführungsklemme erfolgt die Betätigung per Hebel.328,44 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Wago 226-111 Durchführungsklemme,Leiter-/Löt-und Flachsteckanschluss,Blechdicke 2,5 mm,grau 226111 - 200 StückDurchführungsklemme, Leiter-/Löt-und Flachsteckanschluss, Blechdicke 2,5 mm, 4 mm2, Rastermaß 6 mm, 1-polig, CAGE CLAMP®, 4,00 mm2, grauDurchführungsklemme Serie 226, grauDie Durchführungsklemme hat die Artikelnummer 226-111 und ermöglicht einen einfachen und sicheren Anschluss. Mit unseren Durchführungsklemmen bekommen Sie ein universelles Steckverbindersystem, das vielseitig eingesetzt werden kann: als Leiterplatten-Steckverbinder, als Durchführungssteckverbinder, als fliegende Steckverbindung für verschiedene Montagearten oder als Steckverbinder auf Reihenklemmen. Für den Leiteranschluss werden bei dieser Durchführungsklemme Abisolierlängen von 9 bis 10 mm benötigt. Bei diesem Produkt mit den 2 Leiteranschlüssen kommt die CAGE CLAMP®- wie auch Lötanschluss-Technologie zum Tragen. Der zuverlässige und wartungsfreie CAGE CLAMP® Universalanschluss bietet die Möglichkeit, alle Arten von Leitern mit einer Käfigzugfeder anzuschließen, ohne, dass eine Vorbehandlung der Leiter erforderlich ist. Das Aufcrimpen von Aderendhülsen kann somit entfallen. Die Maße sind in Breite x Höhe x Tiefe (6 x 36,5 x 26) mm. In Abhängigkeit von der Leiterart eignet sich die Durchführungsklemme für Leiterquerschnitte von 0,08 mm2 bis 4 mm2. Die Kontaktoberfläche ist aus Zinn. Für diese Durchführungsklemme erfolgt die Betätigung per Betätigungswerkzeug.428,32 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.