Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Was steht in der Betriebsordnung einer Grundschule?
In der Betriebsordnung einer Grundschule stehen in der Regel Regelungen und Vorschriften zur Organisation des Schulbetriebs, zum Unterrichtsablauf, zur Pausenregelung, zur Aufsichtspflicht, zum Verhalten der Schülerinnen und Schüler sowie zum Umgang mit Konflikten und zur Disziplin. Außerdem können auch Regelungen zu Themen wie Schulveranstaltungen, Hausaufgaben oder Nutzung von Schulmaterialien enthalten sein. Die genauen Inhalte können jedoch von Schule zu Schule variieren. **
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **

Ähnliche Suchbegriffe für Betriebsordnung
Top-Angebote
Produkte zum Begriff Betriebsordnung:
-
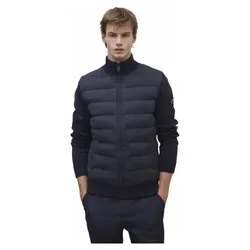
Ecoalf Tarife Hybrid M- Freizeitjacke - Herren - Blue - SDie Ecoalf Tarife Hybrid M Freizeitjacke für Herren ist ideal für alle, die ein vielseitiges Kleidungsstück suchen, um die Jahreszeitenwechsel mit Komfort und Stil zu meistern. Die Hybridstruktur kombiniert ein wattiertes Paneel am Oberkörper mit Ärmeln aus Strick und bietet so die perfekte Balance zwischen Wärme, Leichtigkeit und Bewegungsfreiheit. Hybrides Design mit wattierten Paneelen an Brust und Rücken, die dort Wärme spenden, wo sie am meisten benötigt wird Ärmel aus elastischem Strick, die Komfort, Atmungsaktivität und maximale Bewegungsfreiheit gewährleisten Ideal für die Übergangszeiten dank perfekter Balance zwischen Wärmedämmung und Leichtigkeit Praktische und vielseitige Struktur, perfekt für den täglichen Gebrauch, Reisen und Freizeit Essentieller Stil von Ecoalf, der Funktionalität und zeitgenössisches Design vereint159,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **


Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Betriebsordnung:
-
Ecoalf Tarife Hybrid M- Freizeitjacke - Herren - Blue - SDie Ecoalf Tarife Hybrid M Freizeitjacke für Herren ist ideal für alle, die ein vielseitiges Kleidungsstück suchen, um die Jahreszeitenwechsel mit Komfort und Stil zu meistern. Die Hybridstruktur kombiniert ein wattiertes Paneel am Oberkörper mit Ärmeln aus Strick und bietet so die perfekte Balance zwischen Wärme, Leichtigkeit und Bewegungsfreiheit. Hybrides Design mit wattierten Paneelen an Brust und Rücken, die dort Wärme spenden, wo sie am meisten benötigt wird Ärmel aus elastischem Strick, die Komfort, Atmungsaktivität und maximale Bewegungsfreiheit gewährleisten Ideal für die Übergangszeiten dank perfekter Balance zwischen Wärmedämmung und Leichtigkeit Praktische und vielseitige Struktur, perfekt für den täglichen Gebrauch, Reisen und Freizeit Essentieller Stil von Ecoalf, der Funktionalität und zeitgenössisches Design vereint159,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was steht in der Betriebsordnung einer Grundschule?
In der Betriebsordnung einer Grundschule stehen in der Regel Regelungen und Vorschriften zur Organisation des Schulbetriebs, zum Unterrichtsablauf, zur Pausenregelung, zur Aufsichtspflicht, zum Verhalten der Schülerinnen und Schüler sowie zum Umgang mit Konflikten und zur Disziplin. Außerdem können auch Regelungen zu Themen wie Schulveranstaltungen, Hausaufgaben oder Nutzung von Schulmaterialien enthalten sein. Die genauen Inhalte können jedoch von Schule zu Schule variieren. **
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Ähnliche Suchbegriffe für Betriebsordnung
-
Kommentar zur Eisenbahn-Bau- und Betriebsordnung (EBO)Kommentar zur Eisenbahn-Bau- und Betriebsordnung (EBO) , Die Eisenbahn-Bau- und Betriebsordnung ist das wichtigste Regelwerk für die Sicherheit und Ordnung des Eisenbahnbetriebs. Der Kommentar ist unersetzlich für die Bewältigung der vielfältigen Aufgaben der Bahnen, Aufsichtsbehörden, Besteller von Schienenverkehrsleistungen, der Bahnbau- und Schienenfahrzeugindustrie oder der Sachverständigen. Die überarbeitete und aktualisierte 7. Auflage ist auf den neuesten Stand gebracht worden und enthält alle Änderungen, die sich seit der letzten Auflage aus dem Jahr 2020 ergeben haben. Dabei wurde die Kommentierung durchgehend überarbeitet und in weiten Teilen neu gefasst, um insbesondere den Entwicklungen in den letzten Jahren seit Erscheinen der Vorauflage gerecht zu werden. Hierzu gehören: ¿ A.VII: Erhebliche Erweiterung und Aktualisierung der Kommentierung zum Bau einer Eisenbahn (Planfeststellung), ¿ § 1: Erweiterung der Kommentierung zu "umfassenden Umbauten", ¿ § 2: Erhebliche Erweiterung der Kommentierung zu Fragen der Sicherheit im Eisenbahnbetrieb, ¿ § 28: Erhebliche Erweiterung und Aktualisierung der Kommentierung zur Fahrzeugausrüstung, insbesondere durch die fortschreitende Implementierung des Zugsteuerungs- und Zugsicherungssystems "European Train Control System" (ETCS), ¿ §§ 47ff.: Erhebliche Erweiterung der Kommentierung zu den Anforderungen an "Betriebsbeamte", insbesondere im Hinblick auf deren Tauglichkeit, ¿ Anpassungen bei den in Kapitel A.IX zitierten Unfallverhütungsvorschriften und ¿ umfangreiche Anpassungen und Ergänzungen aufgrund neuer/aktueller Rechtsprechung. Weiterhin berücksichtigt wurden Neuerungen, die auf die Eisenbahn-Bau- und Betriebsordnung Einfluss haben: ¿ Inkrafttreten bzw. Änderungen von Paragraphen des Allgemeinen Eisenbahngesetzes (insbesondere §§ 18, 22b, 24 ff. AEG), mit Auswirkungen auf die Kommentierung (insbesondere zu § 17 EBO) und Erweiterung der Übersicht in Kapitel A.I., ¿ Einführung der aktuellen "Eisenbahnspezifischen Technischen Baubestimmungen"(EiTB) durch das EBA in der Fassung gültig ab 1. Januar 2023, ¿ Inkrafttreten der Verordnung (EU) 2021/782 des Europäischen Parlaments und des Rates vom 29. April 2021 über die Rechte und Pflichten der Fahrgäste im Eisenbahnverkehr, ¿ Inkrafttreten des Strukturstärkungsgesetzes Kohleregionen (KStrStG) vom 8. August 2020 zur erweiterten Zuständigkeit des Bundesverwaltungsgerichts, ¿ Inkrafttreten des Gesetzes zur Beschleunigung von Investitionen vom 3. Dezember 2020, insbesondere zur Abgrenzung von "Unterhaltung" und "Änderung" der Betriebsanlagen einer Eisenbahn und ¿ Inkrafttreten des Gesetzes zur Weiterentwicklung des Eisenbahnregulierungsrechts vom 9. Juni 2021, insbesondere zur Definition des Begriffs der "Eisenbahnanlagen". , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 7., überarbeitete Auflage 2023, Erscheinungsjahr: 20231018, Produktform: Kartoniert, Redaktion: Lüpke, Alexander von~Zwanziger, Frank, Auflage: 23007, Auflage/Ausgabe: 7., überarbeitete Auflage 2023, Seitenzahl/Blattzahl: 576, Keyword: Bahnanlagen; Bahnbetrieb; Baurecht; EBO; Eisenbahnbau; Eisenbahnbauordnung; Eisenbahnbaurecht; Eisenbahnbetriebsordnung; Europäisches Eisenbahnrecht; Sicherheitsmanagement, Fachschema: Bauberuf / Bauingenieur~Bauingenieur~Ingenieur / Bauingenieur~Bau / Bautechnik~Bautechnik~Schienenverkehr~Verkehr / Schienenverkehr~Erdkunde~Geografie - Geograf~Erde (Planet) / Geowissenschaft~Geowissenschaft~Umwelt, Fachkategorie: Industrien und Branchen~Geowissenschaften, Geographie, Umwelt, Planung~Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trackomedia, Verlag: Trackomedia, Verlag: GRT Global Rail Academy and Media GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 145, Höhe: 30, Gewicht: 964, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2294780, Vorgänger EAN: 9783962452209 9783777103396 9783777102955 9783777102689 9783777102498, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 238451898,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.