Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für Behältern
Top-Angebote
Produkte zum Begriff Behältern:
-
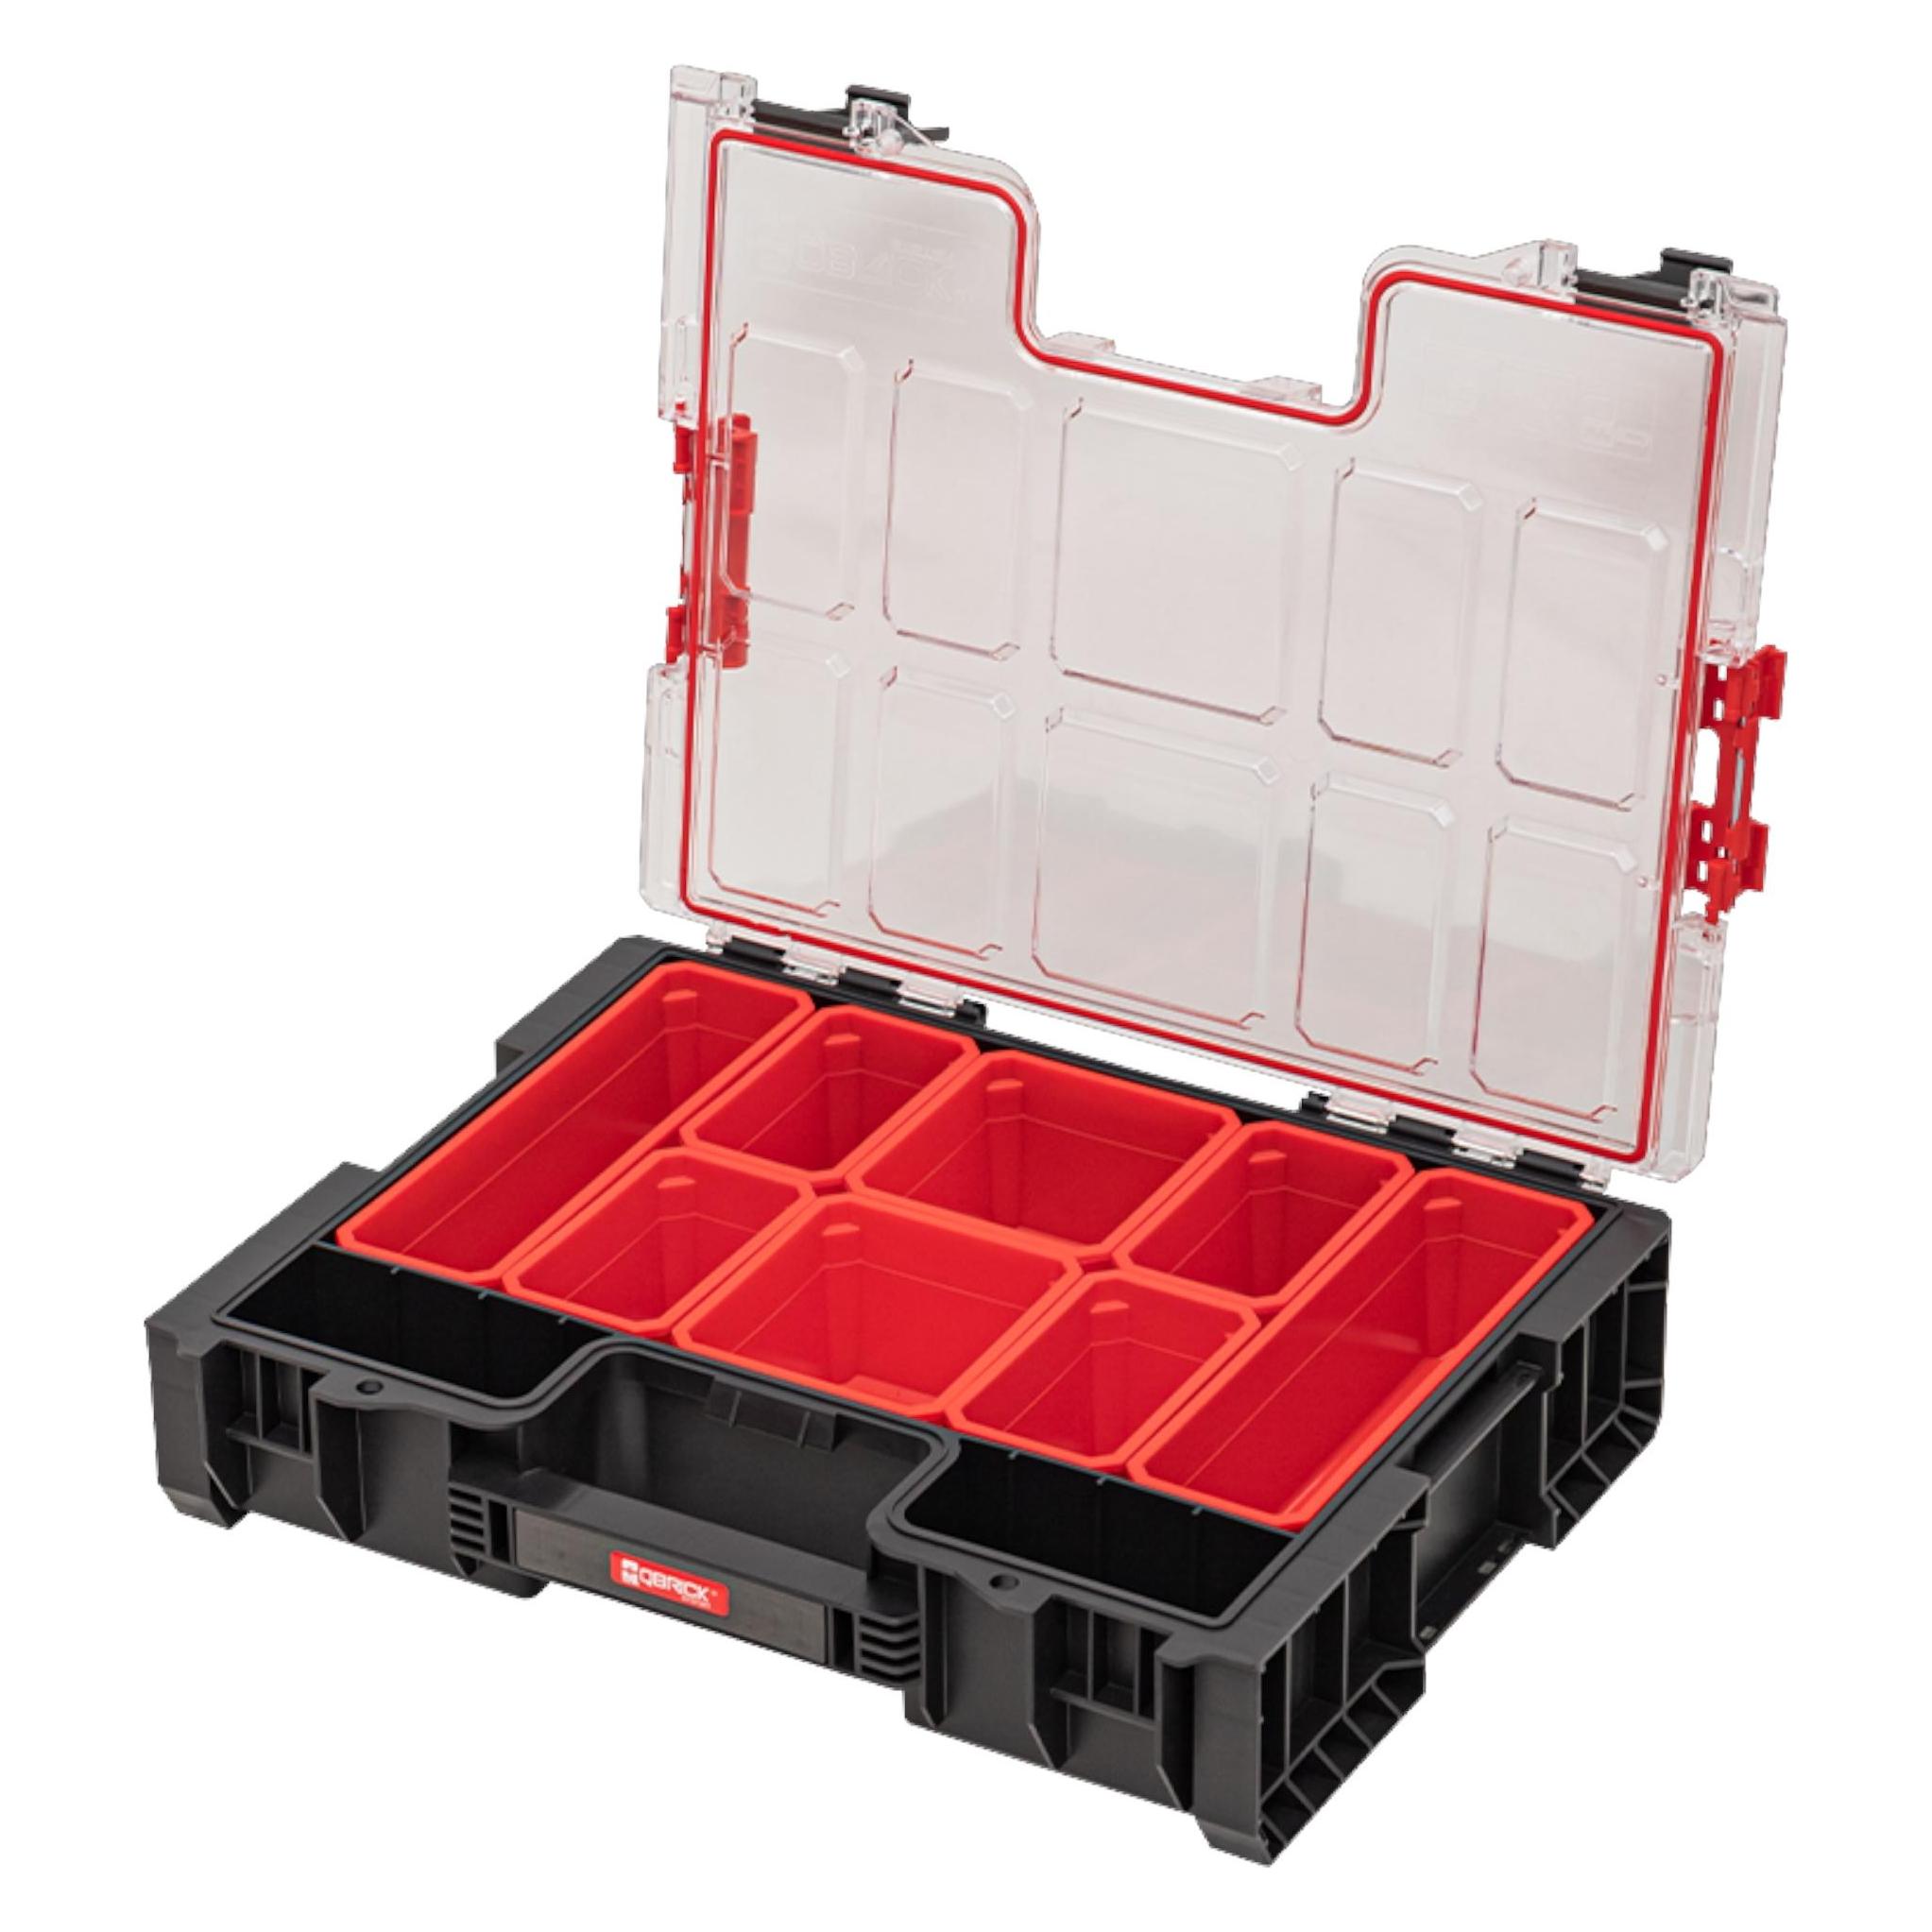
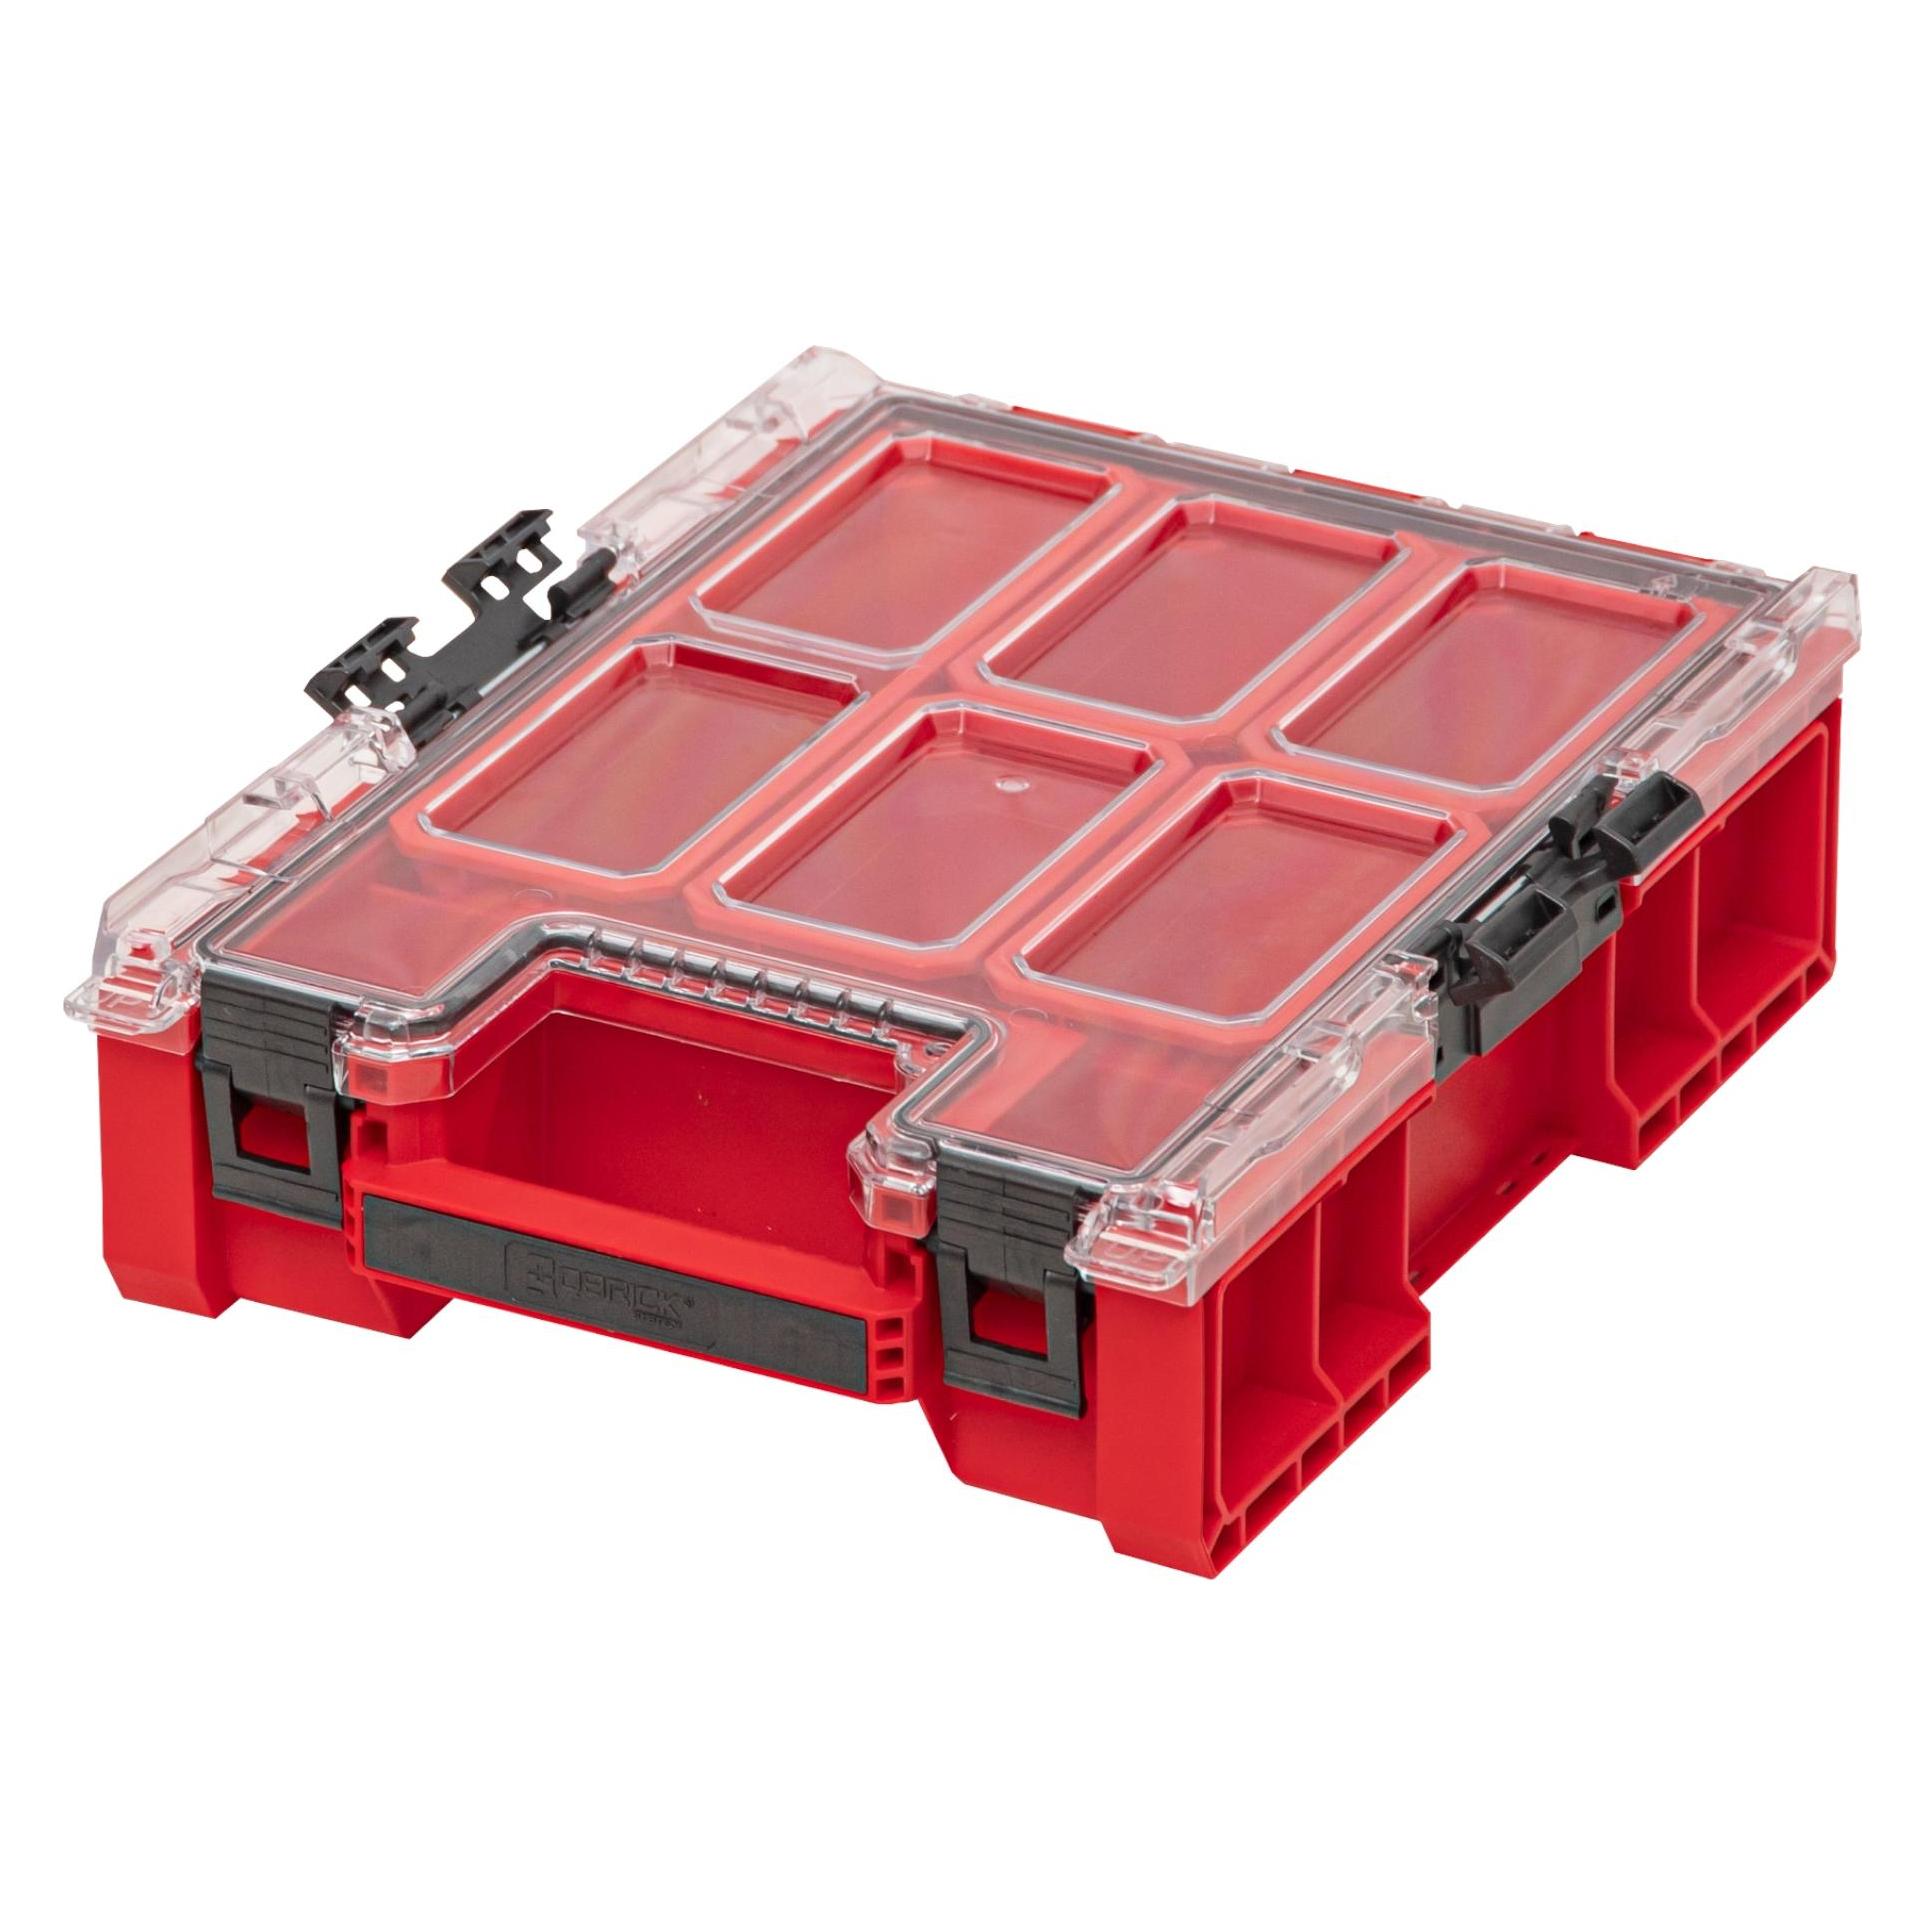
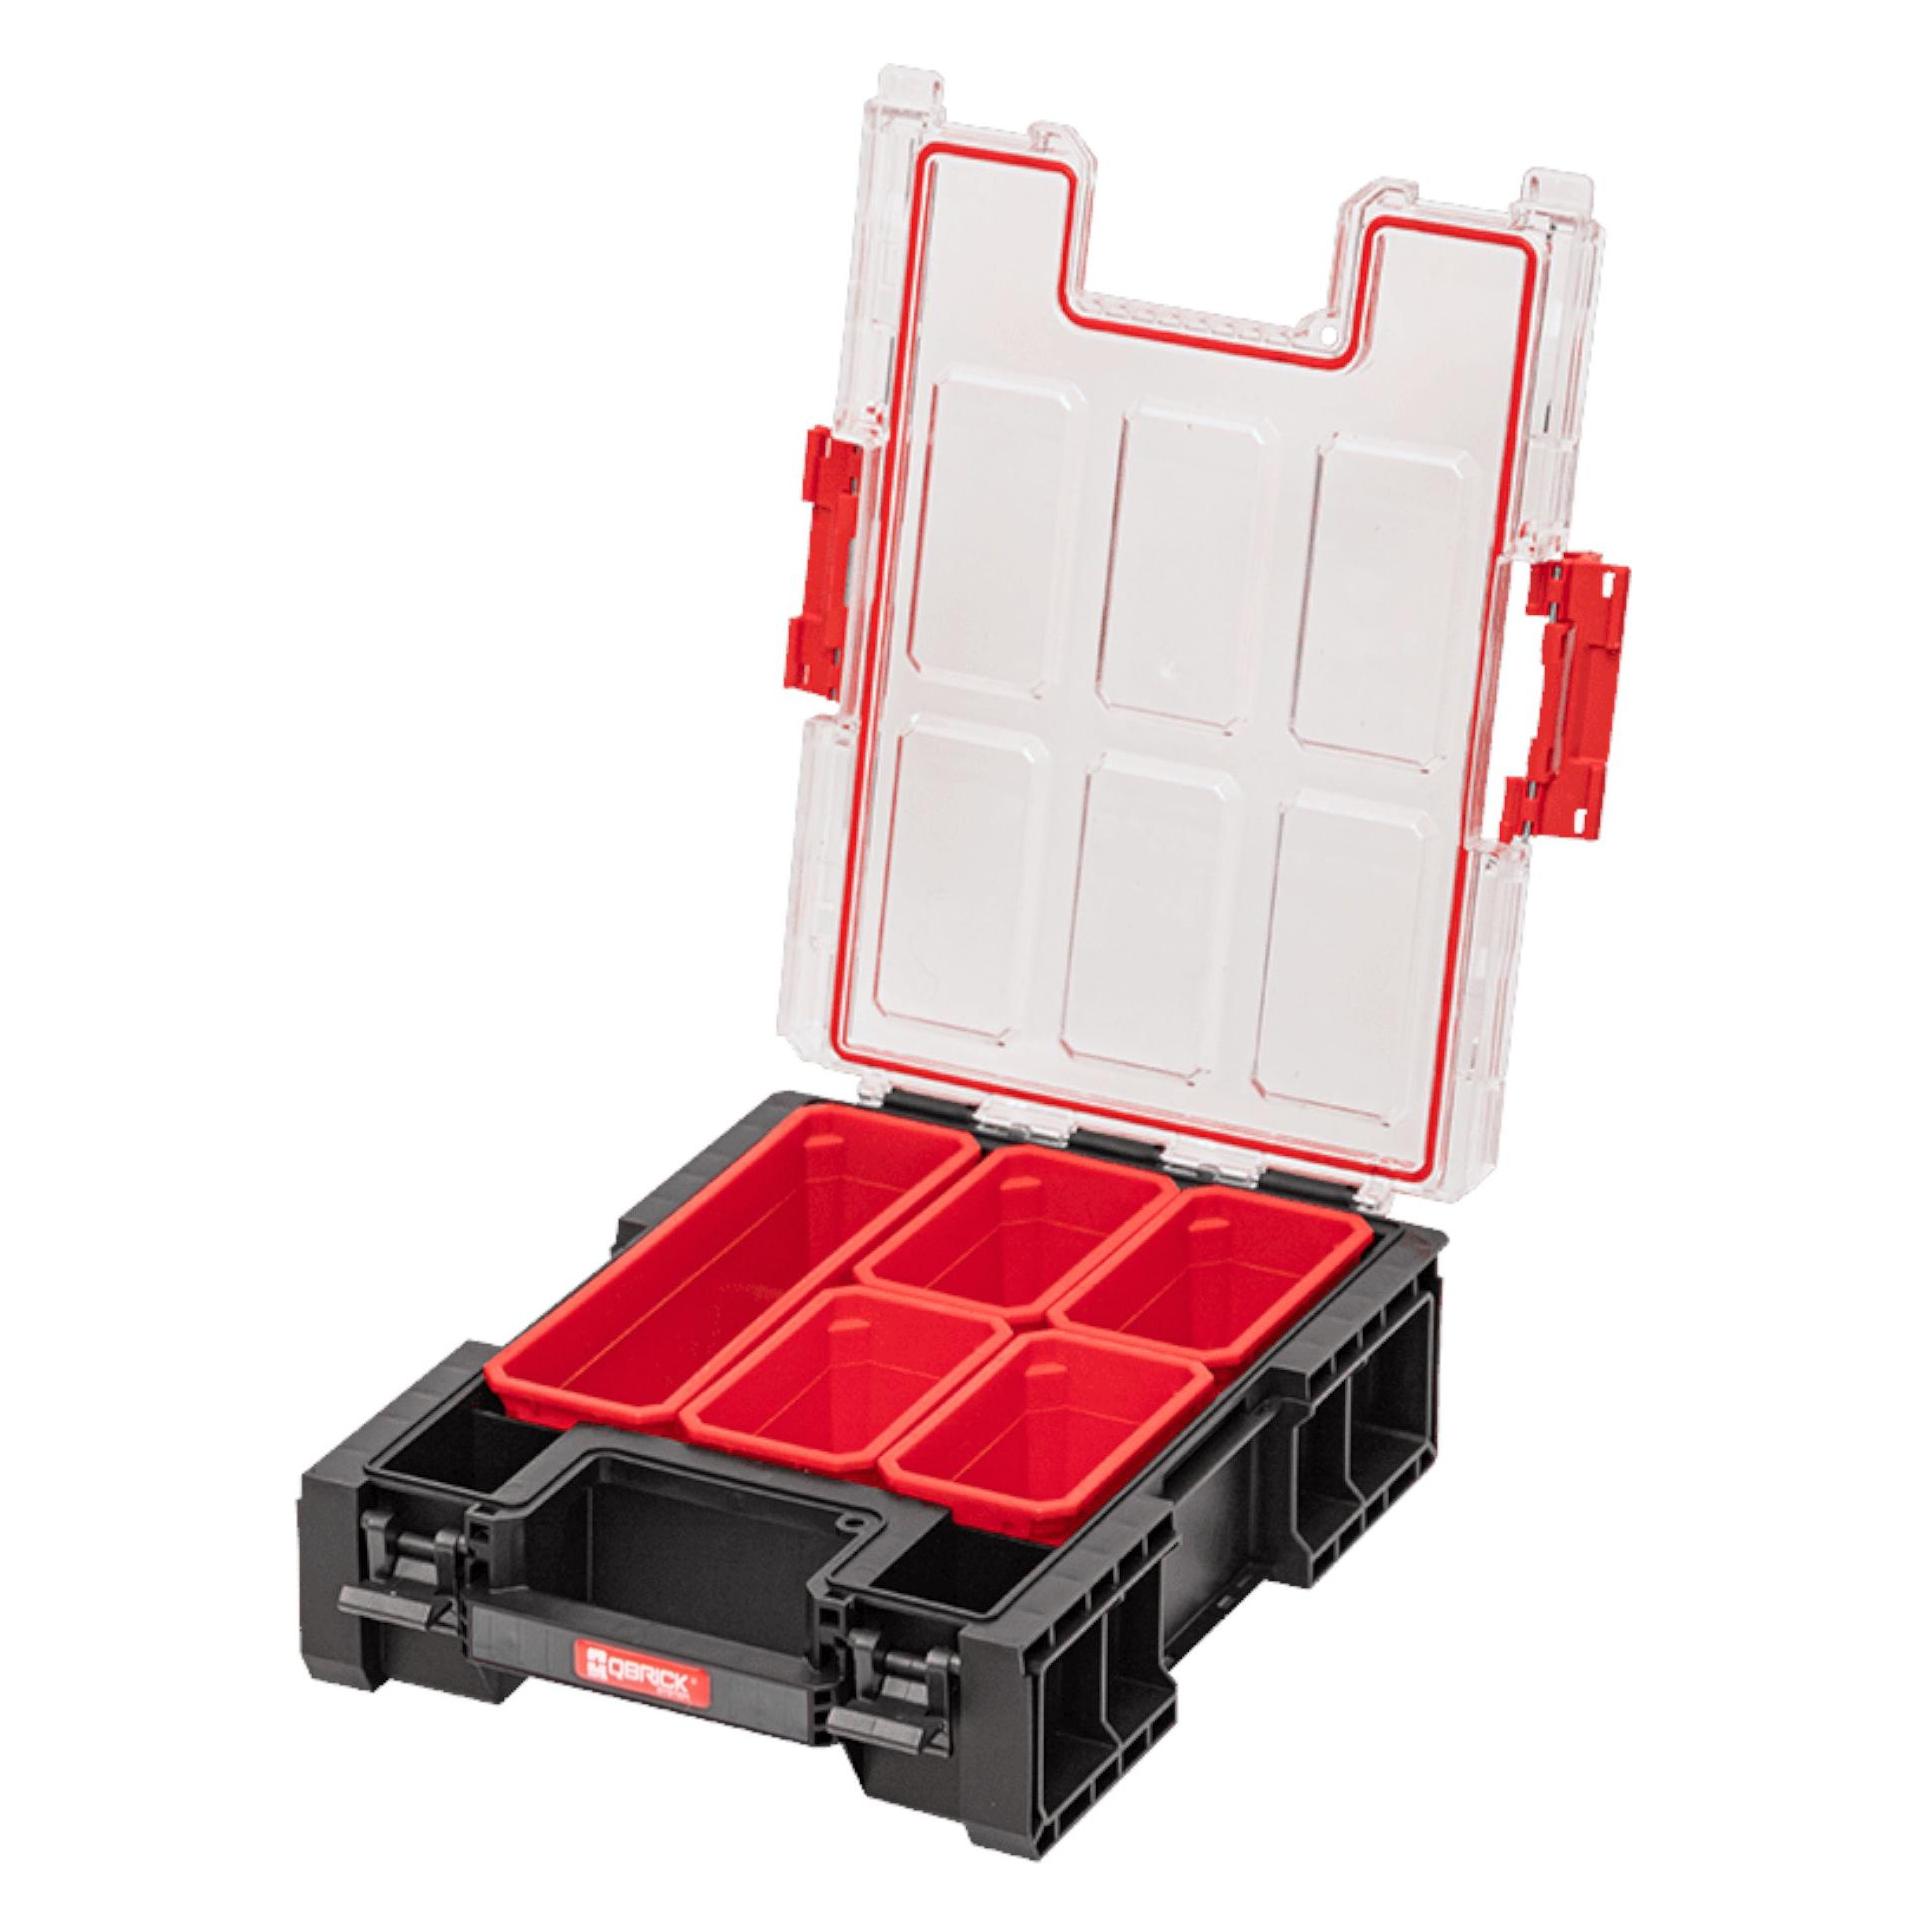
Qbrick, Sortimentskasten, Organizer mit herausnehmbaren BehälternLieferumfang: - 1x Qbrick System ONE Organizer M Plus stapelbar 364 x 264 x 106 mm 4 l IP66 - 5x Inlays Produktbeschreibung: Der Qbrick System ONE Organizer M Plus ist ein höheres Modell des M-Organizers aus der Reihe der modularen ONE-Organizer, die in vielen Konfigurationen miteinander kombiniert werden können. Der Organizer M Plus verfügt über das patentierte Easy Access System, das dank spezieller Verbindungselemente einen einfachen Zugriff auf jedes Modul ermöglicht, ohne es lösen zu müssen, was die Arbeitsergonomie erheblich erhöht. Standardmässig ist der Organizer M Plus mit 5 Eimern für Zubehör ausgestattet, darunter 4 kleinere und ein langer Eimer zum Aufbewahren und Transportieren der Längselemente Ihrer Werkstatt. Zusätzlich wird der Inhalt des Organizers durch eine flexible Dichtung, die in der Polycarbonatabdeckung angebracht ist, vor dem Eindringen von Wasser und Staub geschützt. Ein spezielles Organizer-Deckelschloss verhindert ein unkontrolliertes Herunterfallen. Technische Daten: Hersteller: Qbrick System Herstellerbezeichnung: ONE 200 2.0 Expert Aussenmasse: 364 [B] x 264 [L] x 106 [H] mm Innenmass: 240 [L] x 220 [B] x 76 [H] mm Diagonale: 325 mm Kapazität: 4 Liter Bei gewerblicher Nutzung beachten Sie bitte die Bauvorschriften!.25,51 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist in diesen gelben Behältern drin?
Die gelben Behälter sind normalerweise für die Entsorgung von Verpackungsmaterialien vorgesehen. Dazu gehören zum Beispiel Plastikflaschen, Dosen, Tetrapacks und Verpackungen aus Kunststoff. In einigen Regionen können auch andere Materialien wie Glas oder Papier in den gelben Behältern entsorgt werden. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **


Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Behältern:
-
Qbrick, Sortimentskasten, Organizer mit herausnehmbaren BehälternLieferumfang: - 1x Qbrick System ONE Organizer M Plus stapelbar 364 x 264 x 106 mm 4 l IP66 - 5x Inlays Produktbeschreibung: Der Qbrick System ONE Organizer M Plus ist ein höheres Modell des M-Organizers aus der Reihe der modularen ONE-Organizer, die in vielen Konfigurationen miteinander kombiniert werden können. Der Organizer M Plus verfügt über das patentierte Easy Access System, das dank spezieller Verbindungselemente einen einfachen Zugriff auf jedes Modul ermöglicht, ohne es lösen zu müssen, was die Arbeitsergonomie erheblich erhöht. Standardmässig ist der Organizer M Plus mit 5 Eimern für Zubehör ausgestattet, darunter 4 kleinere und ein langer Eimer zum Aufbewahren und Transportieren der Längselemente Ihrer Werkstatt. Zusätzlich wird der Inhalt des Organizers durch eine flexible Dichtung, die in der Polycarbonatabdeckung angebracht ist, vor dem Eindringen von Wasser und Staub geschützt. Ein spezielles Organizer-Deckelschloss verhindert ein unkontrolliertes Herunterfallen. Technische Daten: Hersteller: Qbrick System Herstellerbezeichnung: ONE 200 2.0 Expert Aussenmasse: 364 [B] x 264 [L] x 106 [H] mm Innenmass: 240 [L] x 220 [B] x 76 [H] mm Diagonale: 325 mm Kapazität: 4 Liter Bei gewerblicher Nutzung beachten Sie bitte die Bauvorschriften!.25,51 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was ist in diesen gelben Behältern drin?
Die gelben Behälter sind normalerweise für die Entsorgung von Verpackungsmaterialien vorgesehen. Dazu gehören zum Beispiel Plastikflaschen, Dosen, Tetrapacks und Verpackungen aus Kunststoff. In einigen Regionen können auch andere Materialien wie Glas oder Papier in den gelben Behältern entsorgt werden. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Ähnliche Suchbegriffe für Behältern
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prühs, Hagen: GmbH-Geschäftsführer-VergütungGmbH-Geschäftsführer-Vergütung , 100 Steuertipps zu den wichtigsten Vergütungsformen für GmbH-(Gesellschafter-)Geschäftsführer , Sonstige > Chiptuning & Motortuning , Auflage: 5. Auflage, Erscheinungsjahr: 20190805, Produktform: Kartoniert, Titel der Reihe: GmbH-Steuerpraxis-Ratgeber#22#, Autoren: Prühs, Hagen, Auflage: 19005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 223, Keyword: Vergütung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Thema: Optimieren, Warengruppe: HC/Steuern, Fachkategorie: Persönliche Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vsrw - Verlag, Verlag: Vsrw - Verlag, Verlag: VSRW-Verlag Dr. Hagen Prhs GmbH, Länge: 208, Breite: 149, Höhe: 13, Gewicht: 417, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783936623529 9783936623222 9783923763573 9783923763146, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 222073029,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
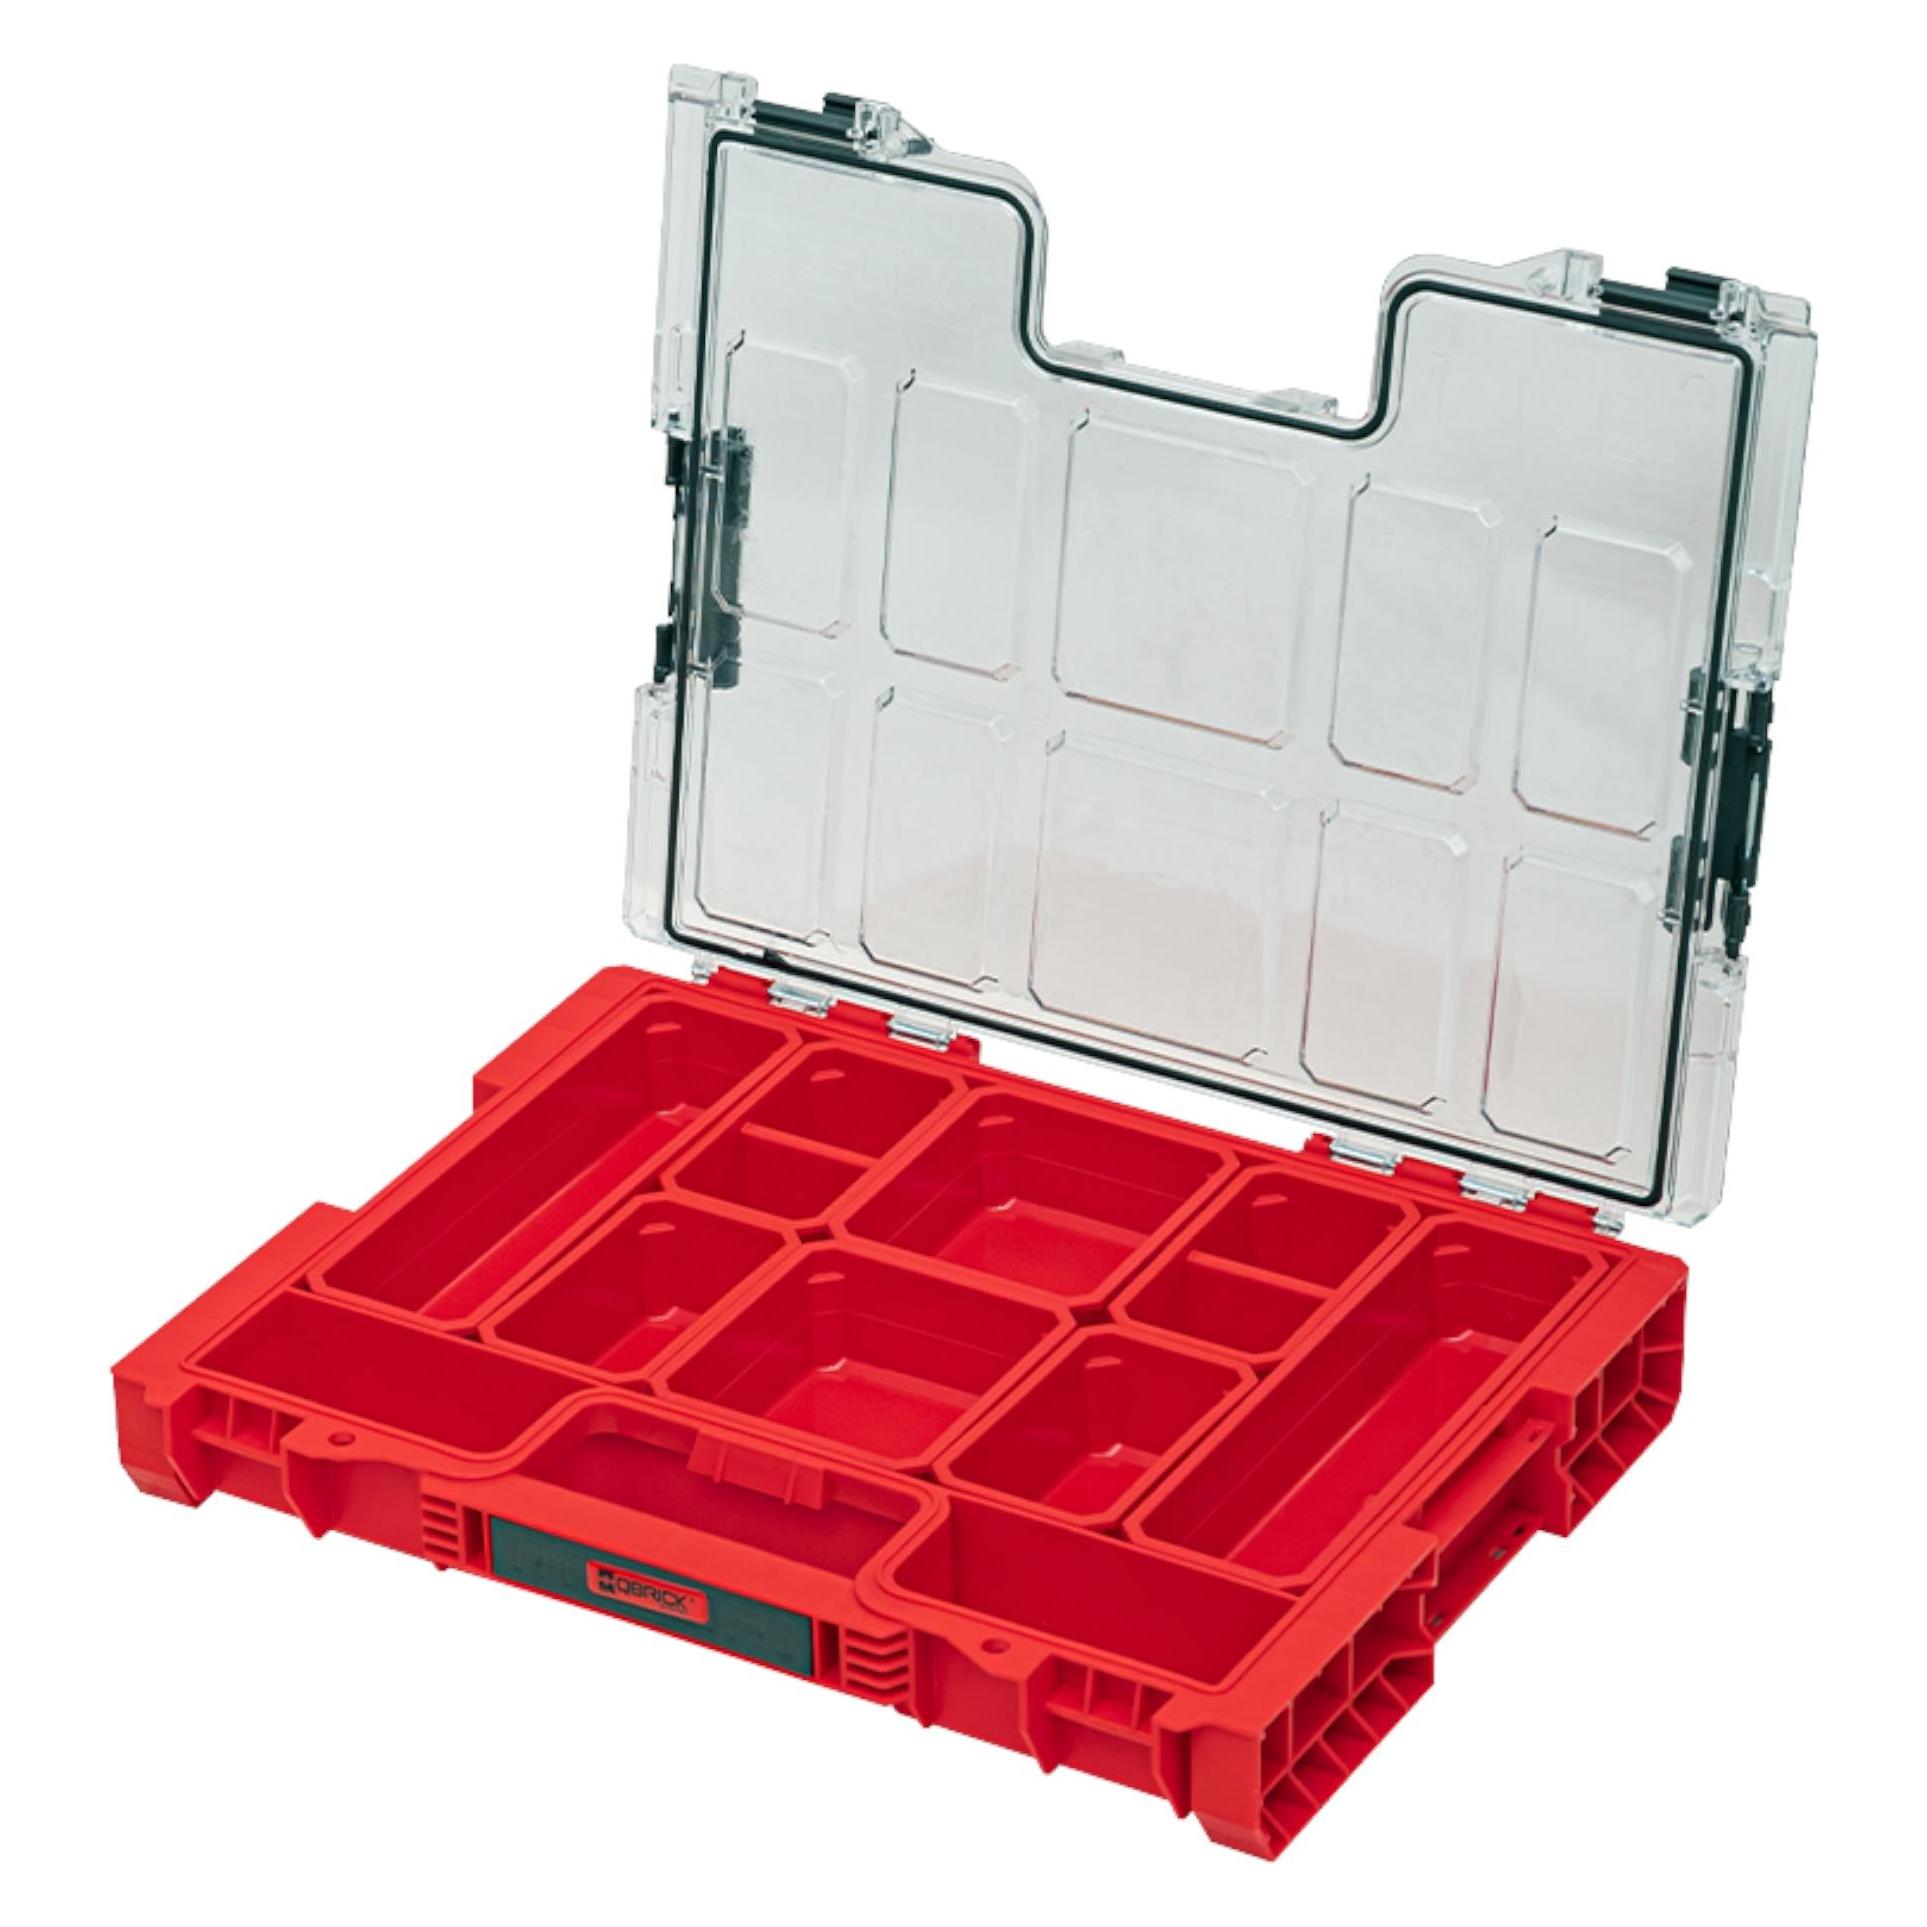
Qbrick, Sortimentskasten, Organizer mit herausnehmbaren BehälternLieferumfang: - 1x Qbrick System PRO Organizer 200 RED ULTRA HD stapelbar 452 x 296 x 79 mm 6 l IP54 - 8x Inlays Produktbeschreibung: Dies ist eine Sonderedition des PRO 200 Organizers aus ultra-haltbarem Kunststoff, der sich durch aussergewöhnliche Widerstandsfähigkeit gegen mechanische Beschädigungen auszeichnet. Die durchgeführten Schlagtests bestätigen seine aussergewöhnliche Haltbarkeit, auch bei Bedingungen unter 0 °C. Qbrick System PRO Organizer 200 ist ein durchschnittliches Organizer-Modell aus der PRO-Linie. Neben der Standardausstattung für diese Linie, die das patentierte Easy Access System, eine Dichtung im Deckel (IP54), eine extrem haltbare Polycarbonatabdeckung und Polyamid-Seitenanschlüsse umfasst, bietet sie einen sehr komfortablen Griff, Polyamid-Frontverschlüsse und zwei zusätzliche Fächer zur Organisation kleiner Accessoires. Es ist mit 8 Eimern in verschiedenen Grössen ausgestattet, darunter zwei lange Eimer zur Aufbewahrung von langem Werkstattzubehör. Technische Daten: Hersteller: Qbrick System Herstellerbezeichnung: PRO Organizer 200 RED ULTRA HD Aussenmass: 452 [L] x 296 [B] x 79 [H] mm Innenmass: 395 [L] x 242 [B] x 45 [H] mm Diagonale: 470 mm Kapazität: 6 L Bei gewerblicher Nutzung beachten Sie bitte die Bauvorschriften!.29,91 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.