Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für Affektregulation
Top-Angebote
Produkte zum Begriff Affektregulation:
-
Alexithymie: Eine Störung der Affektregulation, Fachbücher von Michael Rufer, Hans Jörgen GrabeDas Unvermögen, Gefühle angemessen wahrzunehmen und zu beschreiben. Wenn Menschen nicht zwischen körperlichen Empfindungen und Gefühlsregungen unterscheiden können, Gefühle häufig nur als diffuse Spannungs- oder Erregungszustände wahrgenommen werden und keine bewusste Verarbeitung von Gefühlen stattfindet, spricht man von Alexithymie. Da Betroffene auch emotionale Bedürfnisse von Mitmenschen nicht ausreichend erkennen und berücksichtigen können, kommt es zu Unverständnis und Beziehungskonflikten. Die Alexithymie beschreibt somit individuelle Störungen der Affektwahrnehmung, -verarbeitung und -regulation. Die Alexithymie ist häufig - mehr als 10 Prozent aller Männer und Frauen und mehr als 25 Prozent aller Patientinnen und Patienten in psychotherapeutisch-psychiatrischen Therapien sind betroffen. In diesem Buch stellen Expertinnen und Experten die wissenschaftliche Entwicklung des Alexithymie-Konstrukts dar, die entwicklungspsychologischen Hintergründe und die pathopsychologischen Prozesse, die zu dem Störungsbild führen. Mit aktuellen Befunden wird dargestellt, wie sehr die Alexithymie in unbewusste Verarbeitungsprozesse des Gehirns eingreift und diese verändert. Einen besonderen Schwerpunkt stellt die Frage dar, wie sehr alexithyme Persönlichkeitsstörungen den Verlauf von Therapien beeinflussen bzw. mit welchen Verfahren die Affektwahrnehmung, -differenzierung und -verarbeitung spezifisch gefördert werden können. Für die zweite Auflage wurden alle Kapitel grundlegend überarbeitet. Neu dazugekommen sind die Kapitel „Genetik und Endokrinologie der Alexithymie“, „Bindung und Alexithymie“ sowie „Selbstmanagement-Training bei Alexithymie: Das Zürcher Ressourcen Modell“.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alexithymie: Eine Störung der AffektregulationAlexithymie: Eine Störung der Affektregulation , Konzepte, Klinik und Therapie , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 2., vollständig überarbeitete Aufl. 2022, Erscheinungsjahr: 20220613, Produktform: Kartoniert, Redaktion: Rufer, Michael~Grabe, Hans Jörgen, Auflage: 22002, Auflage/Ausgabe: 2., vollständig überarbeitete Aufl. 2022, Seitenzahl/Blattzahl: 269, Abbildungen: 14 Abbildungen, Keyword: körperliche Empfindung; Gefühle; Psychotherapie; Neuropsychologie; Gefühlsregung, Fachschema: Neuropsychologie~Psychologie / Neuropsychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Länge: 239, Breite: 171, Höhe: 15, Gewicht: 518, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783456846828, Alternatives Format EAN: 9783456760377 9783456960371, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Affektregulation in der Musiktherapie mit Menschen mit schwerster Mehrfachbehinderung, Sachbücher von Silke ReimerDas Buch "Affektregulation in der Musiktherapie mit Menschen mit schwerster Mehrfachbehinderung" von Silke Reimer bietet eine umfassende Analyse der emotionalen Regulation bei Menschen mit schweren Mehrfachbehinderungen. Es beleuchtet die Herausforderungen, die diese Personen im Kontakt mit ihrer Umwelt und anderen Menschen erleben, insbesondere aufgrund der eingeschränkten sprachlichen Ausdrucksmöglichkeiten. Die Autorin stützt sich auf Erkenntnisse der Entwicklungspsychologie, um aufzuzeigen, wie wichtig eine regulierte emotionale Verfassung für die positive Entwicklung ist. Das Werk bietet wertvolle Einsichten und praxisnahe Ansätze für Fachkräfte, die in der Musiktherapie tätig sind, um dysregulierte Affekte zu behandeln. Es wird erläutert, wie spezifische Unterstützung durch Bezugspersonen notwendig ist, um die emotionalen Bedürfnisse der Betroffenen zu erkennen und angemessen darauf zu reagieren. Diese Erkenntnisse sind entscheidend für die Entwicklung einer musiktherapeutischen Praxis, die auf die individuellen Bedürfnisse von Menschen mit schwerster Mehrfachbehinderung eingeht.40,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Störungen der Affektregulation, Taschenbuch von Martin Holtmann,Tanja Legenbauer,Dörte Grasmann, Hogrefe VerlagStörungen Der Affektregulation, Taschenbuch Von Martin Holtmann,tanja Legenbauer,dörte Grasmann, Hogrefe Verlag, Seitenanzahl: 16126,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **

Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
Top-Angebote
Produkte zum Begriff Affektregulation:
-
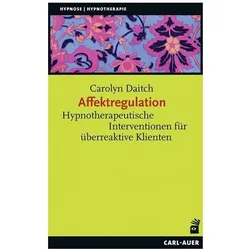
Affektregulation, Fachbücher von Carolyn DaitchÜberreaktive Patienten stellen Therapeuten vor ähnlich grosse Herausforderungen wie die Klienten sie selbst erleben. Carolyn Daitch erläutert in diesem Buch, welche Gründe und Auswirkungen mangelnde Affektkontrolle im Leben der Patienten hat und was hypnotherapeutische Interventionen in diesem Zusammenhang bewirken können. Die Autorin erklärt zunächst den neuropsychologischen Zusammenhang von Emotionen und Überreaktivität und stellt darauf 31 Tools vor, die von Therapeuten unterschiedlicher Schulen ergänzend zur jeweiligen Therapie eingesetzt werden können. Der Zugang zur Affektregulation erfolgt zum einen auf der Ebene dieser Tools und zum anderen auf der Störungsebene. Daitch demonstriert die Anwendung und Kombination der Tools bei Angst- und Zwangsstörungen, posttraumatischen Belastungsstörungen und unterschiedlichen Beziehungsproblemen, unter anderem zwischen Paaren, Kollegen, Freunden und Eltern.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
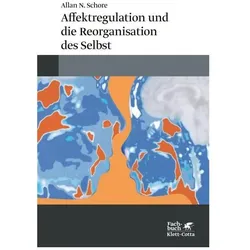
Affektregulation und die Reorganisation des Selbst, Fachbücher von Allan N. SchoreEin monumentales Werk! Peter Fonagy Viele von Freuds theoretischen und klinischen Modellen sind im Laufe der Jahre variiert, manche sogar radikal auf den Kopf gestellt worden. Schore fügt hier die neuen Ergebnisse der Bindungsforschung und der Hirnforschung zusammen und zeigt, dass es immer mehr Belege dafür gibt, wie gut Freuds Annahmen und unser heutiges Wissen um die Funktionsweise des Gehirns zusammenpassen. Dieses Buch vollbringt eine gewaltige Integrationsleistung. Nachdem die Psychoanalyse Jahrzehnte fast bewegungslos im therapeutischen Mainstream mitgeschwommen ist, stürzen sich nun aus drei Richtungen wahre Sturzbäche mit neuen Erkenntnissen auf sie: die Kleinkind-, die neuropsychologische Forschung sowie die Forschung zur Bindung und der Entwicklung des Selbst. Schore erklärt die Bedeutung der Affekte und der Funktionen der rechten Hirnhälfte und zeigt dabei neue Wege auf für die Lösung der Rätsel, die Körper und Verstand, emotionale Gesundheit und psychische Störungen umgeben. Joseph D. Lichtenberg, Chefherausgeber der Psychoanalytic Inquiry.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alexithymie: Eine Störung der Affektregulation, Fachbücher von Michael Rufer, Hans Jörgen GrabeDas Unvermögen, Gefühle angemessen wahrzunehmen und zu beschreiben. Wenn Menschen nicht zwischen körperlichen Empfindungen und Gefühlsregungen unterscheiden können, Gefühle häufig nur als diffuse Spannungs- oder Erregungszustände wahrgenommen werden und keine bewusste Verarbeitung von Gefühlen stattfindet, spricht man von Alexithymie. Da Betroffene auch emotionale Bedürfnisse von Mitmenschen nicht ausreichend erkennen und berücksichtigen können, kommt es zu Unverständnis und Beziehungskonflikten. Die Alexithymie beschreibt somit individuelle Störungen der Affektwahrnehmung, -verarbeitung und -regulation. Die Alexithymie ist häufig - mehr als 10 Prozent aller Männer und Frauen und mehr als 25 Prozent aller Patientinnen und Patienten in psychotherapeutisch-psychiatrischen Therapien sind betroffen. In diesem Buch stellen Expertinnen und Experten die wissenschaftliche Entwicklung des Alexithymie-Konstrukts dar, die entwicklungspsychologischen Hintergründe und die pathopsychologischen Prozesse, die zu dem Störungsbild führen. Mit aktuellen Befunden wird dargestellt, wie sehr die Alexithymie in unbewusste Verarbeitungsprozesse des Gehirns eingreift und diese verändert. Einen besonderen Schwerpunkt stellt die Frage dar, wie sehr alexithyme Persönlichkeitsstörungen den Verlauf von Therapien beeinflussen bzw. mit welchen Verfahren die Affektwahrnehmung, -differenzierung und -verarbeitung spezifisch gefördert werden können. Für die zweite Auflage wurden alle Kapitel grundlegend überarbeitet. Neu dazugekommen sind die Kapitel „Genetik und Endokrinologie der Alexithymie“, „Bindung und Alexithymie“ sowie „Selbstmanagement-Training bei Alexithymie: Das Zürcher Ressourcen Modell“.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alexithymie: Eine Störung der AffektregulationAlexithymie: Eine Störung der Affektregulation , Konzepte, Klinik und Therapie , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 2., vollständig überarbeitete Aufl. 2022, Erscheinungsjahr: 20220613, Produktform: Kartoniert, Redaktion: Rufer, Michael~Grabe, Hans Jörgen, Auflage: 22002, Auflage/Ausgabe: 2., vollständig überarbeitete Aufl. 2022, Seitenzahl/Blattzahl: 269, Abbildungen: 14 Abbildungen, Keyword: körperliche Empfindung; Gefühle; Psychotherapie; Neuropsychologie; Gefühlsregung, Fachschema: Neuropsychologie~Psychologie / Neuropsychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Länge: 239, Breite: 171, Höhe: 15, Gewicht: 518, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783456846828, Alternatives Format EAN: 9783456760377 9783456960371, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Affektregulation
-
Affektregulation in der Musiktherapie mit Menschen mit schwerster Mehrfachbehinderung, Sachbücher von Silke ReimerDas Buch "Affektregulation in der Musiktherapie mit Menschen mit schwerster Mehrfachbehinderung" von Silke Reimer bietet eine umfassende Analyse der emotionalen Regulation bei Menschen mit schweren Mehrfachbehinderungen. Es beleuchtet die Herausforderungen, die diese Personen im Kontakt mit ihrer Umwelt und anderen Menschen erleben, insbesondere aufgrund der eingeschränkten sprachlichen Ausdrucksmöglichkeiten. Die Autorin stützt sich auf Erkenntnisse der Entwicklungspsychologie, um aufzuzeigen, wie wichtig eine regulierte emotionale Verfassung für die positive Entwicklung ist. Das Werk bietet wertvolle Einsichten und praxisnahe Ansätze für Fachkräfte, die in der Musiktherapie tätig sind, um dysregulierte Affekte zu behandeln. Es wird erläutert, wie spezifische Unterstützung durch Bezugspersonen notwendig ist, um die emotionalen Bedürfnisse der Betroffenen zu erkennen und angemessen darauf zu reagieren. Diese Erkenntnisse sind entscheidend für die Entwicklung einer musiktherapeutischen Praxis, die auf die individuellen Bedürfnisse von Menschen mit schwerster Mehrfachbehinderung eingeht.40,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Störungen der Affektregulation, Taschenbuch von Martin Holtmann,Tanja Legenbauer,Dörte Grasmann, Hogrefe VerlagStörungen Der Affektregulation, Taschenbuch Von Martin Holtmann,tanja Legenbauer,dörte Grasmann, Hogrefe Verlag, Seitenanzahl: 16126,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.