Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
Ähnliche Suchbegriffe für Actik
Top-Angebote
Produkte zum Begriff Actik:
-
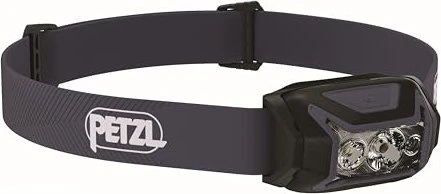
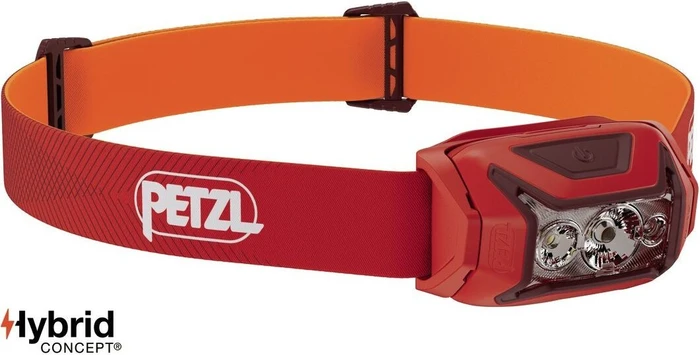
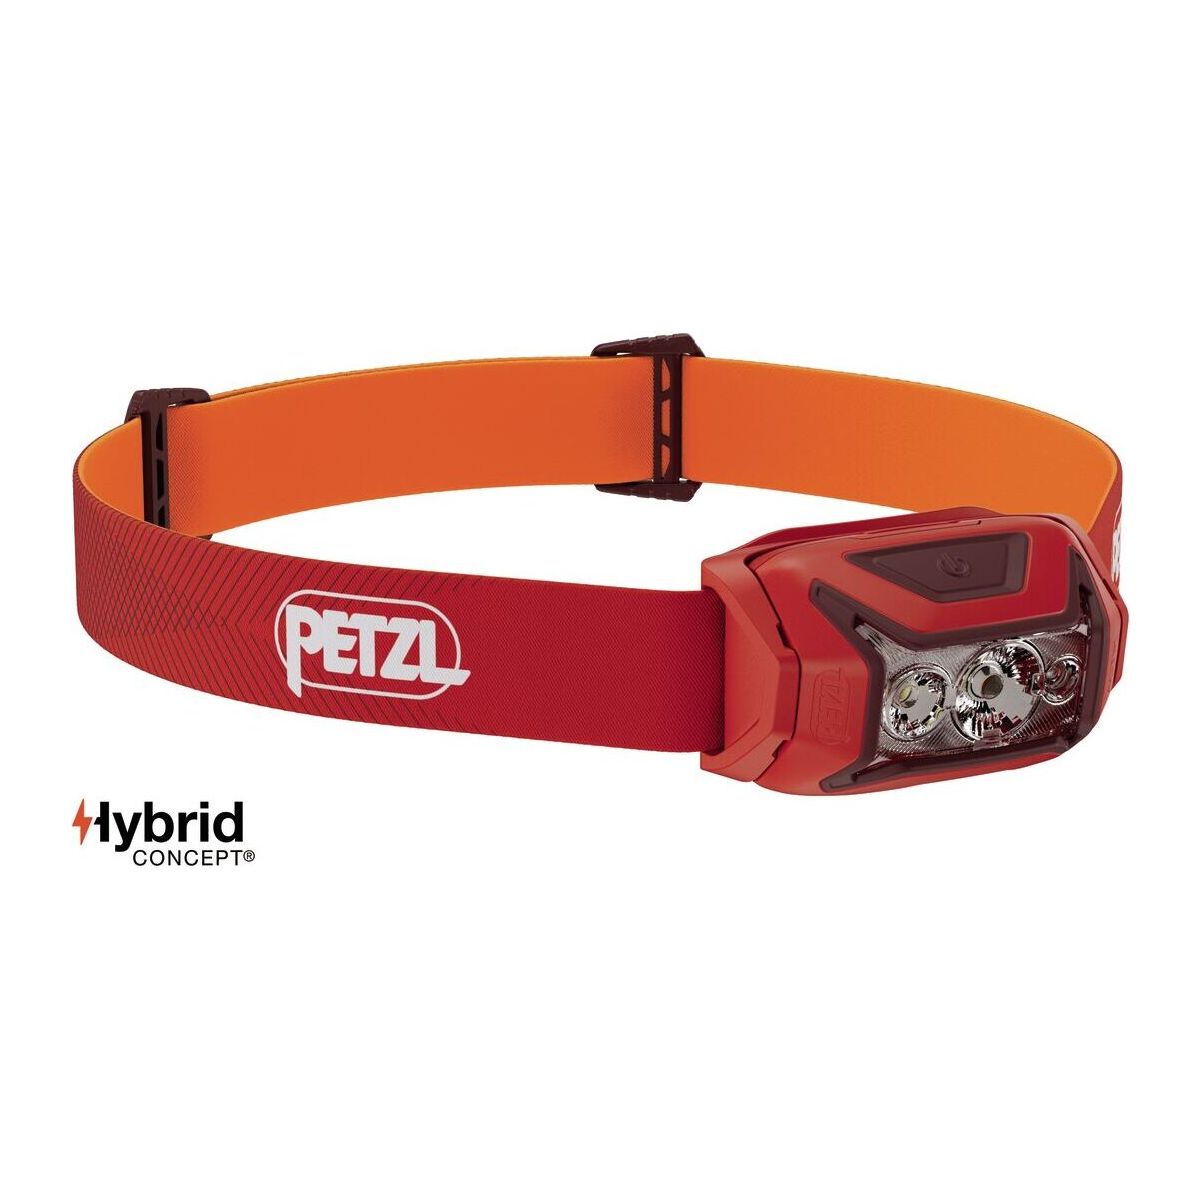
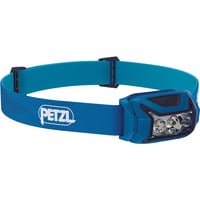
Petzl Actik - 450 lmStirnlampe Petzl ACTIK ist eine LED-Stirnlampe mit 7-450 Lumen, 10-100 m Leuchtweite, drei Leistungsstufen, Stroboskopmodus, IPX4-Spritzwasserschutz und einem verstellbaren abnehmbaren Kopfband. Der schwenkbare Lampenkopf ermöglicht es, das Licht dorthin zu richten, wo es benötigt wird, während die Tastenbedienung die Handhabung bei verschiedenen Aktivitäten einfach macht. Sie läuft mit 3 x AAA-Batterien, die enthalten sind, und der wiederaufladbare Petzl CORE 2 Akku ist separat als Zubehör erhältlich. Zwei LED-Lampen mit Lichtstrom von 7 bis 450 Lumen Leuchtweite von 10 bis 100 Metern Drei Leistungsstufen plus Stroboskopmodus Verstellbares und abnehmbares Kopfband für Komfort und Reinigung Wasser- und spritzwassergeschützte Konstruktion nach IPX4 Eine praktische Wahl für flexible Beleuchtung, wenn Sie einstellbare Helligkeit, gerichtetes Licht und sofort einsatzbereite Batteriestromversorgung benötigen.41,87 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Petzl Actik neutral E063AB02Die Petzl Actik ist eine leistungsstarke und benutzerfreundliche Stirnlampe, die mit einer beeindruckenden Helligkeit von 450 Lumen überzeugt. Sie ist ideal für Outdoor-Aktivitäten wie Wandern, Laufen oder Camping und bietet eine zuverlässige Beleuchtung in der Dunkelheit. Die Stirnlampe ist mit einer roten Leuchte ausgestattet, die speziell entwickelt wurde, um die Nachtsicht zu erhalten und gleichzeitig die Augen zu schonen. Dies ist besonders nützlich bei Aktivitäten, bei denen es wichtig ist, unauffällig zu bleiben oder andere nicht zu blenden. Mit ihrem unisex Design ist die Petzl Actik für alle Geschlechter geeignet und bietet eine komfortable Passform. Die einfache Bedienung ermöglicht es, schnell zwischen den verschiedenen Lichtmodi zu wechseln, um sich an verschiedene Umgebungsbedingungen anzupassen. Die Stirnlampe ist ein unverzichtbarer Begleiter für alle, die eine zuverlässige und vielseitige Beleuchtungslösung suchen. Produktdetails Optimal für: Trekking (längere Touren) Bergsteigen & Hochtouren Laufen Abmessungen: Länge: 10cm Breite: 9cm Höhe: 5cm Gewicht: 98g Features: Reflektierende Elemente Wasserdicht Leichte und leistungsstarke Stirnlampe: 450 Lumen bei einem Gewicht von 98 g. Vielseitige, komfortable Beleuchtung für bewegungsintensive Aktivitäten: Breiter, homogener Lichtkegel für eine komfortable Sicht im unmittelbaren Nahbereich der Hände oder Füße. Kombinierter Lichtkegel (breit und fokussiert) für die Sicht im unmittelbaren Umgebungsbereich und im Fernbereich für die Fortbewegung. Drei Weißlicht-Stufen: MAX BURN TIME (maximale Leuchtdauer), STANDARD (optimales Verhältnis Leuchtkraft/Leuchtdauer) und MAX POWER (maximale Leuchtkraft). Rotes Dauerlicht zur Erhaltung der Dunkeladaptation des Auges und um andere Personen nicht zu blenden; rotes Blinklicht, um auf sich aufmerksam zu machen, insbesondere im Notfall. Einfach zu bedienen: Ein einziger Schalter für eine einfache, schnelle Wahl der Leuchtstufe oder der Lichtfarbe. Die Trägerplatte ermöglicht, den Neigungswinkel der Lampe den Anforderungen entsprechend einzustellen und die Lampe um den Hals zu tragen. LED-Anzeige beim Ein- und Ausschalten der Lampe zur Kontrolle der verbleibenden Akkulaufzeit. Phosphoreszierender Reflektor: praktisch, um die ausgeschaltete Lampe auch im Dunkeln schnell zu finden. LOCK-Funktion, um ein unbeabsichtigtes Einschalten während des Transports und bei Nichtbenutzung der Lampe zu verhindern. Kopfband mit symmetrischer Einstellung für ein leichteres Anpassen. Das Kopfband wird vollständig aus recycelten Materialien hergestellt und ist abnehmbar, waschbar und austauschbar. Mit dem Transportetui lässt sich die Lampe in eine Laterne umfunktionieren. HYBRID CONCEPT: Die ACTIK wird mit drei AAA-/LR03-Batterien geliefert und ist ebenfalls mit dem CORE-Akku (nicht enthalten) kompatibel. Die Lampe erkennt die Energiequelle automatisch und passt die Leuchtleistungen entsprechend an. Kompatibel mit den Befestigungssystemen HELMET ADAPT und BIKE ADAPT 2 zum Anbringen der Lampe an allen Helmtypen oder an einem Fahrrad (1). (1) Achtung, die Lampe ist nicht für die Benutzung im Straßenverkehr zertifiziert: Bei Benutzung in Bereichen, die unter eine Straßenverkehrsordnung fallen, ersetzen die Lampen von Petzl nicht die vorschriftsmäßige Fahrradbeleuchtung. Eigenschaften: wasserdicht, leichtes Material, integrierter UV_Schutz54,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **

Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
Top-Angebote
Produkte zum Begriff Actik:
-
Petzl Actik - 450 lmStirnlampe Petzl ACTIK ist eine LED-Stirnlampe mit 7-450 Lumen, 10-100 m Leuchtweite, drei Leistungsstufen, Stroboskopmodus, IPX4-Spritzwasserschutz und einem verstellbaren abnehmbaren Kopfband. Der schwenkbare Lampenkopf ermöglicht es, das Licht dorthin zu richten, wo es benötigt wird, während die Tastenbedienung die Handhabung bei verschiedenen Aktivitäten einfach macht. Sie läuft mit 3 x AAA-Batterien, die enthalten sind, und der wiederaufladbare Petzl CORE 2 Akku ist separat als Zubehör erhältlich. Zwei LED-Lampen mit Lichtstrom von 7 bis 450 Lumen Leuchtweite von 10 bis 100 Metern Drei Leistungsstufen plus Stroboskopmodus Verstellbares und abnehmbares Kopfband für Komfort und Reinigung Wasser- und spritzwassergeschützte Konstruktion nach IPX4 Eine praktische Wahl für flexible Beleuchtung, wenn Sie einstellbare Helligkeit, gerichtetes Licht und sofort einsatzbereite Batteriestromversorgung benötigen.41,87 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Actik
-
Petzl Actik neutral E063AB02Die Petzl Actik ist eine leistungsstarke und benutzerfreundliche Stirnlampe, die mit einer beeindruckenden Helligkeit von 450 Lumen überzeugt. Sie ist ideal für Outdoor-Aktivitäten wie Wandern, Laufen oder Camping und bietet eine zuverlässige Beleuchtung in der Dunkelheit. Die Stirnlampe ist mit einer roten Leuchte ausgestattet, die speziell entwickelt wurde, um die Nachtsicht zu erhalten und gleichzeitig die Augen zu schonen. Dies ist besonders nützlich bei Aktivitäten, bei denen es wichtig ist, unauffällig zu bleiben oder andere nicht zu blenden. Mit ihrem unisex Design ist die Petzl Actik für alle Geschlechter geeignet und bietet eine komfortable Passform. Die einfache Bedienung ermöglicht es, schnell zwischen den verschiedenen Lichtmodi zu wechseln, um sich an verschiedene Umgebungsbedingungen anzupassen. Die Stirnlampe ist ein unverzichtbarer Begleiter für alle, die eine zuverlässige und vielseitige Beleuchtungslösung suchen. Produktdetails Optimal für: Trekking (längere Touren) Bergsteigen & Hochtouren Laufen Abmessungen: Länge: 10cm Breite: 9cm Höhe: 5cm Gewicht: 98g Features: Reflektierende Elemente Wasserdicht Leichte und leistungsstarke Stirnlampe: 450 Lumen bei einem Gewicht von 98 g. Vielseitige, komfortable Beleuchtung für bewegungsintensive Aktivitäten: Breiter, homogener Lichtkegel für eine komfortable Sicht im unmittelbaren Nahbereich der Hände oder Füße. Kombinierter Lichtkegel (breit und fokussiert) für die Sicht im unmittelbaren Umgebungsbereich und im Fernbereich für die Fortbewegung. Drei Weißlicht-Stufen: MAX BURN TIME (maximale Leuchtdauer), STANDARD (optimales Verhältnis Leuchtkraft/Leuchtdauer) und MAX POWER (maximale Leuchtkraft). Rotes Dauerlicht zur Erhaltung der Dunkeladaptation des Auges und um andere Personen nicht zu blenden; rotes Blinklicht, um auf sich aufmerksam zu machen, insbesondere im Notfall. Einfach zu bedienen: Ein einziger Schalter für eine einfache, schnelle Wahl der Leuchtstufe oder der Lichtfarbe. Die Trägerplatte ermöglicht, den Neigungswinkel der Lampe den Anforderungen entsprechend einzustellen und die Lampe um den Hals zu tragen. LED-Anzeige beim Ein- und Ausschalten der Lampe zur Kontrolle der verbleibenden Akkulaufzeit. Phosphoreszierender Reflektor: praktisch, um die ausgeschaltete Lampe auch im Dunkeln schnell zu finden. LOCK-Funktion, um ein unbeabsichtigtes Einschalten während des Transports und bei Nichtbenutzung der Lampe zu verhindern. Kopfband mit symmetrischer Einstellung für ein leichteres Anpassen. Das Kopfband wird vollständig aus recycelten Materialien hergestellt und ist abnehmbar, waschbar und austauschbar. Mit dem Transportetui lässt sich die Lampe in eine Laterne umfunktionieren. HYBRID CONCEPT: Die ACTIK wird mit drei AAA-/LR03-Batterien geliefert und ist ebenfalls mit dem CORE-Akku (nicht enthalten) kompatibel. Die Lampe erkennt die Energiequelle automatisch und passt die Leuchtleistungen entsprechend an. Kompatibel mit den Befestigungssystemen HELMET ADAPT und BIKE ADAPT 2 zum Anbringen der Lampe an allen Helmtypen oder an einem Fahrrad (1). (1) Achtung, die Lampe ist nicht für die Benutzung im Straßenverkehr zertifiziert: Bei Benutzung in Bereichen, die unter eine Straßenverkehrsordnung fallen, ersetzen die Lampen von Petzl nicht die vorschriftsmäßige Fahrradbeleuchtung. Eigenschaften: wasserdicht, leichtes Material, integrierter UV_Schutz54,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prühs, Hagen: GmbH-Geschäftsführer-VergütungGmbH-Geschäftsführer-Vergütung , 100 Steuertipps zu den wichtigsten Vergütungsformen für GmbH-(Gesellschafter-)Geschäftsführer , Sonstige > Chiptuning & Motortuning , Auflage: 5. Auflage, Erscheinungsjahr: 20190805, Produktform: Kartoniert, Titel der Reihe: GmbH-Steuerpraxis-Ratgeber#22#, Autoren: Prühs, Hagen, Auflage: 19005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 223, Keyword: Vergütung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Thema: Optimieren, Warengruppe: HC/Steuern, Fachkategorie: Persönliche Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vsrw - Verlag, Verlag: Vsrw - Verlag, Verlag: VSRW-Verlag Dr. Hagen Prhs GmbH, Länge: 208, Breite: 149, Höhe: 13, Gewicht: 417, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783936623529 9783936623222 9783923763573 9783923763146, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 222073029,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.